
Pourquoi acheter des parts de SCPI (Société Civile de Placement Immobilier) qui investissent hors de France ?
La SCPI (Société Civile de Placement Immobilier) est un actif facilement accessible, mais la travailler d’une façon optimale nécessite un conseil personnalisé et de la prudence. Une SCPI est gérée par une société de gestion qui définira, selon sa stratégie, des actifs dans lesquels investir. L’allocation géographique est extrêmement importante. En effet, pour des raisons fiscales, il peut être intéressant d’acheter des parts de SCPI qui n’investissent qu’à l’étranger (ou très majoritairement à l’étranger).
Les intérêts d’emprunt liés à un prêt permettant de financer l’achat de ces SCPI sont déductibles.
Fiscalité
La SCPI est un véhicule français pouvant investir dans des actifs immobiliers situés à l’étranger (en Europe ou en dehors). Ce sont les conventions fiscales internationales qui définissent comment sont imposées les revenus fonciers de ces SCPI. La très grande majorité des revenus fonciers sont imposés dans le pays où se situe le bien immobilier.
Les conventions fiscales ont pour objectif d’éliminer une éventuelle double imposition, à travers deux mécanismes différents, selon les pays :
- Le crédit d’impôt (Allemagne, Espagne ou encore Royaume-Uni) : les revenus sont alors imposables en France et dans le pays où est situé le bien immobilier. Le contribuable percevra un crédit d’impôt égal au montant de l’impôt français et des prélèvements sociaux dus sur les revenus étrangers. Il restera tout de même un impôt à payer en France, puisque le crédit d’impôt est calculé sur les revenus étrangers au taux moyen d’imposition et non au taux marginal. Les prélèvements sociaux sont totalement effacés.
- Le taux effectif (Belgique, Pays-Bas ou encore Portugal) : les revenus sont non imposables en France, mais seront rajoutés aux revenus du contribuable pour déterminer son taux d’imposition mondial. Le taux est alors appliqué uniquement aux revenus français.
Exemple
Pour un foyer fiscal ayant une tranche marginale d’imposition de 41%, les nouveaux revenus fonciers générés par une SCPI investissant en France seront fiscalisés à 41% + 17,2% de prélèvements sociaux, soit 58,2% de fiscalité. Pour une SCPI dégageant 4,5% de revenus, le rendement net de fiscalité tombe à 1,88% pour l’investisseur.
Si l’investisseur choisit une SCPI internationale investit en Allemagne dégageant 4,5% de revenus, le rendement net de fiscalité sera de 3,43% !
Soit, un gain de 1,55 points entre les deux. Cette différence de rendement net ne s’explique pas par une différence de risque mais uniquement par des avantages fiscaux à l’international. Il convient donc d’en profiter intelligemment.
C’est typiquement en préconisant ces orientations qu’un conseiller en gestion de patrimoine est indispensable, afin de créer une allocation cohérente adaptée à votre stratégie patrimoniale.
Quelle fiscalité et pistes d’optimisations pour les AGA (Attributions Gratuites d’Actions) ?
Les Actions Gratuites sont des droits attribués par une société à des salariés ou à des mandataires sociaux. Seules les sociétés par actions, cotées ou non, peuvent attribuer des actions gratuites.
Il s’agit d’une forme de rémunération complémentaire votée en Assemblée Générale.
Un double plafond de distribution est à respecter :
- Individuel : un salarié ou un mandataire ne doit pas détenir individuellement plus de 10% du capital de l’entreprise et l’attribution d’actions ne doit pas, également, le conduire à détenir plus de 10 % du capital social.
- Collectif : le nombre total des actions attribuées gratuitement ne peut excéder 15 % du capital social de l’entreprise existant à la date de décision de l’attribution au titre du plafond de base, avec des paliers plus élevés pour certaines configurations : jusqu’à 20 % pour les PME non cotées répondant à certaines conditions, jusqu’à 30 % lorsque l’attribution bénéficie à au moins 25 % de la masse salariale et 50 % des salariés, et jusqu’à 40 % lorsque tous les salariés en bénéficient.
Deux périodes se succèdent :
- La période d’acquisition : comprise entre l’attribution initiale des actions gratuites et leur acquisition définitive.
- La période de conservation : durée obligatoire durant laquelle le bénéficiaire du plan doit porter les titres.
Durées à respecter
Depuis le 8 août 2015, un plan d’actions gratuites doit s’étaler sur au moins 2 ans tout en cumulant la période d’acquisition et de conservation des actions de la manière suivante :
- Durée de période d’acquisition de 1 an minimum.
- Absence de durée minimale définie pour la période de conservation.
Avant le 8 août 2015, un plan d’actions gratuites devait s’étaler sur au moins 4 ans tout en cumulant la période d’acquisition et de conservation des actions de la manière suivante :
- Durée de période d’acquisition de 2 ans minimum.
- Durée de période de conservation de 2 ans minimum.
Fiscalité
Pistes d’optimisation
Les pistes d’optimisation sont rares et peu importantes (en montant).
La seule qui existe est via le PEE (Plan Epargne Entreprise). Le salarié peut, à l’issue de la période d’acquisition, transférer les actions sur un PEE : dans la limite de 7,5% du plafond annuel de la sécurité sociale (PASS de 48 060 € en 2026, soit 3 604,50 €) et sous réserve d’une attribution à l’ensemble des salariés.
Quelle fiscalité et pistes d’optimisations pour les stock-options ?
Les stock-options sont des droits attribués par une société à des salariés ou à des mandataires sociaux. Seules les sociétés par actions, cotées ou non, peuvent mettre en place un plan de stock-options, sur autorisation de l’assemblée générale extraordinaire.
A ce jour les sociétés distribuent beaucoup plus souvent des actions gratuites que des stock-options.
Fiscalité
Pistes d’optimisation
Les stock-options sont un sujet très sensible sur le plan politique. Les derniers gouvernements n’ont eu de cesse de réduire les options accessibles. Désormais, les grandes sociétés mettent en place peu de plans de stock-options et préfèrent proposer des plans d’Attribution Gratuites d’Actions (AGA). Les stratégies d’optimisation disponibles dépendent de la date d’attribution des stock-options.
Trois pistes peuvent être mises en place :
- Le portage des titres. Souvent les plans de stock-options interdisent de vendre les titres pendant une durée relativement longue, par exemple : 5 ans. Sachant que deux plus-values sont à distinguer, il convient de maximiser celle qui coûtera le moins fiscalement au stock optionnaire. La plus-value d’acquisition est plus fiscalisée (Au traitement et salaire donc jusqu’à environ 65 % d’imposition effective au sommet du barème une fois cumulés impôt sur le revenu progressif, contribution salariale de 10 % et prélèvements sociaux, pour les plans attribués après le 28 septembre 2012) que celle de cession (Prélèvement Forfaitaire Unique de 31,4 % ou abattement si titres acquis avant 2018). Il peut donc, être intéressant de lever rapidement les titres puis de les conserver : c’est la stratégie de portage. Le risque principal est bien sûr… la baisse du titre.
- Imputer les moins-values (si le risque de notre première piste s’est concrétisé). Le stock optionnaire subit une baisse de ses titres. Il pourra impacter la baisse de ses titres sur la plus-value d’acquisition (très taxée pour rappel). Il aura donc, intérêt à procéder à un acheté-vendu pour réaliser sa moins-value. Si le titre remonte, il sera redevable du PFU à 31,4%, moins taxé, sur les nouvelles plus-values réalisées.
- L’optimisation par l’intermédiaire d’un Plan d’Epargne Entreprise .(piste que nous privilégions le plus souvent) Il convient de lever les stocks grâce aux sommes indisponibles du PEE (investies depuis moins de 5 ans). Si certaines sommes sont disponibles, il est possible de les retirer puis de les reverser dans le PEE pour les rendre indisponibles. Attention, en cas de plus-value les prélèvements sociaux seront dus. Lever des stock-options via un PEE empêche donc de vendre les titres pendant 5 ans. La seule imposition due à terme sera ainsi celle du PEE, c’est-à-dire les prélèvements sociaux (18,6%) au-delà de 5 ans. On est bien loin de la fiscalité de base…
Aucune de ces pistes n’est réservée aux sociétés cotées.
Quelle fiscalité pour la cession de parts de société ?
Lors de la cession d’une entreprise, le coût fiscal de la cession (l’impôt à payer), lié directement à la plus-value réalisée, est au centre de nombreux échanges. Ce point est souvent considéré comme bloquant lors de la transmission des entreprises. Le mouvement des “pigeons” en 2012, au début du quinquennat de François Hollande, illustre bien la sensibilité du sujet. Pour rappel, le gouvernement avait modifié la fiscalité relative aux cessions d’entreprise provoquant une mobilisation importante des chefs d’entreprise, qui s’auto-qualifiaient alors de “pigeons”.
Cession de parts de sociétés à l’IS (Impôt sur les Sociétés)
Lorsque le cédant est une personne physique, pour les titres acquis ou souscrits depuis le 1er janvier 2018, le chef d’entreprise peut opter entre deux grands régimes concernant la fiscalité des plus-values :
- Le PFU (Prélèvement Forfaitaire Unique), aussi appelé la flat tax, permet une fiscalité de 31,4 % (comprenant un taux d’imposition de 12,8 % et des prélèvements sociaux de 18,6 %).
- L’impôt sur le revenu.
Dans les deux cas, en cas de départ à la retraite, un abattement de 500 000 € est applicable sur les plus-values de cession réalisées par les dirigeants de PME, pour les cessions réalisées jusqu’au 31 décembre 2031.
Si les titres cédés ont été acquis ou souscrits avant le 1er janvier 2018, le chef d’entreprise peut opter entre deux grands régimes concernant la fiscalité des plus-values :
- Le PFU donnant accès à une fiscalité de 31,4 % (comprenant un taux d’imposition de 12,8 % et des prélèvements sociaux de 18,6 %). Si le chef d’entreprise part à la retraite (condition à respecter), il pourra profiter d’un abattement de 500 000 €, applicable pour les cessions réalisées jusqu’au 31 décembre 2031.
- L’impôt sur le revenu. Le contribuable pourra demander à profiter des anciens abattements en fonction de la durée de détention (50 % de 2 à 8 ans de détention, 65 % au-delà). Il pourra, aussi, demander des abattements renforcés s’il a créé la société ou s’il l’a achetée dans les 10 premières années d’existence (50 % de 1 à 4 ans de détention, 65 % de 4 à 8 ans de détention, 85 % au-delà). Ces abattements ne sont pas compatibles avec l’abattement fixe de 500 000 € en cas de départ d’un dirigeant à la retraite. Ils ne s’appliquent, également pas, aux prélèvements sociaux et à la CEHR (Cotisation Exceptionnelle sur les Hauts Revenus), ni à la CDHR (Contribution Différentielle sur les Hauts Revenus), un impôt plancher créé par la loi de finances 2025 et reconduit en 2026, qui garantit un taux d’imposition effectif minimum de 20 % pour les hauts revenus et se cumule avec la CEHR. Attention, désormais, pour bénéficier des abattements renforcés, la cession ne doit pas être réalisée au sein d’un groupe familial.
Faut-il investir dans un meublé ? Avis, avantages et pièges à éviter.
La location meublée consiste à louer un ou plusieurs logements garnis d’un mobilier suffisant, pour qu’un locataire puisse entrer dans les lieux et y vivre normalement avec ses seuls effets personnels. Il s’agit avant tout d’un placement immobilier. Tous les réflexes habituels relatifs à l’achat d’un bien immobilier sont donc à suivre.
Les avantages de ce type de biens
Les investisseurs se tournent vers des biens immobiliers à louer meublés pour deux grands avantages. Le premier est fiscal. En effet, les revenus issus des biens meublés ne sont pas des revenus fonciers traditionnels (fiscalisés à la Tranche Marginale d’Imposition + Prélèvements sociaux à 18,6%) mais des BIC (Bénéfices Industriels et Commerciaux). Cette catégorie de revenus, issue du caractère commercial de la location meublée, permet à l’investisseur d’amortir le bien (déduire une charge comme pour une entreprise), et donc, de bénéficier d’une fiscalité favorable durant cette période. Selon le rendement du bien et si l’achat est réalisé à crédit, la période sans fiscalité peut s’étendre de 15 à 20 ans. Les amortissements non déduits sont reportables sans limitation de durée.
Malgré ce point fort majeur, en cas de revente du bien, l’investisseur bénéficiera quand même de la fiscalité des particuliers sur les plus-values immobilières. Attention toutefois : depuis la loi de finances pour 2025, applicable à toutes les cessions réalisées à compter du 15 février 2025 (y compris lorsque les amortissements ont été déduits avant cette date, quelle que soit la date de mise en location du bien) les amortissements pratiqués pendant la durée de détention sont réintégrés dans le calcul de la plus-value imposable, qui s’en trouve d’autant augmentée. L’investisseur ne cumule donc plus aussi avantageusement les deux régimes qu’auparavant : l’avantage tiré de l’amortissement en cours d’exploitation est désormais en grande partie repris au moment de la revente, le régime se rapprochant sur ce point de celui des loueurs professionnels.
Il est toujours important de se demander quel sera le rendement net de fiscalité pour l’investisseur : il n’y a aucun intérêt à percevoir 4% de revenus si c’est pour en laisser plus de la moitié à l’administration fiscale.
Le deuxième grand avantage est lié à la rentabilité des biens eux-mêmes. En effet, les revenus sont généralement un plus élevé lorsque qu’on loue meublé plutôt qu’en location nue traditionnelle (entre +10% et +20% selon les localisations). Attention tout de même, les frais liés à un appartement meublé sont plus importants pour un investisseur que pour un appartement loué nu : meubles à remplacer, comptabilité à tenir, rotation plus élevée des locataires.
Résidence de services : prudence avec ce montage
Dans une résidence de services (chambre étudiante, EHPAD), c’est-à-dire dans un immeuble destiné à de la location avec des prestations annexes et des équipements collectifs, le bien est confié à un exploitant. Ce type de placement est destiné à des investisseurs ne souhaitant pas avoir de soucis de gestion et être bénéficiaire d’un loyer garanti tous les mois pendant une durée prédéterminée (bail commercial). Ils sont alors propriétaires d’une chambre et d’un tantième des parties communes. Le rendement de ce type de bien est généralement inférieur à celui d’un bien en direct, puisque de nombreux intermédiaires doivent être rémunérés : promoteur, exploitant, distributeur…
La qualité et la solidité de l’exploitant, e gestionnaire, sont primordiales puisque c’est auprès de lui que l’investisseur contractera. Si l’exploitant disparaît, l’investisseur pourrait se retrouver avec un bien inexploitable sur les bras. S’il s’agit d’une chambre étudiante dans le centre d’une grande ville, le bien aura toujours une vraie valeur et l’investisseur pourra en reprendre la gestion lui-même. Si l’on parle d’une chambre d’EHPAD dans la Creuse, la situation sera très problématique, car la valeur du bien dépend de l’exploitant. Il est finalement votre seul interlocuteur.
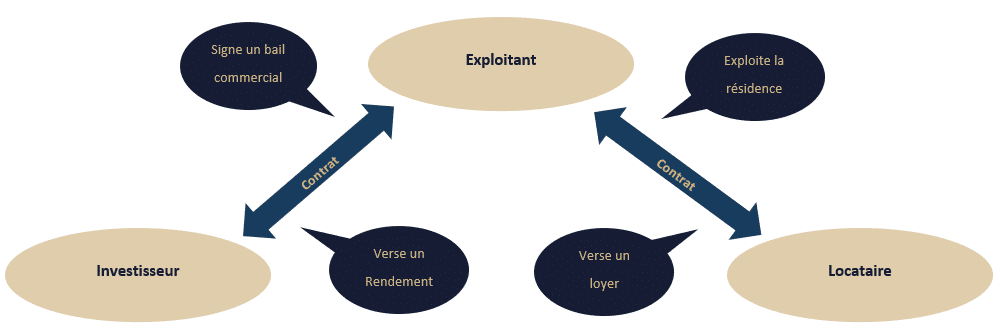
L’autre faiblesse de ce montage est la renégociation qui a lieu au terme du bail commercial. L’investisseur peut être dépendant de l’exploitant. Reprenons l’exemple de notre EHDAP dans la Creuse, si l’exploitant au terme de 9 ans décide de baisser le loyer de 4% à 2%, l’investisseur ne dispose pas réellement d’un pouvoir de négociation.
Attention également aux clauses du bail commercial. Il convient de vérifier qui doit payer les gros travaux, le niveau des charges, la durée, le montant des loyers et leur indexation… Vous serez toujours redevables de la taxe foncière et d’une partie des charges de copropriété. Un point d’attention particulier est à porter à celui qui doit payer les travaux d’entretien et les gros travaux (exploitant ou propriétaire). Mieux vaut un 3% de rendement sans cette épée de Damoclès qu’un 4% avec le risque de devoir payer des sommes importantes à un moment indéterminé durant le bail.
Nous ne sommes pas favorables à ce type de résidence de services qui lie trop fortement l’investisseur au bon vouloir de l’exploitant. Les déconvenues se multiplient actuellement et, notamment depuis la loi Pinel (dans une partie du texte n’ayant rien à voir avec le dispositif fiscal du même nom), certains exploitant d’EHPAD peu scrupuleux demande une autorisation pour déplacer de quelques centaines de mètres leur établissement et bâtissent un nouvel ensemble en déplaçant les résidents. Les investisseurs sont alors piégés dans l’ancien bâtiment avec un bien inexploitable, invendable et totalement décoté.
LMNP (Loueur Meublé Non Professionnel) détenu en direct
Ce type de placement s’adresse à des investisseurs souhaitant détenir un bien en direct et l’exploiter. Il s’agit généralement d’un appartement ou d’un petit immeuble. Des règles de base sont à respecter.
Il existe deux grandes catégories de biens exploités en direct : la location meublée simple et la location saisonnière.
La location meublée simple correspond aux baux d’un an renouvelable. La location saisonnière se rapporte aux baux de moins de trois mois (type AirBnB).
Mobilier
Vous trouverez une liste très précise du mobilier obligatoirement mis à disposition des locataires sur le site Légifrance : https://www.legifrance.gouv.fr/loda/id/JORFTEXT000030967884/
Afin de valoriser un meublé, et ainsi augmenter le loyer ou faciliter la location, il est possible de rajouter des équipements qui ne sont pas obligatoires : télévision, lave-linge, décoration, climatisation… Attention à ne pas mettre n’importe quel type de bien dans une location meublée. Celle-ci est à penser comme une chambre d’hôtel avec des locataires qui changent souvent. Par exemple, installer une télévision murale a du sens en évitant au locataire de la faire tomber lors d’un moment d’inattention. Il convient également d’être attentif à ce qui pourrait apparaître comme des détails, tels que la présence de fils apparents. Il faut aussi penser à des installations qui facilitent le ménage comme des WC suspendus.
Loyer
Nous vous recommandons de lire l’article « Suis-je libre de fixer le loyer d’un bien que je loue ? »
Obligations déclaratives générales
Certaines démarches sont à réaliser. Attention, il ne faut pas perdre de vue qu’il s’agit d’une activité commerciale. Vous devez donc obtenir un numéro SIRET auprès d’un CFE (Centre de Formalité des Entreprises). Vous pouvez être redevables de la TVA notamment dans le cas des résidences de service.
Obligations déclaratives des meublés touristiques
D’une manière générale, un meublé de tourisme est à déclarer en mairie (formulaire CERFA n°14004*04). Tout changement sera à actualiser. Certaines villes (petite couronne parisienne, celles de plus de 200 000 habitants et parfois celles de plus de 50 000 habitants) imposent d’obtenir un numéro d’enregistrement à publier dans les annonces. C’est le cas par exemple de Paris. Dans cette ville, la location saisonnière n’est possible que s’il s’agit d’une résidence principale ou d’un local commercial. A Paris, vous devez télédéclarer cette activité afin d’obtenir un numéro d’enregistrement qui devra figurer sur les annonces : https://meubles-tourisme.paris.fr/meubles-tourisme/jsp/site/Portal.jsp?page=accueil
Ce cadre a été profondément remanié par la loi Le Meur (loi n° 2024-1039 du 19 novembre 2024) relative à la location de meublés de tourisme. Depuis le 20 mai 2026, un téléservice national de déclaration est déployé progressivement : le numéro d’enregistrement devient un véritable identifiant de conformité, commun à toutes les communes et à toutes les plateformes (Airbnb et autres), et non plus une simple obligation locale propre à certaines villes.
Vous ne pouvez pas louer un bien plus de 120 jours par année civile en location saisonnière, qu’il s’agisse ou non de la résidence principale du loueur, dans les communes ayant mis en place un numéro d’enregistrement. Les autres communes ne sont pas concernées par le numéro d’enregistrement et la limite des 120 jours. La loi Le Meur permet désormais aux communes, par délibération motivée, d’abaisser cette limite de 120 à 90 jours par an dans les zones tendues.
Certaines communes imposent également, pour louer les résidences secondaires, de demander un changement d’usage (d’habitation à commercial) afin de permettre une location en meublé de tourisme. En effet, deux catégories d’usages sont reconnues par le CCH (Code de la Construction et de l’Habitation) : les logements à usage d’habitation et tous les autres biens qui ne sont pas à usage d’habitation. Cet encadrement a pour objectif de protéger certains secteurs d’habitations, afin de préserver la tranquillité et l’unité d’un quartier résidentiel.
La loi Le Meur ajoute désormais une obligation de performance énergétique (DPE) pour les meublés de tourisme soumis à changement d’usage : les logements classés F ou G sont progressivement exclus du dispositif, avec une trajectoire allant jusqu’en 2034 pour les biens les plus anciens. Par ailleurs, la fiscalité au régime micro-BIC des meublés de tourisme a également été resserrée : l’abattement est désormais de 50 % (plafonné à 77 700 € de recettes, jusqu’à 71 % dans certaines zones rurales) pour les meublés classés, contre seulement 30 % (plafonné à 15 000 €) pour les meublés non classés — contre 50 % auparavant pour ces derniers.
Respecter ce formalisme est extrêmement important car les sanctions sont sévères désormais, lorsque les règles liées à la location saisonnière ne sont pas suivies. Depuis un décret de fin 2019, les plateformes de location temporaires (AirBnB et autres), pourront être contraintes par les communes de donner la liste, une fois par an, des biens loués. Les municipalités pourront ainsi croiser leurs fichiers avec ceux des plateformes et intensifier leurs contrôles. La lutte contre les locations illégales s’intensifie. Les amendes administratives peuvent désormais atteindre 10 000 € en cas de non-respect des obligations déclaratives, et une astreinte de 100 € par jour peut s’appliquer en cas de défaut de transmission du diagnostic de performance énergétique.
Gestion locative
Les baux meublés simples ont un taux de rotation naturellement plus élevé que les baux nus traditionnels. Les locataires restent logiquement moins longtemps dans des appartements meublés que lorsqu’ils signent le bail d’un appartement loué vide. Faire appel à une agence immobilière vous évitera de gérer tous les aspects liés à la gestion locative : entrées, sorties, états des lieux, réparations…
Les locations saisonnières présentent un taux de rotation encore plus élevé puisque les locataires ne restent que quelques jours. Des conciergeries AirBnB peuvent vous permettre de ne pas aller faire le ménage et changer les serviettes dans votre bien tous les 3 jours. Ces prestations ont bien évidement un coût qu’il convient d’évaluer pour le calcul du rendement du bien loué.
Les résidences de service ne posent pas de cette problématique de gestion locative, puisque la prestation est prévue dans le contrat liant l’investisseur à l’exploitant. La rentabilité affichée est donc nette de ces frais.
Comptabilité
Le recours à un cabinet d’expertise-comptable est fortement conseillé. Renseignez-vous sur le savoir-faire car la location meublée demande une certaine maîtrise spécifique. En effet, cette gestion fait appel à des connaissances très spécifiques. Certains cabinets sont spécialisés et il convient de faire appel à eux en priorité. La plupart des experts-comptables de nos clients chefs d’entreprise préfèrent décliner ce type de mission.
En outre, ce service vous coûtera très peu cher car une grande partie des frais comptables sont remboursés sous la forme d’une réduction d’impôt. A cet sujet, nous vous conseillons de lire l’article “Quels sont les frais de comptabilité que je peux déduire de ma comptabilité LMNP (Loueur Meublé Non Professionnel) ?”
Le LMP (Loueur Meublé Professionnel)
Le statut LMP (Loueur Meublé Professionnel) a subi plusieurs modifications remettant en cause son intérêt pour certains investisseurs.
Pour rappel, deux conditions cumulatives sont nécessaires pour y être éligible. En effet, les recettes du foyer fiscal issues de cette activité doivent :
- être supérieures à 23 000 € par an ;
- dépasser les autres revenus d’activité.
L’inscription au RCS n’est plus obligatoire. La plupart des bailleurs LMP ne sont d’ailleurs pas inscrit au RCS et s’acquittent uniquement à ce jour des prélèvements sociaux de 17,2% sur les bénéfices imposables.
Les principaux avantages pour les propriétaires bailleurs LMP résident dans :
- l’amortissement des biens ;
- le report des déficits ;
- l’exonération d’Impôt sur la Fortune Immobilière.
Les revenus issus du LMP sont soumis, sur le bénéfice imposable, aux cotisations sociales à régler à l’Urssaf (le taux effectif et le montant du forfait minimal en l’absence de bénéfice sont revalorisés chaque année ; ils sont à vérifier au cas par cas auprès de l’Urssaf, les chiffres pouvant varier sensiblement d’une année sur l’autre), et les plus-values sont imposées selon le barème des professionnels, c’est-à-dire que l’amortissement vient augmenter la plus-value imposable.
Le loueur meublé pour les non-résidents
Les non-résidents sont souvent les grands oubliés des commentaires sur les lois de finances. Et pourtant l’administration fiscale elle, ne les oublie pas !
Dernière grande modification fiscale qui les impacte pleinement, la suppression de la condition d’inscription au RCS qui a fait basculer la plupart des loueurs meublés non-résidents au LMP (Loueur Meublé Professionnel).
Sont considérés comme LMP, les non-résidents:
- Qui perçoivent plus de 23 000 € de recettes de la location meublée d’immeubles situés en France ou à l’étranger,
- Dont les recettes issues de la location meublée sont supérieures aux revenus professionnels du foyer.
Cette seconde condition est vite atteinte pour de nombreux non-résidents. Seuls la plupart des retraités, dont les pensions sont considérées comme des revenus professionnels, échappent à cette bascule. En effet, pour les actifs, l’expatriation est souvent réalisée pour des raisons professionnelles et les revenus professionnels en France sont donc quasi nuls.
Conséquences pour les non-résidents :
- les revenus issus du LMP sont soumis, sur le bénéfice imposable, aux cotisations sociales à régler à l’Urssaf ;
- les plus-values seront imposées selon le barème des professionnels, c’est-à-dire que l’amortissement vient augmenter la plus-value imposable.
Je pense que certains contribuables regrettent amèrement le temps ou la discussion portait uniquement sur l’assujettissement ou non des revenus aux prélèvements sociaux compte tenu des cotisation sociales environ deux fois et demies plus élevées. Il est tout de même à noter que certains pays ont prévu, dans leurs conventions fiscales avec la France, des mesures permettant d’éviter aux français non-résidents, de s‘acquitter des cotisations sociales.
Faut-il acheter des Bitcoins ? Que penser des crypto-monnaies dans un patrimoine ?
Bitcoin, Ethereum, Litecoin voici quelques-uns des noms les plus connus dans l’univers des crypto-monnaies. Pour rappel, une crypto-monnaie est un protocole informatique, sans intermédiaire, reposant sur une technologie appelée la blockchain.
En tant qu’investisseur, nous entrons ici dans l’univers des placements atypiques, théoriquement réservés aux investisseurs avertis, prêts à supporter une volatilité et un risque élevés.
Par exemple, la bulle qui a été portée par l’engouement de petits épargnants en 2017 et qui a explosé en 2018 est là pour nous le rappeler. En effet, le Bitcoin, la crypto-monnaie la plus connue de toute, est passé en quelques mois de 20 000 $ à 3 700 $, soit une baisse de plus de 80%. Cet épisode n’est pas resté isolé : le marché a connu d’autres phases de très forte volatilité depuis, notamment l’effondrement de la plateforme FTX fin 2022, avant une nouvelle phase de hausse portée par l’arrivée des ETF Bitcoin aux États-Unis en 2024. La leçon reste la même : la volatilité extrême fait partie intégrante de cette classe d’actifs, dans un sens comme dans l’autre.
C’est face à ce type de constat que se pose la question de cette catégorie de placement dans un patrimoine.
Précautions à prendre
Un Conseiller en Gestion de Patrimoine ne vous accompagnera pas sur l’achat direct de crypto-monnaies, qui reste en dehors du cadre réglementaire classique du conseil patrimonial. Nous ne pouvons que mettre en garde les investisseurs qui souhaitent se lancer à titre personnel. Ayez conscience du risque élevé, soyez sûr de votre intermédiaire (vérifiez son autorisation sur la liste des prestataires de services sur crypto-actifs, PSCA, publiée par l’AMF, voir plus bas) et ne placez que de l’argent dont vous n’aurez jamais besoin. 2,5 % de votre patrimoine financier en crypto-monnaies nous semble déjà une limite haute.
Une solution pour s’exposer à cette classe d’actif peut être par exemple l’ETP (Exchange Traded Product) d’Amundi, le premier lancé sur Euronext Paris adossé au bitcoin (code ISIN XS3332092090). Ce produit, qui réplique la performance du bitcoin sans détention directe de cryptomonnaie, est accessible via un compte-titres ordinaire classique ou une assurance-vie luxembourgeoise (mais pas via en PEA ni en assurance-vie française jusqu’à présent), avec des frais annuels de 0,25 % et un profil de risque élevé (6/7). Il s’agit d’un premier accès réglementé et coté au bitcoin, qu’un Conseiller en Gestion de Patrimoine peut, à la différence d’un achat direct de cryptomonnaie, intégrer à une réflexion patrimoniale sans que cela change la prudence de mise sur cette classe d’actifs.
Comme pour tous ces placements aux rendements alléchants (soi-disant une « alternative aux livrets » comme le présentent certaines publicités internet mensongères), il ne faut pas oublier qu’un rendement élevé implique nécessairement un risque élevé, et potentiellement, surtout si vous vous faites démarcher par internet ou suivez une publicité trompeuse… une arnaque. Prudence donc !
A ce sujet vous pouvez vous référer à l’article ” Comment être sûr de ne pas se faire escroquer en investissant dans un produit financier ? Que faire en cas d’escroquerie et que peut espérer l’investisseur lésé ? “.
Fin 2019, la France avait mis en place un agrément PSAN (Prestataire de Services sur Actifs Numériques) auprès de l’AMF. Ce cadre national a depuis été remplacé par le règlement européen MiCA (Markets in Crypto-Assets) : la période transitoire permettant aux anciens PSAN de continuer à exercer sans l’agrément européen s’est achevée le 1er juillet 2026. Depuis cette date, seuls les prestataires autorisés en tant que PSCA (Prestataires de Services sur Crypto-Actifs) au titre de MiCA peuvent légalement proposer leurs services en France ; exercer sans cette autorisation expose à des sanctions pouvant aller jusqu’à deux ans d’emprisonnement et 30 000 € d’amende. Nous vous conseillons de vérifier qu’un prestataire figure bien sur la liste des PSCA autorisés publiée par l’AMF avant de lui confier des fonds puisque l’ancien statut PSAN, à lui seul, n’est désormais plus suffisant.
Enfin il convient de bien déclarer ses plus-values et les comptes ouverts à l’étranger. Nous vous recommandons à ce sujet l’article “Bitcoins et cryptomonnaies : Attention à bien déclarer ses comptes et ses plus-values !“
Faut-il rattacher ses enfants majeurs à son foyer fiscal ?
On ne fait pas des enfants pour l’avantage fiscal qu’ils nous procurent… mais après tout s’ils nous permettent de payer un peu moins d’impôt sur le revenu, prenons le temps de creuser le sujet.
Se poser la question de rattacher ou non un enfant majeur à son foyer fiscal, revient à se demander s’il vaut mieux choisir entre :
- bénéficier du quotient familial, c’est-à-dire le rattacher,
- profiter de la déduction fiscale issue du versement d’une pension alimentaire, c’est-à-dire le détacher.
Le mécanisme
D’une manière générale, si vous n’aidez pas (financièrement ou en nature) votre enfant majeur et qu’il n’a pas de revenus, vous n’avez aucun intérêt à le détacher de votre foyer fiscal. Vous bénéficiez ainsi de l’économie d’impôt générée par la demi-part fiscale qu’il vous procure. Cet avantage est plafonné par le quotient familial limitant votre gain à 1 807 € par demi-part pour l’imposition des revenus 2025 (déclarés en 2026).
Dans le cas contraire, si vous versez une pension alimentaire à un enfant avec pour conditions :
- une limite annuelle de 5 959 €,
- qu’il en ait réellement besoin pour assurer son train de vie,
Il peut devenir intéressant de le détacher du foyer fiscal. Si vous hébergez cet enfant, vous pouvez déduire 4 075 € pour les revenus 2025, déclarés en 2026, sans justificatif. Vous pouvez même aller jusqu’à 6 855 € pour les revenus 2025 si les dépenses sont réelles (justifiables) et si elles ne concernent pas le logement et la nourriture qui sont compris dans le forfait de 4 075 €.
C’est à ce moment précis qu’il va falloir sortir la calculatrice.
Dans le cas d’enfants rattachés au foyer fiscal, le gain issu du plafonnement familial est limité à 1 807 € par demi-part (pour les deux premiers enfants). A partir du troisième enfant rattaché, chaque enfant compte pour une part fiscale, l’avantage est donc plafonné à 3 614 € pour les revenus 2025.
Ce gain fiscal est à comparer au gain issu de la déduction fiscale liée à une pension alimentaire versée. La pension va venir en déduction des revenus imposables. Afin de calculer l’avantage fiscal, il convient de multiplier sa tranche marginale d’imposition (11%, 30%, 41% ou 45%) par la pension déductible. Le résultat est alors à comparer à l’économie d’impôt réalisée en gardant son enfant rattaché au foyer fiscal.
Afin de vérifier son calcul, se faire accompagner d’un professionnel ou réaliser une simulation sur le site impôts.gouv est impératif !
Pour rappel, si votre enfant est détaché du foyer fiscal, il devra réaliser sa propre déclaration de revenus et déclarer la pension alimentaire reçue (que ses parents déduisent) et les revenus issus de ses propres activités professionnelles. Les étudiants bénéficient néanmoins de l’exonération, dans une certaine limite, des rémunérations liées aux activités professionnelles réalisées dans le cadre de leurs études (stages et alternances) à hauteur d’un SMIC (21 622 € pour les revenus 2025 déclarés en 2026).
Faut-il racheter ses trimestres de retraite ? Comment connaître ses droits à la retraite ?
Racheter ses trimestres permet de ne pas subir de décote si, lors de la liquidation de la retraite, tous les semestres n’ont pas été cotisés afin d’obtenir le fameux taux plein.
Le calcul

Actuellement, pour un salarié, la retraite est calculée selon :
- Son revenu annuel moyen, en prenant en compte la moyenne des revenus d’activité des 25 meilleures années de votre carrière.
- Le taux (50% maximum / taux plein).
- Le nombre de trimestres cotisés (durée d’assurance) selon son année de naissance (durée d’assurance requise). Ce nombre varie entre 167 (génération 1960) et 172 trimestres (génération 1965 et suivantes).
- Avoir eu ou élevé des enfants peut également impacter le calcul de la retraite.
Point d’actualité : la réforme des retraites de 2023 est suspendue à compter du 1er septembre 2026 et jusqu’en 2028 (loi de financement de la sécurité sociale, décrets du 8 mai 2026), pour les générations nées à partir de 1968. Cette suspension revoit à la baisse, pour plusieurs générations, la durée d’assurance requise ainsi que le calendrier de relèvement de l’âge légal issu de la réforme de 2023. Il est donc indispensable de vérifier, à la date de l’étude, l’âge légal et la durée d’assurance exactement applicables au client plutôt que de se référer à un barème fixe.
Qu’est-ce qui peut être racheté ?
Quand on souhaite racheter un trimestre, il est possible de racheter :
- Le taux seul : qui est une atténuation de la décote mais qui n’augmente pas le nombre de trimestres acquis. Le rachat compte uniquement pour déterminer le taux qui sera appliqué au revenu annuel moyen.
- Le taux et la durée d’assurance : qui permettent de véritablement racheter des trimestres et d’augmenter le taux de calcul de la pension. Cette option est plus onéreuse.
Combien de trimestres puis-je racheter ?
Il est possible de racheter :
- Les années d’études supérieures à condition qu’elles aient été : validées avec un diplôme ou suivies dans une grande école ou dans une classe préparatoire (si admission validée).
- Les années dites incomplètes (moins de 4 trimestres validés) : chômage, temps partiel, stages…
- Les stages en entreprise effectués depuis le 15 mars 2015, dans la limite de 2 trimestres, moyennant un tarif fixe de 481 € par trimestre : ce rachat n’améliore que le taux, jamais la durée d’assurance.
Le rachat maximum est de 12 trimestres, toutes catégories confondues (études supérieures et années incomplètes).
Un point d’attention : les trimestres rachetés ne comptent jamais pour l’accès à un départ anticipé au titre de la carrière longue. Un rachat ne permet donc pas de déclencher un départ avant l’âge légal pour ce motif, seulement d’améliorer le taux et/ou la durée d’assurance retenus au moment de la liquidation.
Prix du rachat
Le coût est calculé selon la moyenne annuelle des salaires et/ou revenus d’activités non-salariés des trois dernières années. Donc plus les revenus des trois dernières années sont hauts plus le coût est élevé.
Par ailleurs, plus le rachat est effectué tôt, moins celui-ci est cher. Attention tout de même au manque de visibilité. Le particulier achetant des trimestres ne connaît pas la législation qui sera en vigueur au moment de son départ en retraite, la date de son départ et l’âge qu’il aura. Peut-être travaillera t-il plus longtemps que prévu rendant donc inutile le rachat de trimestres. C’est pour cette raison qu’il est généralement conseillé de procéder aux rachats de trimestre lorsque l’on est proche de la retraite.
Une réduction forfaitaire existe pour les rachats d’années d’études, dans la limite de 4 trimestres, si la demande est faite avant le 31 décembre de l’année des 40 ans du demandeur (ce plafond d’âge a remplacé, depuis une réforme de 2023, l’ancienne limite de 10 ans après la fin des études).
Le paiement peut être échelonné : de 1 à 3 ans pour un rachat de 2 à 8 trimestres, et de 1, 3 ou 5 ans au-delà de 9 trimestres, moyennant une majoration annuelle en cas d’étalement supérieur à un an.
Pour connaître le prix d’un rachat de trimestre, vous pouvez vous connecter sur le site suivant : https://www.lassuranceretraite.fr/portail-info/home.html. Ce site permet également de demander son relevé de carrière tous régimes (résumé des droits acquis), d’estimer sa retraite, demander sa retraite et consulter les éventuels paiements reçus.
Fiscalement
Le montant du rachat est déductible du revenu global. Plus la tranche marginale d’imposition est élevée, plus l’effet fiscal sera efficace.
Que faire selon sa situation personnelle ?
Le rachat est intéressant si vous souhaitez partir à la retraite à partir de l’âge légal alors que vous n’avez pas cotisé suffisamment de trimestres.
Ne rachetez pas de trimestres si vous prenez votre retraite à un âge permettant une retraite à taux plein, fixé à 67 ans quelle que soit votre génération. Vous pourrez alors liquider votre retraite à taux plein quelle que soit la durée d’assurance acquise. Attention en revanche à ne pas se fier à un écart figé entre âge légal et taux plein automatique : la réforme de 2023 avait engagé un relèvement progressif de l’âge légal jusqu’à 64 ans selon l’année de naissance, mais ce calendrier est suspendu depuis le 1er septembre 2026 et jusqu’en 2028 pour les générations nées à partir de 1968, qui se voient appliquer un âge légal revu à la baisse. L’âge légal applicable à votre situation doit donc être vérifié précisément, génération par génération, plutôt qu’estimé de façon forfaitaire.
Le rachat de trimestres ne doit jamais être décidé uniquement parce qu’il est juridiquement possible ou fiscalement déductible : il s’agit d’un investissement dont le bénéfice (économie de décote, avancement de la date de départ) doit être comparé à son coût réel et à son délai d’amortissement. C’est précisément l’objet d’un bilan retraite : avant toute décision de rachat, nous réalisons avec vous cette analyse économique complète, en tenant compte de l’ensemble de vos régimes et de vos objectifs personnels.
Lien vers l’article : “Le Bilan retraite”, qui détaille cet accompagnement, de l’audit du relevé de carrière jusqu’à la liquidation effective des droits.
Pourquoi souscrire un PER ? (Plan d’Epargne Retraite)
Le PER (Plan d’Epargne Retraite) a été créé en 2019, afin de simplifier et regrouper les nombreux dispositifs d’épargne retraite existants. Derrière ce souhait louable de simplification, se cache pourtant un dispositif aux multiples facettes que nous allons tenter de résumer simplement.
Fonctionnement
Catégorie 1 : Le PER Individuel
Il remplace l’ancien PERP (Plan d’Épargne Retraite Populaire) et l’ancien contrat retraite Madelin.
Catégorie 2 : Le PER collectif
Il correspond à l’ancien PERCO (Plan d’Épargne-Retraite Collectif).
Catégorie 3 : Le PER obligatoire
Il est équivalent à l’ancien article 83.
Chacune de ces catégories se découpent en compartiments différenciant les versements volontaires de l’épargnant, ceux issus de l’entreprise et les versements obligatoires. Ces compartiments définiront la fiscalité à la sortie du plan.
Tous les PER sont ouverts avec les 3 compartiments, aucun choix n’est à opérer en ce sens.
Investisseurs
Ce placement s’adresse aux actifs majeurs souhaitant préparer leur retraite. L’épargne versée volontairement par un assuré peut être déductible de ses revenus imposables. Ainsi, nous considérons que ce type de placement ne s’adresse qu’aux contribuables dont la tranche marginale d’imposition est de 30 %, 41 % ou 45 % ; en dessous, l’intérêt d’un tel investissement sera faible.
Depuis le 1er janvier 2026 (loi n° 2026-103 du 19 février 2026), cette déductibilité s’arrête à 70 ans : les versements effectués à partir de cet âge, qu’ils soient volontaires, obligatoires ou issus de l’épargne salariale, ne sont plus déductibles du revenu imposable. Il devient donc important d’anticiper suffisamment tôt sa stratégie d’épargne retraite plutôt que d’attendre les dernières années d’activité.
Plafonds de versements / Hiérarchie fiscale selon les dispositifs
| Epargne retraite | Versement | Fiscalité |
| PER Obligatoire | Versements obligatoires de l’employeur (et, le cas échéant, du salarié). | Deux plafonds distincts :
– Côté salarié (exonération fiscale) : les sommes versées par l’employeur sont exonérées d’impôt sur le revenu dans la limite de 16 % du PASS. – Côté employeur (exonération sociale) : les cotisations patronales sont exonérées de charges sociales dans la limite du plus élevé des deux montants suivants : 5 % du PASS, ou 5 % de la rémunération annuelle brute plafonnée à 5 PASS. Au-delà de ces seuils respectifs, les sommes deviennent imposables ou soumises à cotisations. |
| PER Collectif
(Versements par le salarié)
|
Versements volontaires, intéressement, participation, droits inscrits sur le compte épargne-temps (CET, dans la limite de 10 jours par an) ou, à défaut de CET, jours de repos non pris (10 jours maximum)
|
Pour le titulaire du plan : l’intéressement et la participation versés sur le plan ne sont pas soumis à l’impôt sur le revenu, mais restent assujettis aux contributions sociales à 9,7 %. Les versements volontaires sont déductibles dans la même limite globale que le PER individuel, soit 10 % des revenus professionnels nets de l’année précédente (ou 10 % du PASS si ce montant est plus favorable).
Pour l’entreprise : déductible fiscalement (intéressement et participation) du résultat, pas de cotisations sociales. |
| PER Collectif
(Versements par l’employeur) |
Abondement, versement initial et périodique. | Pour le titulaire du plan : l’abondement est exonéré d’impôt sur le revenu dans la limite légale de l’abondement (300 % maximum du versement du salarié, plafonné à 16 % PASS pour un PER collectif), mais soumis aux contributions sociales à 9,7 %.
Pour l’entreprise : déductible fiscalement du résultat, pas de cotisations sociales, assujetti au forfait social. |
| PER Individuel | Versements à l’initiative du titulaire. | Sommes déductibles dans la limite de 10 % du salaire net imposable (N-1). Si peu ou pas de revenus, le plancher est de 10 % du PASS N-1
Cas particulier : les travailleurs non salariés (TNS) et les professions agricoles bénéficient d’un plafond plus favorable que le plafond général. Il se calcule en additionnant 10 % de leur revenu professionnel (retenu dans la limite de 8 PASS) et 15 % supplémentaires sur la fraction de ce revenu comprise entre 1 et 8 PASS. À défaut de revenu ou en cas de revenu faible, un plancher de 10 % du PASS reste applicable, comme pour les autres épargnants. |
Achat de résidence principale
La principale innovation du PER est de permettre de sortir pendant la phase d’épargne, afin d’acheter une résidence principale. L’objectif affiché est de stimuler l’épargne retraite, pour que l’achat à venir d’une résidence principale ne soit pas un obstacle à la création de cette poche.
Attention tout de même, dans ce cas précis, le montant du capital versé sera à rajouter à l’impôt sur le revenu, et les intérêts seront fiscalisés au Prélèvement Forfaitaire Unique (PFU) de 31,4 %.
En revanche sur le PER Collectif, le capital débloqué reste totalement exonéré d’impôt sur le revenu (intéressement, participation ou abondement) ; seules les plus-values restent soumises aux prélèvements sociaux. C’est ce qui en fait un vrai outil pour se constituer un apport en vue d’une résidence principale, plus avantageux sur ce point précis que le PER individuel ou obligatoire.
Une stratégie peut être envisagée avec les enfants majeurs rattachés au foyer fiscal afin de leur constituer une épargne en vue de l’acquisition de leur future résidence principale. Cette possibilité, qui n’existe plus pour un enfant mineur depuis le 1er janvier 2024, mérite toutefois d’être étudiée au cas par cas avec votre conseiller : les sommes versées restent bloquées jusqu’à la retraite ou l’achat d’une résidence principale, un événement parfois lointain ou incertain, et l’enfant peut avoir besoin de cette épargne bien avant pour d’autres projets (études, installation, véhicule).”Est-il possible d’ouvrir un PER (Plan Epargne Retraite) pour un mineur ?
Cas de sorties anticipées
L’épargne retraite peut être vue, également, comme une forme d’épargne de prévoyance, sans être pour autant à fonds perdus. Les sommes versées sur un PER sont déblocables par anticipation, dans les cas limitativement énumérés à l’article L. 224-4 du Code monétaire et financier :
- le décès du conjoint ou du partenaire de PACS ;
- l’invalidité de 2e ou 3e catégorie du titulaire, de son conjoint, de son partenaire de PACS ou de son enfant ;
- l’expiration des droits à l’assurance chômage ;
- la liquidation judiciaire de l’activité non salariée du titulaire ;
- la révocation ou le non-renouvellement du mandat d’administrateur, de membre du directoire ou de membre du conseil de surveillance, pour un dirigeant n’ayant pas liquidé sa retraite ;
- le surendettement, dans le cadre d’une procédure reconnue par la Banque de France ;
- une affection grave, un handicap ou un accident d’une particulière gravité touchant un enfant à charge du titulaire ;
- le fait, pour le titulaire, d’être âgé de moins de dix-huit ans à la date de la demande (depuis la loi de finances pour 2024, qui a par ailleurs interdit l’ouverture de nouveaux PER par des mineurs à compter du 1er janvier 2024).
Tous ces cas, qui constituent des situations extrêmes, permettent de débloquer les sommes d’un PER, afin de faire face au problème au moins sur le plan financier.
Horizon d’investissement long / Versements mensuels programmés
L’épargne retraite n’est satisfaisante que lorsqu’on lui laisse le temps de travailler. C’est tout l’intérêt des intérêts composés : plus l’horizon de placement est long, plus les gains générés chaque année produisent eux-mêmes des gains les années suivantes. Les versements sont défiscalisés, mais la sortie, en capital comme en rente, sera fiscalisée. Donc, peu d’intérêt de souscrire et de verser des sommes importantes 2 à 3 ans avant sa retraite : sur une si courte période, l’effet des intérêts composés n’a pas eu le temps de jouer, et le capital constitué sera forcément décevant. Nous vous conseillons de verser mensuellement une somme, pendant plusieurs années, et d’investir, si cela est cohérent avec votre profil de risque et votre stratégie patrimoniale, sur des supports offensifs.
Nous vous conseillons de verser mensuellement une somme, pendant plusieurs années, et d’investir, si cela est cohérent avec votre profil de risque et votre stratégie patrimoniale, sur des supports offensifs.
Sortie en capital du plan
Dans la grande majorité des cas, la sortie du PER se fait en capital à la retraite, en une seule fois ou de manière fractionnée si le contrat le permet. Cette seconde option, la sortie fractionnée, est souvent la plus avantageuse fiscalement : en étalant les retraits sur plusieurs années plutôt qu’en un seul versement, vous évitez de faire basculer d’un coup l’ensemble du capital et des plus-values dans une tranche marginale d’imposition plus élevée. Ce mode de sortie est donc à privilégier dans ce cadre, mais également lorsque vous avez besoin de revenus complémentaires réguliers sans pour autant choisir la rente viagère.
Sortie en rente viagère du plan
Vous pouvez également, au moment de votre départ en retraite, opter pour une sortie en rente viagère , ou un mix entre capital et rente selon vos besoins. La rente peut se choisir selon votre stratégie patrimoniale : réversible pour protéger le conjoint, ou progressive pour vous assurer des revenus plus élevés en fin de vie, notamment pour faire face aux dépenses liées à la dépendance.
Depuis le 24 octobre 2024, les nouveaux contrats et les tacites reconductions appliquent une table de mortalité unisexe pour le calcul de la rente, qui remplace les anciennes tables différenciées selon le sexe : cette évolution peut modifier, à la hausse ou à la baisse selon les profils, le montant de la rente viagère servie.
Le choix entre sortie en capital, rente viagère ou combinaison des deux (lien à faire sur article sortie en capital ou en rente) devra faire l’objet d’un calcul dédié, réalisé au moment de la liquidation du contrat, en fonction de vos objectifs, de votre situation fiscale et patrimoniale à cette date, et de vos besoins de revenus. C’est une question qui se posera concrètement au moment de liquider votre PER, et qui mérite d’être étudiée avec votre conseiller.
La clause bénéficiaire du PER
Le PER assurance n’est pas qu’un outil de préparation à la retraite, c’est aussi un véritable outil de transmission. Un PER assurance (le plus répandu) dispose d’une clause bénéficiaire comme l’assurance-vie : au décès du titulaire, le capital est versé aux bénéficiaires désignés dans cette clause. Un PER compte-titres, en revanche, ne dispose pas de cette clause : le capital réintègre l’actif successoral et se transmet selon les règles classiques de succession, sans avantage fiscal particulier.
Pour un PER assurance, la fiscalité applicable dépend de l’âge du titulaire au jour de son décès, et non de l’âge auquel les versements ont été réalisés, contrairement à l’assurance-vie. Si le décès survient avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €, au-delà duquel s’applique une taxation de 20 %, puis 31,25 % pour les montants les plus importants. Si le décès survient après 70 ans, un abattement global de 30 500 € s’applique, réparti entre tous les bénéficiaires, le solde étant soumis aux droits de succession selon le lien de parenté. Dans tous les cas, le conjoint survivant et le partenaire de Pacs bénéficient d’une exonération totale.
Conserver son PER lorsqu’il n’y a pas besoin de revenus complémentaires immédiats à la retraite peut conserver son intérêt.
Si un besoin de liquidités ponctuel se présente malgré tout, il reste possible, sous réserve que le contrat le prévoie, de réaliser des rachats partiels tout en conservant le PER ouvert : vous combinez ainsi un complément de revenus et la poursuite de l’objectif de transmission.
Pourquoi convertir son PEA en rente viagère ?
C’est un avantage souvent oublié du PEA, méconnu de bien des investisseurs et même de nombre de leurs banquiers… en effet il est possible de convertir un PEA en rente viagère, totalement exonérée d’impôt sur le revenu, à condition que le PEA ait plus de 8 ans.
Il faudra faire appel à un PEA assurance et non à un PEA bancaire. Il existe plus de six millions de PEA bancaires en France mais seulement quelques dizaines de milliers de PEA assurance.
Mise en place
Si l’investisseur souhaite toucher une rente viagère défiscalisée, il devra dans un premier temps transférer son PEA bancaire vers une compagnie d’assurance, pour le transformer en PEA assurance, puis signer un contrat de rente viagère. L’antériorité du PEA bancaire est conservée. A la conversion, les prélèvements sociaux (18,6%) seront dus une première fois sur le montant des plus-values.
Le montant de cette rente dépendra, lors de la mise en place de rente viagère, du montant capitalisé sur le PEA et de l’âge du titulaire.
En pratique, un délai de quelques mois est souvent demandé par l’assureur entre la transformation du PEA bancaire en PEA assurance et la mise en place de la rente viagère.
Cette stratégie étant méconnue, peu d’assureurs proposent cette transformation de PEA assurance en rente viagère. Notre cabinet en a identifié deux avec lesquels nous travaillons régulièrement.
Fiscalité
Cette rente viagère présente l’immense avantage d’être exonérée d’impôt sur le revenu, contrairement à de nombreuses rentes.
Une partie de la rente sera soumise aux prélèvements sociaux (18,6%) une seconde fois lors de la distribution, selon l’âge du crédirentier :
- 70% de la rente pour les personnes de moins de 50 ans.
- 50% de la rente pour les personnes âgées de 50 à 59 ans.
- 40% de la rente pour les personnes âgées de 60 à 69 ans.
- 30% de la rente pour les personnes de plus de 69 ans.
Les prélèvements sociaux sont donc à payer deux fois : lors de la conversion en rente (comme si on fermait le PEA) puis partiellement sur la rente.
Notre avis
Cette stratégie est à conseiller dans le cadre d’un complément d’épargne retraite ou de la préservation d’une AAH (Allocation Adultes Handicapés).
Il est possible de convertir un PEA ayant entre 5 et 8 ans en rente viagère, mais la rente viagère sera fiscalisée à l’impôt sur les revenus et aux prélèvements sociaux selon les modalités ci-dessus. Nous conseillons donc, de ne convertir que des PEA de plus de 8 ans.