
Les 4 points d’attention concernant la reprise d’un bien immobilier loué
Cette démarche est extrêmement encadrée en droit français et exige donc de répondre, à tout le moins, à ces quatre questions :
- Pourquoi ? S’agit-il de reprendre le bien pour y habiter ou pour le vendre ?
- Comment ? S’interroger sur le régime applicable au contrat et au type de locataire en place.
- Quand ? Déterminer la date limite à laquelle le locataire doit avoir reçu congé pour que ce congé soit valable.
- A qui adresser le congé ?
Le motif du congé
Les modalités du congé vont différer en fonction du motif. Il est donc important de déterminer si le but de la reprise est, pour le propriétaire, d’y habiter lui-même ou de vendre le bien.
Sur le plan légal, seuls trois motifs permettent au propriétaire de donner valablement congé à son locataire : la reprise pour occuper personnellement le logement (ou le faire occuper par un proche), la vente du bien, ou un motif légitime et sérieux (par exemple des manquements du locataire à ses obligations). Une simple difficulté économique du propriétaire, à elle seule, ne constitue pas un motif légitime et sérieux recevable : les tribunaux exercent sur ce point un contrôle au cas par cas.
Le régime applicable au contrat de bail
L’attention du propriétaire doit se porter dès le départ sur le régime applicable à son contrat de bail. En effet, un bien à usage d’habitation est susceptible de relever de différents régimes et notamment des régimes suivants :
- Régime des logements loués vides (Loi n°89-462 du 6 juillet 1989 relative aux rapports locatifs),
- Régime des logements loués meublés (Depuis la loi Alur, l’article 25-4 de la loi du 6 juillet 1989 défini le logement meublé comme « un logement décent équipé d’un mobilier en nombre et en qualité suffisants pour permettre au locataire d’y dormir, manger et vivre convenablement au regard des exigences de la vie courante.”)
- Régime du bail mobilité (contrat applicable à un locataire considéré comme temporaire type étudiant, salarié en mission temporaire ou en formation professionnelle et d’une durée allant de 1 à 10 mois)
- Régime des logements régis par les dispositions de la loi n°48-1360 du 1er septembre 1948 (applicable aux logements construits avant le 1er septembre 1948 et situés sur certaines communes de plus de 10 000 habitants ou limitrophes).
- Régime des logements conventionnés ANAH…
Focus 1: Les locataires protégés
Le locataire peut, selon son âge et ses ressources, être protégé lorsque le propriétaire veut lui donner congé.
Selon les cas, le propriétaire ne peut pas lui donner congé ou peut lui donner congé, sous certaines conditions.
A titre d’exemple, dans le cas particulier du bien loué sous le régime de la loi de 1948, le propriétaire qui désire reprendre le local pour l’habiter lui-même ne peut notifier congé au locataire ou à l’occupant qu’en lui proposant un logement de remplacement sauf si le propriétaire possède le bien depuis plus de 10 ans ou a été évincé de son propre logement.
Toujours sous le régime de la loi de 1948, le droit de reprise ne peut pas être exercé par le propriétaire lorsque l’occupant est âgé de plus de 70 ans et dispose de ressources annuelles inférieures à 1,5 fois le montant annuel du Smic brut et que le bénéficiaire de la reprise est âgé de moins de 65 ans.
Focus 2 : La forme du congé
Qu’il s’agisse de la loi du 6 juillet 1989 ou de la loi du 1er septembre 1948, la législation précise la plupart du temps expressément les mentions qui doivent figurer sur les congés et la forme de ceux-ci. Le formalisme imposé est parfois très exigent, notamment en matière de congés pour vendre dans le cadre de la loi de 1989.
Il serait ici trop long d’évoquer toutes ces conditions de forme mais, compte-tenu de la complexité des règles applicables, il est recommandé au lecteur de faire appel à un professionnel, commissaires de justice (anciennement huissier) ou Avocat. Précisons que, parfois, la délivrance d’un congé par acte d’huissier est rendue obligatoire, comme c’est le cas pour reprendre un bien loué sous le régime de la loi de 1948.
Le congé doit par ailleurs préciser expressément le motif légal invoqué, à peine de nullité ; pour un congé pour vendre, il doit en outre reproduire l’offre de vente (prix et conditions), le locataire disposant d’un droit de préemption pour se porter acquéreur en priorité.
Les délais de préavis
En fonction du régime applicable, les délais de préavis à respecter pour assurer la validité du congé seront différents.
A titre d’exemple, dans un bail soumis au régime des logements vides, le propriétaire doit donner congé au locataire pour qu’il libère les lieux au plus tard à la date de fin du bail. Pour que le congé soit valable, il faut que le locataire reçoive la lettre de congé au moins 6 mois avant la date de fin du bail (ou du 1er renouvellement ou reconduction du bail, dans certains cas). Ce délai passe à 3 mois pour les logements loués meublés.
Si la lettre de congé parvient au locataire en retard, le congé n’est pas valable.
Ex : si la date de fin du bail est le 15 octobre, alors le locataire doit recevoir la lettre de congé au plus tard le 15 avril.
Si la date de fin du bail est le 31 août, alors le locataire doit recevoir la lettre de congé au plus tard le 28 février (ou le 29 février en cas d’année bissextile).
Si le congé est donné de manière anticipée (ex : avant le délai de 6 mois), il demeure valable mais ne prendra effet qu’à la date à laquelle il aurait dû être donné.
Le délai de préavis court à compter de la réception effective du congé par le locataire, et non de sa date d’envoi : c’est un point que la jurisprudence rappelle régulièrement, notamment pour les envois électroniques évoqués ci-dessus. Ce délai est d’ordre public : aucune clause du bail ne peut le raccourcir, même avec l’accord du locataire.
Le (les) destinataires du congé
Le propriétaire doit adresser sa lettre de congé à tous les signataires du bail.
Lorsque le bail n’est signé que par une personne, le propriétaire doit toutefois prendre garde à la situation matrimonial de son locataire. Ainsi :
- Si un seul des époux est signataire du bail, mais que le propriétaire a été informé du mariage, alors le propriétaire doit adresser la lettre de congé aux 2 époux.
- Si un seul des partenaires de Pacs a signé le bail, mais que les 2 partenaires ont demandé conjointement que le nom de chacun figure au bail, alors le propriétaire doit adresser la lettre de congé aux 2 partenaires de Pacs.
Ce formalisme s’applique de la même façon en cas de colocation avec clause de solidarité : le congé doit viser nommément chaque colocataire signataire, sous peine d’être inopposable à celui qui ne l’aurait pas reçu.
Article écrit avec Julie Mariotte – Avocat à la cour – Inscrit au Barreau de Bordeaux
Expatriés français de retour en France : Les 4 points d’attention concernant la gestion de patrimoine
Il existerait entre 2 et 2,5 millions de français expatriés et ce pour une durée moyenne de plus de 5 ans. Parmi eux, un tiers songerait à revenir en France.
Outre les modalités pratiques liées au déménagement (écoles des enfants, déplacements, couverture santé…) se posent de nombreuses questions concernant le patrimoine.
Concernant la stratégie à adopter, il convient de s’y prendre le plus tôt possible car certaines opérations seront sans doute à réaliser avant le retour effectif en France et plus particulièrement concernant la reprise d’un bien immobilier loué.
Le régime matrimonial et la protection du conjoint
Si un mariage a été célébré à l’étranger, il convient de se demander à quel régime le couple est soumis. Par exemple la plupart des mariages dans les pays anglosaxons impliquent un régime de séparation de biens au retour en France. Faire le point sur les avantages matrimoniaux (la protection entre époux) et les donations éventuelles est également essentiel. L’interlocuteur naturel à ce sujet est le notaire.
La fiscalité des revenus
Lorsqu’un français non-résident a, par exemple, des revenus immobiliers issus de biens locatifs en France, il continue de déposer une déclaration de revenus pendant son expatriation.
Au retour en France, vont s’ajouter à ces revenus locatifs les revenus d’activité ou les pensions de retraites. Le risque principal est de voir sa pression fiscale s’envoler car les revenus fonciers sont lourdement taxés (tranche marginale d’imposition et prélèvements sociaux).
Enfin, si vous répondez aux critères du régime des impatriés (durée d’expatriation, mobilité intra groupe ou avoir été chassé par une entreprise française…), vous bénéficierez d’avantage fiscaux non négligeables.
Produits financiers
Les comptes bancaires ne posent généralement que peu de problèmes. Attention tout de même, si vous conservez un compte bancaire à l’étranger à votre retour en France, vous devrez l’indiquer dans votre déclaration de revenus (formulaire 3916).
Les compte-titres, PEA et assurance-vie peuvent présenter des plus-values importantes. Selon les convention fiscales, fermer ces produits puis les resouscrire ou vendre des positions puis les racheter pour éliminer les plus-values latentes peuvent avoir du sens et représenter d’importants gains fiscaux à terme.
Si vous aviez fait l’objet d’une exit tax lors de votre départ de France (mise en sursis de paiement sur des plus-values latentes ou en report sur des titres de société, au-delà de certains seuils de détention), celle-ci est en principe intégralement annulée au retour, à condition de toujours détenir les titres concernés et de déclarer ce retour (formulaire n°2074-ETS) dans le délai imparti.
Par ailleurs, un contribuable n’ayant pas été résident fiscal de France pendant les trois années précédant son retour peut bénéficier, l’année de son retour, d’un plafond de déduction PER sensiblement majoré (jusqu’à trois fois le plafond annuel standard), cumulable avec les plafonds non utilisés des années précédentes et, pour un couple, avec la mutualisation des plafonds entre époux. C’est un levier d’optimisation ponctuel, à mobiliser l’année du retour.
Les biens immobiliers
Lorsqu’un français s’expatrie pour des raisons professionnelles, dans la plupart des cas, le dernier lien qu’il garde avec la France est l’immobilier… ce qui est finalement très français compte tenu de l’attachement quasi viscéral de nos compatriotes à la pierre.
Une ancienne résidence principale, louée meublée ou non, un investissement locatif ou de défiscalisation, les cas sont nombreux et les choix lors du retour en France décisifs et impactants.
Souvent pour des raisons fiscales ou car la famille a changé de taille (naissance d’enfants, divorce…) la question de vendre certains biens immobilier se pose. Plutôt que d’acheter une nouvelle résidence principale, il convient peut-être par exemple de mettre fin à un bail locatif afin d’occuper le bien.
Mais prudence tout de même, s’il s’agissait d’un investissement défiscalisant, il faut s’assurer que mettre fin du bail ne remet pas en cause l’avantage fiscal obtenu (réduction d’impôt, travaux impactés sur les revenus fonciers…). Une fois ces informations vérifiées, un calcul précis de la rentabilité réelle des biens immobiliers loués est à réaliser, nette de la nouvelle fiscalité française, avant de prendre des décisions aux conséquences patrimoniales potentiellement lourdes.
Article écrit avec Julie Mariotte – Avocat à la cour – Inscrit au Barreau de Bordeaux
Faut-il investir en FIP, FCPI, FCPI-JEI, FIP Corse ou Outremer pour défiscaliser son impôt sur le revenu ? Quels conseils pour sélectionner les meilleurs fonds ?
Les produits de défiscalisation sont distribués par de nombreux acteurs : banques privées, cabinets de gestion de patrimoine et sociétés de gestion en direct.
Attention toutefois : depuis 2026, ces différents véhicules n’offrent plus tous un avantage fiscal. Le FIP métropole et le FCPI “classique” ont perdu leur réduction d’impôt à l’entrée. Seuls les FIP Corse et Outre-mer, ainsi qu’une nouvelle catégorie de FCPI investis en Jeunes Entreprises Innovantes (FCPI-JEI), permettent encore de réduire son impôt sur le revenu en contrepartie de l’investissement.
Montage
Des sociétés de gestion créent des FIP et FCPI afin d’investir au capital de PME l’argent confié par les souscripteurs. Ces derniers deviennent alors propriétaires de parts des fonds dans lesquels ils investissent. Les gérants investissent selon une stratégie et des contraintes, connues au préalable par l’investisseur, et régulées par l’AMF (Autorité des Marchés Financiers).
Les FIP et FCPI impliquent une durée de blocage comprise entre 6 et 10 ans et un risque élevé de perte en capital. En contrepartie de ce risque, une réduction d’impôt sur le revenu était historiquement accordée à l’entrée : 25 % depuis le 10 août 2020 (18 % auparavant). Ce n’est plus le cas pour l’ensemble des fonds aujourd’hui :
Le FIP métropole a perdu sa réduction d’impôt à compter du 1er janvier 2026.
Le FCPI classique a perdu la sienne à compter du 21 février 2026.
Seuls les FCPI investissant dans des Jeunes Entreprises Innovantes (FCPI-JEI) conservent un avantage fiscal, désormais différencié selon le profil du fonds : 30 % pour les JEI classiques, 40 % pour les JEI à impact, 50 % pour les JEI deeptech.
Les FIP, censés investir sur des régions identifiées, sont généralement moins risqués que les FCPI qui investissent sur des sociétés investissant une large part de leur chiffre d’affaires en recherche et développement. Le potentiel de gain est réel sur les FCPI. Sur les FIP, l’objectif est généralement de rendre à peu près le capital investi à terme.
Certains FIP sont spécialisés sur des zones géographiques que le gouvernement cherche à stimuler : la Corse et l’Outre-mer. Afin de pousser l’épargne des Français vers ces placements, la réduction d’impôt y reste fixée à 30 %, un taux que les réformes de 2025-2026 n’ont pas remis en cause. Néanmoins, le nombre d’entreprises intéressantes pour des gérants est plus faible dans ces régions.
Attention tout de même, si vous obtenez une réduction d’impôt en contrepartie de votre investissement, c’est que vous investissez dans des sociétés qui présentent certaines caractéristiques. Les sociétés de gestion doivent respecter des critères de taille (bilan, chiffre d’affaires, salariés…) ou même de dépenses en recherche et développement (FCPI).
Ces FIP et FCPI ne sont pas à confondre avec les FPCI (Fonds Professionnels de Capital Investissement), FCPR (Fonds Commun de Placement à Risque) ou FPS (Fonds Professionnel Spécialisé) qui ne donnent aucun avantage fiscal mais permettent d’aller chercher de la plus-value à terme.
Fiscalité
Investir « one shoot » permet d’obtenir une réduction d’impôt de 25% ou 30% l’année suivant l’investissement.
Des plafonds d’investissements sont prévus pour chacune des catégories.
| Plafonds d’investissement | Investisseur seul | Couple |
| FIP Corse | 12 000 €
(réduction 3 600 €) |
24 000 €
(réduction 7 200 €) |
| FIP Outre-mer | 12 000 €
(réduction 3 600 €) |
24 000 €
(réduction 7 200 €) |
| FCPI-JEI / JEII | 75 000 €
(réduction 22 500 € à 30 000 €) |
150 000 €
(réduction 45 000 € à 60 000 €) |
| FCPI-JEIR (deeptech) | 75 000 €
(réduction jusqu’à 37 500 €) |
150 000 €
(réduction jusqu’à 75 000 €) |
| FIP métropole et FCPI classiques | Plus de réduction d’impôt depuis le 1er janvier 2026 | Plus de réduction d’impôt depuis le 1er janvier 2026 |
Les plafonds des FIP Corse et des FIP Outre-mer sont indépendants les uns des autres et se cumulent. Les réductions d’impôt obtenues au titre des FIP Corse et Outre-mer entrent dans le plafonnement global des niches fiscales, fixé à 10 000 €. Les FCPI-JEI, en revanche, en sont explicitement exclus : ils bénéficient d’un plafond spécifique qui leur est propre, cumulé à 50 000 € sur la période 2024-2028, ce qui en fait un levier complémentaire pour les contribuables ayant déjà saturé leurs autres niches fiscales.
Seuls les prélèvements sociaux (18,6 % depuis le 1er janvier 2026, contre 17,2 % auparavant) seront dus sur les plus-values à la sortie, quel que soit le fonds.
Il s’agit d’une réduction d’impôt et non pas d’un crédit d’impôt (ce dernier donnant lieu à un remboursement de l’administration fiscale). Si vous n’avez pas d’impôt à effacer, la réduction sera perdue.
Sélectionner les meilleurs fonds
Comme toujours, il est important de s’intéresser à la société de gestion. Sont à étudier : son ancienneté, la stabilité des gérants, la composition du capital et sa capacité à liquider totalement les fonds passés, une fois la fin de l’engagement de conservation atteint, tout en créant de la performance.
L’équipe de gestion et son parcours sont déterminants pour décider dans quel fonds investir.
Nous choisissons prioritairement des sociétés dans lesquelles les gérants sont investis dans leurs fonds, ont des parts de la société de gestion et ont une rémunération liée à la performance (carried interest). Ce mécanisme permet d’aligner les intérêts des gérants sur ceux des investisseurs, puisque ces derniers ne toucheront une rémunération variable qu’à condition que le fonds atteigne une certaine performance.
Nous apprécions des sociétés telles qu’Eurazeo et Isatis.
Stratégie patrimoniale
Depuis la réforme 2025-2026, la logique d’investissement dans ces fonds doit être clairement scindée en deux :
- D’un côté, une logique de défiscalisation, qui ne peut plus s’obtenir que via un FIP Corse, un FIP Outre-mer, ou un FCPI-JEI. C’est là que doit se concentrer la réflexion pour un investisseur cherchant avant tout un avantage fiscal.
- De l’autre, une logique de performance pure, sans avantage fiscal à l’entrée, avec un FPCI (Fonds Professionnels de Capital Investissement), un FCPR (Fonds Commun de Placement à Risque) ou un FPS (Fonds Professionnel Spécialisé) qui ne donnent aucun avantage fiscal mais permettent d’aller chercher de la plus-value à terme.
Pour un investisseur qui souhaite investir dans des fonds non cotés défiscalisant, il faut avant tout diversifier le risque en achetant plusieurs fonds tout en profitant d’un avantage fiscal. D’une année à l’autre, d’une société de gestion à une autre, les performances peuvent être très différentes.
Points d’attention
Nous vous rappelons que les frais de gestion sont élevés, comme souvent en Private Equity (souvent au-delà de 3%). Ces frais sont liés à l’analyse de multiples dossiers de sociétés non cotées, mobilisant ainsi des équipes nombreuses. Ils sont prélevés directement sur la valeur de la part.
Le risque en capital pris par les investisseurs reste important, pour un avantage fiscal désormais limité aux seuls FIP Corse/Outre-mer (30 %) et FCPI-JEI (30 % à 50 %).
La durée de blocage est longue : 6 à 10 ans selon les fonds.
Le risque d’illiquidité est particulièrement réel puisque les sociétés de gestion investissent sur de petites sociétés en développement et/ou régionales. Un gérant mettant du temps à liquider son fonds impactera nécessairement son taux de rendement interne.
Notre avis
Notre avis est très réservé sur ce type d’investissement. La défiscalisation ne doit pas être au centre d’une stratégie patrimoniale. Nous préférons grandement agir sur l’assiette de l’impôt que sur l’impôt lui-même ou aller chercher des investissements avec un bon couple rendement / risque qui permettra de réaliser de la plus values sans les contraintes permettant d’obtenir un avantage fiscal à la souscription qui généralement pèse sur la performance à terme.
Pour les investisseurs qui souhaitent malgré tout conserver un objectif de défiscalisation via ce type de support, seuls les FIP Corse, les FIP Outre-mer et les FCPI-JEI le permettent encore avec, pour ces derniers, un profil de risque généralement plus marqué (jeunes entreprises innovantes) qu’il convient de bien mesurer avant d’investir.
Nous préférons, de manière générale, agir sur l’assiette de l’impôt plutôt que sur l’impôt lui-même, dans le but de mettre en place des stratégies patrimoniales plus durables.
Le service de déclaration des biens immobiliers du site impôts.gouv
La suppression de la taxe d’habitation sur les résidences principales a fait naître un nouveau service de déclaration des biens immobiliers. Pour l’Administration Fiscale, les informations renseignées vont permettre de savoir quel bien constitue votre résidence principale et ainsi l’exonérer de taxe d’habitation. Elle saura également quels biens constituent des résidences secondaires ou des biens locatifs qui se verront, eux, assujettis à la taxe d’habitation.
Cette déclaration obligatoire est devenue annuelle depuis 2023 : chaque propriétaire doit confirmer ou mettre à jour sa déclaration avant le 30 juin de chaque année pour tout changement intervenu au 1er janvier précédent (locataire, vacance, passage de résidence principale à secondaire, acquisition…). Aucune démarche n’est requise si rien n’a changé depuis la dernière déclaration.
Précisons également qu’elle concerne aussi bien les résidents fiscaux français que les non-résidents dès lors qu’ils détiennent un bien immobilier en France.
En pratique
Rendez-vous sur votre espace impots.gouv / onglet « Bien Immobiliers ».
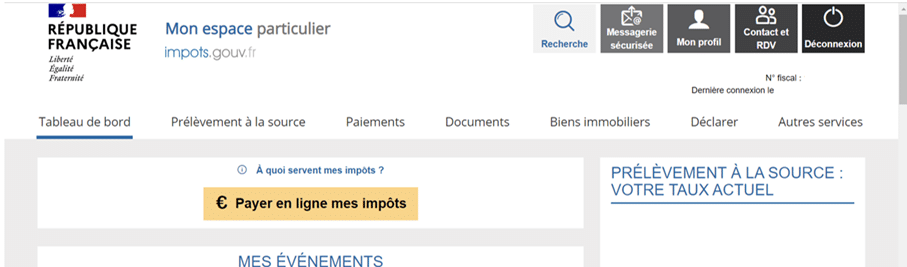
Vous entrez ensuite dans l’espace pré-renseigné des biens immobiliers que l’Administration Fiscale sait être les vôtres.
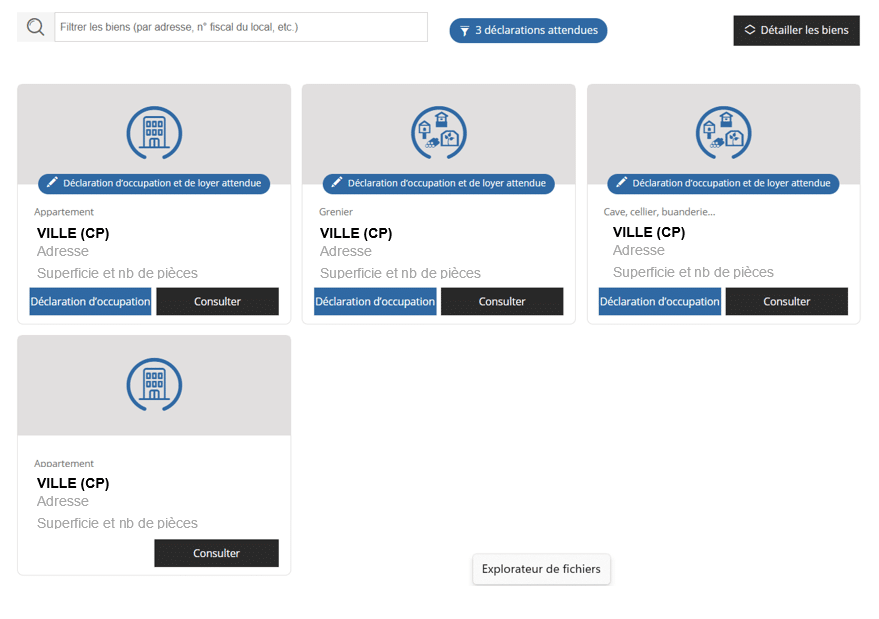
Il convient alors de remplir l’ensemble des informations demandées à savoir :
- Pour les biens occupés (résidence principale et secondaire) il faudra indiquer «propriétaire occupant à titre de résidence principale / secondaire” puis vérifier que tous les occupants sont bien inscrits ou les ajouter. Les enfants semblent ne pas avoir besoin d’être mentionnés.
- Pour les biens vacants ou loués ou occupés à titre gratuit, il faudra le mentionner puis, pour les biens occupés, préciser le type de location le cas échéant ainsi que le nombre et le nom, prénom, date et lieu de naissance des occupants (enfants non compris).
En cas de location saisonnière, inutile de renseigner l’identité des occupants.
Depuis 2026, le service demande plus précisément le loyer mensuel hors charges lorsque l’écran vous y invite : un champ à ne pas laisser vide même s’il paraît redondant avec votre déclaration de revenus fonciers. Le service s’est par ailleurs enrichi de plusieurs fonctionnalités pratiques : regroupement de plusieurs biens ayant la même situation d’occupation pour éviter de ressaisir l’information bien par bien, motif de vacance à préciser, contrôles de cohérence bloquant certaines saisies contradictoires, et possibilité de déléguer la mise à jour de la déclaration à un mandataire (gestionnaire ou administrateur de biens).
Il est à noter que pour les biens démembrés, seul l’usufruitier doit renseigner les informations sus mentionnées. En revanche, le nu propriétaire n’aura pas à compléter quoi que ce soit mais verra apparaitre en « consultation seule » le bien dans son espace impots.gouv.
De même, pour les biens détenus en indivision, par des époux, la déclaration faite par l’un des deux membres du couple se reporte automatique sur l’espace impots.gouv de son conjoint.
Enfin les autres biens indivis, apparaissent sur chacun des espaces mais l’administration fiscale se fiera à la dernière déclaration réalisée par l’un des indivisaires.
Une fois terminée, vérifiez bien que tout est complet et n’oubliez pas qu’en cas de changement vous pourrez modifier votre déclaration.
Enfin, sachez qu’en l’absence de déclaration ou d’inexactitude dans les déclarations, une amende de 150€ par local sera encourue. Ce montant de 150 € par local, reste bien en vigueur sur le plan légal, mais son application pratique a été très ciblée jusqu’à présent. Au titre de la campagne 2025, elle n’a été effectivement appliquée qu’à certains propriétaires personnes morales détenant plus de 200 biens, et une tolérance similaire semble prévaloir pour les particuliers sur la campagne 2026. Cette tolérance ne dispense toutefois ni de l’obligation de déclarer, ni des conséquences indirectes d’une déclaration erronée (application à tort de la taxe d’habitation sur les résidences secondaires ou de la taxe sur les logements vacants, par exemple). Mieux vaut donc continuer à être à jour de vos déclarations plutôt que de compter sur cette tolérance administrative, qui n’est ni garantie ni pérenne !
Peut-on transférer un contrat d’assurance-vie ?
Oui, il est tout à fait possible de transférer un contrat d’assurance-vie entre courtiers, ainsi qu’au sein d’un même assureur. Cette possibilité est offerte par l’entrée en vigueur en 2019 de la Loi Pacte. Dans ces deux cas, les transferts se font sans perte des avantages fiscaux historiques. Le transfert de contrat d’assurance-vie dans une autre compagnie d’assurance n’est toutefois à ce jour pas possible.
Ainsi, dès lors que vous n’êtes pas satisfait (absence de réactivité, de suivi, indisponibilité, frais élevés…) de votre intermédiaire financier (conseiller en gestion de patrimoine, agent général, banquier…) sur votre contrat d’assurance-vie, vous pouvez décider de le transférer chez un nouveau courtier. En effet, après la souscription d’un contrat d’assurance-vie, il est très important qu’un suivi régulier soit effectué par le courtier afin d’en assurer un rendement optimal.
Conséquences fiscales
Le transfert d’un contrat d’assurance-vie entre courtiers n’entraîne aucune perte d’avantage fiscal. Toute l’antériorité fiscale du contrat est conservée (date de souscription conservée). En effet, peu importe que votre contrat ait plus ou moins de 8 ans, que les versements aient été faits avant ou après 70 ans ou que le contrat ait été souscrit avant ou après 1999, vous conserverez la fiscalité initiale même après le transfert (contrairement, bien évidemment, à un rachat de contrat).
Coût
Le transfert d’un contrat d’assurance-vie auprès d’un autre courtier est gratuit pour l’assuré (absence de frais de transfert, d’impôts ou de prélèvements sociaux).
Les transferts de contrats entre courtiers sont courants, mais chaque assureur dispose de ses propres règles en matière de transférabilité. Ainsi, en fonction de la politique appliquée par l’assureur, le transfert peut être gratuit pour le futur intermédiaire ou ce dernier pourra être amené, par exemple, à verser une indemnité de 18 mois de commissions au premier correspondant.
Processus de transfert
La transférabilité d’un contrat d’assurance-vie est simple mais peut prendre quelques mois.
Lors d’un transfert entre courtiers, il suffit d’envoyer un ordre de remplacement. Il s’agit d’une lettre indiquant à l’assureur le nom du nouveau courtier que vous avez choisi et la raison du transfert (mécontentement, regroupement des actifs financiers chez un seul intermédiaire…).
Sauf dans quelques cas très particuliers, tous les contrats sont transférables.
Transfert de contrats d’assurance-vie français
A ce jour, nous avons, par exemple, déjà procédé à des transferts entrants dans nos cabinets depuis des contrats :
- Abeille Assurance (ex Aviva)
- AEP distribués par BNP Paribas (Panthea Vie, BNP Paribas Multiplacements, Saint Honoré, Privaciel, 1818, Vega, Sélection, Grenat Sélection…)
- AG2R La Mondiale
- Allianz (Sélection, Soprane…)
- AXA
- CNP – distribués par La Banque Postale (CNP Patrimoine, Canopia, Sélection, Selexance…)
- Generali Patrimoine
- Intencial (Apicil)
- La Mondiale Partenaires (Enedia, UBS Evolution, Sélection 1818, Saint Honoré…)
- MMA
- Oradéa (Distribués par UNEP et UAF Life Patrimoine)
- Preparvie (distribués par UNEP et Banque Populaire)
- Primonial
- Selencia – Ageas (Corbeille Sélection, Corbeille Univers, Privilège Multigestion, Erinis, MyPGA, PGA)
- Spirica – Groupe Crédit Agricole (Private, Version Absolue…)
- Suravenir (Vie Plus)
- SwissLife (Stratégic Premium, Oxygène, Sélection R…)
- UNEP
N’hésitez pas à nous contacter, afin de confirmer la transférabilité du ou de vos contrat(s) d’assurance(s)-vie.
Transfert contrats d’assurance-vie luxembourgeois
A ce jour, nous avons, par exemple, déjà procédé à des transferts entrants dans nos cabinets depuis des contrats :
- Afi Esca Luxembourg
- AG2R La Mondiale Europartner
- Allianz Life Luxembourg (Allianz Exclusive Invest / Global Invest Evolution),
- Axa Wealth Europe
- Baloise Vie Luxembourg
- BPCE Life (Fipavie, Sélection Zéphyr Lux, Premium…)
- Cardif Lux Vie
- CNP Luxembourg
- Generali Luxembourg
- La Mondiale Euro Partner (Bond 4 European Mobility / Life Mobility Evolution…)
- Lombard International Assurance
- Onelife
- SwissLife
- Vitis Life
- Wealins (4 Life…)
N’hésitez pas à nous contacter, afin de confirmer la transférabilité du ou de vos contrat(s) d’assurance(s)-vie.
Pourquoi transférer chez Terrae Patrimoine ?
Nous ne sommes pas un simple courtier en assurance. Nous conseillons nos clients sur l’ensemble de leur stratégie patrimoniale (juridique, fiscalité, investissements y compris d’autres que l’assurance-vie qui n’est pas toujours la solution la plus adaptée), avec un conseiller personnel et unique à très long terme.
Nous ne prenons pas de frais d’entrée et appliquons une rémunération basée sur le suivi ; notre politique étant de conseiller le client sur du long terme. Pour plus de détail sur la politique de notre Groupe n’hésitez pas à cliquer ici.
Quels contrats pour protéger son entreprise ? Assurance Homme clé, Assurance croisée associés, Assurance responsabilité civile
Encore plus que pour un salarié, la prévoyance est un aspect important d’une stratégie cohérente d’un chef d’entreprise. En effet, en cas de décès ou d’invalidité, les conséquences iront au-delà du patrimoine privé du chef d’entreprise. Sans sa tête pensante, ou sans l’une de ses têtes pensantes, beaucoup de sociétés peuvent péricliter ou être rapidement en grande difficulté. Les premiers à en souffrir seront les éventuels associés, les salariés et les clients.
Afin de protéger son activité professionnelle, des contrats de prévoyance, adaptés à chaque situation peuvent être souscrits par le chef d’entreprise. Pour rappel, il s’agit de contrats à fonds perdus pour l’entreprise (aucun capital ne peut être récupéré si les garanties ne sont pas exercées).
Outre le contrat de prévoyance classique décrite dans cet article Quelle prévoyance pour le chef d’entreprise ?, des contrats spécifiques permettent de se protéger, à savoir :
Contrat Homme Clé
Un contrat homme clé assure le versement d’un capital permettant de compenser la perte (décès et PTIA) d’un élément essentiel de l’entreprise tel que : le dirigeant, le collaborateur indispensable… Un certain préjudice économique sera à assurer : baisse du chiffre d’affaires et/ou frais engendrés par un recrutement. Plus le montant assuré sera élevé, plus le montant de la cotisation sera important.
La société recevra une trésorerie permettant de poursuivre l’activité temporairement et de faire face au recrutement et à la formation d’un remplaçant.
Fiscalement, les cotisations sont une charge pour l’entreprise. La prestation éventuellement versée à l’entreprise par l’assureur est un profit exceptionnel, qui sera fiscalisé puisqu’il remplace un chiffre d’affaires qui aurait lui-même dû être fiscalisé.
Garantie croisée entre associés
Il est possible de mettre en place une garantie croisée entre associés. En cas de décès, cette garantie permet aux associés survivants de bénéficier d’un capital leur permettant de racheter à ses héritiers les parts de l’associé décédé. Ainsi, sera assurée la continuité de la société et évitée, aux associés actuels, une éventuelle situation de blocage. Le versement du capital peut être également prévu en cas de PTIA (Perte Totale et Irréversible d’Autonomie).
Chaque associé peut souscrire autant de contrats de garantie croisée que la société compte d’associés. L’évaluation des parts est, généralement, réalisée par l’expert-comptable de la société.
Les héritiers de l’assuré recevront ainsi des liquidités à la place de parts sociales qu’ils auraient dû revendre. Ces liquidités permettront, également, aux héritiers de faire face aux droits de succession. Les associés évitent ainsi de voir un nouvel associé entrer au capital. Attention, les héritiers peuvent vendre leurs parts à n’importe qui, et donc pas forcément aux anciens associés. Il est bon de prévoir des clauses d’agréments dans les statuts, afin que les associés survivants soient prioritaires pour acquérir les parts de l’associé décédé.
Si les cotisations sont payées par l’entreprise, elles sont intégrées à la rémunération du dirigeant (cotisation sociales et impôts sur le revenu seront dus). Pour les éventuels bénéficiaires de la prestation, le capital est exonéré de droit de succession dans les mêmes conditions fiscales qu’un contrat d’assurance-vie.
Assurance responsabilité civile du dirigeant
Le dirigeant est un mandataire social, pouvant être personnellement tenu responsable de certaines fautes. Il devra alors payer, sur ses deniers propres, les éventuels dommages et intérêts ainsi que les frais de défense.
Ce type d’assurance permet de couvrir l’ensemble de ces pénalités et frais. Les fautes concernées peuvent, par exemple, être liées à des infractions au droit du travail, au droit fiscal, au droit social, au droit de la consommation ou à l’environnement.
Quelle prévoyance pour le chef d’entreprise ?
En tant que chef d’entreprise ou professionnel libéral (médecin, notaire, avocat, architecte, expert-comptable…), votre rôle est central dans la réussite de votre activité.
Mais avez-vous pensé à ce qu’il adviendrait en cas d’imprévu ? Maladie, accident ou décès peuvent survenir à tout moment, mettant en péril vos revenus, votre entreprise et la sécurité financière de vos proches.
La prévoyance individuelle est la solution pour anticiper ces risques et garantir votre sérénité.
Si la prévoyance individuelle protège avant tout le dirigeant et sa famille, il est tout aussi crucial d’anticiper les risques pouvant impacter l’entreprise et ses associés. Découvrez dans cet article Quels contrats pour protéger son entreprise ? Assurance Homme clé, Assurance croisée associés, Assurance responsabilité civile
Attention à ne pas confondre la prévoyance individuelle avec une mutuelle santé. La prévoyance protège vos revenus en cas d’arrêt de travail, d’invalidité ou de décès, assurant ainsi votre sécurité financière et celle de vos proches. À l’inverse, une mutuelle santé couvre uniquement vos frais médicaux (hospitalisation, consultations, soins dentaires ou optiques).
Trois risques majeurs peuvent affecter votre vie personnelle et professionnelle :
- Le décès :
Il peut survenir à la suite d’une maladie ou brutalement par accident. La conséquence financière est une perte totale et définitive des revenus professionnels du défunt.
Ce type de garantie permet de protéger vos proches en leur assurant un capital décès et/ou une rente pour maintenir leur niveau de vie.
Ces prestations seront versées selon le montant défini dans le contrat (liberté dans le montant souhaité) et aux personnes indiquées dans la clause bénéficiaire. Il est donc essentiel qu’elle reflète vos volontés et votre situation personnelle (marié, divorcé, avec ou sans enfants à charge…).
- L’Incapacité Temporaire de Travail (ITT)
Elle fait suite à une maladie ou un accident entraînant un arrêt total de travail. Cet état temporaire peut durer quelques jours ou plusieurs mois et avoir un impact financier significatif. Au terme de trois ans, si vous êtes toujours en arrêt, vous serez classé en invalidité.
Ainsi, en cas d’arrêt de travail, vous percevrez des indemnités journalières (IJ) pour compenser cette perte ou cette baisse temporaire de revenus.
Le montant de cette garantie est défini selon vos revenus professionnels.
- L’Invalidité
Elle fait suite à une maladie ou un accident entraînant un arrêt total de travail. Cet état temporaire peut durer quelques jours ou plusieurs mois et avoir un impact financier significatif. Au terme de trois ans, si vous êtes toujours en arrêt, vous serez classé en invalidité.
Ainsi, en cas d’arrêt de travail, vous percevrez des indemnités journalières (IJ) pour compenser cette perte ou cette baisse temporaire de revenus.
Le montant de cette garantie est défini selon vos revenus professionnels.
Insuffisance des régimes obligatoires
Ces indemnisations complètent les prestations propres à chaque régime obligatoire auquel votre profession est rattachée (SSI, CARMF, CAVEC, CIPAV…), souvent insuffisantes pour maintenir votre niveau de vie.
En moyenne, en cas d’incapacité (ITT), les indemnités journalières (IJ) couvrent moins de 50% de vos revenus. En cas de décès, le capital prévu est faible et ne garantit pas la stabilité financière de vos proches.
Certains régimes ne prévoient même pas de prise en charge en cas d’invalidité partielle (CARMF) ou en cas d’incapacité (CIPAV).
Une prévoyance adaptée à vos besoins
Un contrat de prévoyance complémentaire est donc indispensable. Il doit être adapté :
- à votre profession,
- à la manière dont vous l’exercez,
- à votre situation personnelle.
Il existe également des garanties complémentaires et facultatives qui permettent d’optimiser votre couverture sur mesure : rente conjointe, rente éducation, couverture des frais professionnels, pratique de sports spécifiques…
Cotisations déductibles au titre de la loi Madelin
En tant que gérant de votre entreprise, les cotisations versées au titre des garanties éligibles sont déductibles de votre revenu professionnel imposable (résultat ou bénéfice), dans les conditions et limites prévues par la loi Madelin :
=> Jusqu’à 3,75% de vos revenus professionnels + 7% du Plafond Annuel de la Sécurité Sociale (PASS).
Ex : Pour un revenu annuel de 70 000 €, vous pouvez déduire jusqu’à 5 922 € de vos cotisations en 2025.
Notre accompagnement sur mesure
Chez Terrae Patrimoine, nous considérons la prévoyance comme un élément clé de la gestion de votre patrimoine global, au même titre qu’un placement financier ou une stratégie d’investissement.
Chaque situation est unique. Forts de notre expertise, nous vous proposons un audit prévoyance afin de vous recommander le contrat réellement adapté à votre situation.
Pour ce faire, nous étudions l’ensemble des conditions générales des contrats existants. Nous sommes très vigilants sur les définitions, les méthodes de calcul, les exclusions et restrictions pouvant impacter la prise en charge réelle par l’assureur en cas de sinistre. Nous assurons un suivi annuel de votre couverture pour qu’elle reste toujours adaptée à votre situation (mariage, enfants, évolution des revenus, changement de statut social…).
Nous collaborons avec des assureurs de renom et restons constamment attentifs aux nouveaux contrats, aux modifications des conditions générales et aux évolutions du marché. Cette approche nous permet de proposer en permanence les meilleures garanties à nos clients.
Un contrat de prévoyance individuelle est bien plus qu’une simple formalité. Même s’il porte le nom de “contrat facultatif”, il est indispensable pour assurer votre protection, celle de votre activité et de vos proches.
SEL et BNC : quels changements sur votre rémunération depuis 2025 ?
Depuis le 1er janvier 2025, les revenus tirés de l’activité libérale exercée en société (SELARL, SELAS…) sont fiscalement traités comme des BNC (Bénéfices non commerciaux).
Cette clarification, issue d’un arrêt du Conseil d’État du 8 avril 2025, impose une nouvelle lecture de la rémunération dite « technique », avec des impacts directs sur vos obligations déclaratives, votre stratégie de rémunération et votre fiscalité personnelle.
Ce qui change en 2025
Jusqu’en 2024, il était courant que les rémunérations issues de l’activité libérale au sein d’une SEL soient déclarées comme traitements et salaires (en SELAS) ou via l’article 62 du CGI (rémunération de gérance en SELARL).
Depuis le 1er janvier 2025, cette pratique n’est plus possible : la rémunération perçue pour l’exercice de l’activité libérale est systématiquement imposée en BNC sauf en cas de lien de subordination démontré, situation assez rare dans les faits.
En clair, la création d’une société à l’impôt sur les sociétés ne modifie plus la nature ni le régime fiscal des revenus libéraux : il s’agit de BNC, quel que soit le mode de rémunération et la forme social de la structure.
Il faut désormais distinguer deux flux de rémunération :
- Rémunération de l’activité libérale : imposée en BNC.
- Rémunération des fonctions de direction (gérant ou président) : imposée comme traitements et salaires (SELAS) ou rémunération de gérance selon l’article 62 (SELARL).
Quelles sont les conséquences concrètes et immédiates ?
- Suppression de l’abattement de 10% pour frais professionnels => augmentation mécanique de l’impôt sur le revenu à payer.
- Fin du prélèvement à la source automatique => vous devez désormais gérer votre taux et vos acomptes via impots.gouv.fr.
- Obligation de déclaration BNC via le formulaire 2035 (ou 2042-C-PRO pour les micro-BNC), généralement gérée par votre expert-comptable.
- Clarification et justification de la répartition des rémunérations => distinction précis de la part liée aux fonctions de direction et celle issue de l’activité libérale par des éléments concrets sans recourir à un forfait automatique (fin de la tolérance des 5 % pour la gérance).
- Révision de votre stratégie sociale, fiscale et patrimoniale.
Ce qu’il faut retenir
- Une activité libérale reste du BNC, même exercée en société à l’IS.
- La séparation entre activité technique et mandat social doit être justifiée par des éléments concrets.
- Le changement s’applique dès les revenus de 2024, avec impact dès 2025.
Cette réforme vise à sécuriser la doctrine fiscale et à limiter les divergences d’interprétation.
Elle clarifie la nature des revenus, mais exige une gestion plus fine de la rémunération, une anticipation renforcée et une coordination étroite avec vos conseils habituels.
Chez Terrae Patrimoine, nous accompagnons les professionnels libéraux dans la structuration juridique, fiscale et patrimoniale de leur activité. Notre rôle est de vous apporter un éclairage objectif et personnalisé pour optimiser vos choix de rémunération, de protection sociale et de stratégie patrimoniale.
En lien avec vos conseils habituels (expert-comptable, avocat, notaire), nous assurons une coordination fluide pour bâtir une stratégie cohérente et durable à chaque étape de votre parcours.