
Installation d’un médecin : quels bons réflexes adopter ?
S’installer en tant que médecin libéral ou spécialiste implique de jongler avec de nombreuses responsabilités : ouverture du cabinet, démarches administratives, gestion financière (comptabilité, aspects juridiques, recrutement éventuel), tout en assurant la prise en charge de votre patientèle dès le premier jour.
Mais avez-vous pensé à vous protéger, vous et votre famille, en cas d’imprévu tel qu’une maladie, un accident ou un décès ? Que se passerait-il si vous n’aviez plus la capacité d’exercer ? Comment maintenir vos revenus et garantir votre niveau de vie et celui de votre famille ?
Toutes ces questions, souvent repoussées, doivent être abordées dès le début de votre installation.
En tant que professionnel de santé, vous êtes conscient des répercussions financières dramatiques que peuvent avoir une maladie ou un accident sur la vie de vos patients. Il ne faut pas négliger ces risques pour vous-même.
LA PROTECTION DE VOS REVENUS : UN CONTRAT DE PRÉVOYANCE ADAPTÉ
En tant que médecin, vous cotisez auprès de votre régime obligatoire, la CARMF (Caisse Autonome de Retraite des Médecins de France). Cette cotisation est calculée en fonction de vos revenus.
Important : une réforme de l’assiette des cotisations sociales des médecins libéraux s’applique depuis les revenus 2025 (donc sur les cotisations dues en 2026). Elle unifie et simplifie le calcul de l’assiette (BNC majoré des cotisations sociales et de la CSG déductible, avec un abattement de 26 % plafonné à 1,3 PASS), ce qui fait mécaniquement évoluer les cotisations : à la hausse d’environ 5 % pour les médecins en secteur 2, à la baisse légère pour la plupart des médecins en secteur 1 (sauf très hauts revenus). Les chiffres ci-dessous doivent donc être vérifiés au cas par cas via votre espace CARMF, notamment pour les cotisations retraite et invalidité-décès.
Cotisations en 2026 :
- Assiette de calcul : revenu net d’activité indépendante en 2024 (l’assiette de calcul CARMF porte toujours sur les revenus de l’avant-dernière année).
- Cotisations invalidité-décès : les montants par classe pour 2025 (entre 623 € et 1 000 €) ont été revalorisés pour 2026 ; le montant exact dépend désormais aussi de la réforme de l’assiette évoquée ci-dessus.
- Réduction possible pour les deux premières années sous certaines conditions.
- Paiement en deux échéances : un acompte en janvier, puis le solde en mai, juin ou juillet selon la réception de votre déclaration de revenus. L’Urssaf prélève la cotisation et la restitue à la CARMF.
Des prestations insuffisantes en cas d’arrêt de travail
À partir du 91ᵉ jour, la CARMF verse une indemnité journalière calculée en fonction de vos revenus et de votre classe de cotisation. Cependant, ces prestations restent insuffisantes pour garantir un niveau de vie stable.
En 2026, l’indemnité journalière (IJ) est comprise entre 65,84 € et 197,51 € par jour (contre 64,52 € à 193,56 € en 2025), pour un revenu supérieur ou égal à environ 144 600 €.
Pendant les 90 premiers jours, c’est la CPAM qui verse une indemnité journalière (réforme 07/2021), mais celle-ci est également limitée.
En cas d’invalidité, aucune pension n’est versée en cas d’invalidité partielle.
Seule une rente est accordée si l’invalidité est totale et définitive, c’est-à-dire si vous êtes totalement incapable d’exercer la médecine.
En 2026, la rente invalidité est comprise entre 23 662 € et 31 549 € par an (contre 23 198 € à 30 930 € en 2025), selon votre revenu moyen des trois dernières années.
Ex : un médecin gagnant 80 000 €/an, soit 220 €/jour, percevrait :
- 110 €/jour du 4ᵉ au 90ᵉ jour, versés par la CPAM.
- 112 €/jour à compter du 91ᵉ jour, versés par la CARMF.

Ainsi, sans couverture complémentaire, un accident ou une maladie peut engendrer de graves difficultés financières. Un contrat de prévoyance individuel est indispensable pour assurer la continuité de vos revenus en cas d’incapacité ou d’invalidité.
Pour mieux comprendre l’intérêt d’un contrat de prévoyance et ses avantages pour les professionnels libéraux, consultez notre article détaillé : Quelle prévoyance pour le chef d’entreprise ?
Attention aux critères de sélection d’un bon contrat
En 2005, le colloque sur l’« imprévoyance » organisé par la CARMF et le CNOM a mis en évidence que de mauvais contrats de prévoyance sont un frein à la prise en charge des pathologies liées à l’exercice médical.
Selon le Guide Incapacité Temporaire et Invalidité de la CARMF – édition 2023 :
- 67% des médecins bénéficiaires de la rentre invalidité sont liés à des troubles mentaux et des maladies du système nerveux.
- 53% des médecins bénéficiaires des indemnités journalières sont liés à des tumeurs malignes et des troubles mentaux.
Tous les contrats ne se valent pas ! Voici les points clés à examiner :
- Affections psychiques et burn-out (les principales causes de l’arrêt de votre activité) : quelle est la définition au sein du contrat ? Comment sont-elles indemnisées ? Avec ou sans condition d’hospitalisation ? Des restrictions s’appliquent-elles ? Etc.
- Rente invalidité (le risque le plus rare mais le plus lourd de conséquence) : comment est-elle définie et calculée ? À partir de quel taux est-elle versée ? Jusqu’à quel âge ? Prend-elle en compte uniquement l’invalidité professionnelle ou inclut-elle l’invalidité fonctionnelle, vos capacités à exercer une autre profession… ? Etc.
- Grossesses Pathologiques : comment sont-elles prises en charge ?
Bien que des assureurs comme la MACSF ou La Médicale soient spécialisés dans les professions de santé, cela ne garantit pas qu’ils proposent les meilleures offres. Un audit indépendant et précis est indispensable pour faire le bon choix et vous assurer une prise en charge optimale en cas de sinistre.
Attention aux contrats souscrits durant l’internat : ils ne sont souvent plus adaptés à votre situation de médecin installé.
La prévoyance individuelle complémentaire est qualifiée de facultative, ce qui renforce l’idée que ces contrats pourraient être secondaires. Pourtant, si la première assurance professionnelle obligatoire du médecin nouvellement installé est sa responsabilité civile professionnelle, la deuxième que tout médecin devrait souscrire est cette prévoyance complémentaire.
Les cotisations versées au titre des garanties éligibles sont déductibles de votre revenu professionnel imposable (résultat ou bénéfice), dans les conditions et limites prévues par la loi Madelin.
ANTICIPER SA RETRAITE DÈS LE DÉBUT DE CARRIÈRE
La retraite peut sembler lointaine, mais anticiper tôt permet de mieux se préparer.
Vous cotisez à de la CARMF auprès de trois régimes :
- Le régime de base (CNAVPL Caisse National d’Assurance Vieillesse des Professions Libérales), régime commun à l’ensemble des professionnels libéraux.
- Le régime complémentaire (Régime Complémentaire Vieillesse RCV) et l’ASV (Allocations Supplémentaires Vieillesse), régis par des règles différentes.
Les trimestres cotisés dans les différents régimes de base servent principalement à déterminer votre âge de départ en retraite, alors que les points acquis déterminent le montant de vos allocations.
Cotisations en 2026 :
- Assiette de calcul : revenu net d’activité indépendante en 2024.
- Cotisations retraites (base, complémentaires, ASV) : les montants 2025 (5 735 € à 19 300 € pour le secteur 1 et 10 400 € à 29 600 € pour le secteur 2) ont été revalorisés pour 2026, notamment via le relèvement du PASS à 48 060 € (contre environ 47 100 € en 2025) et la réforme de l’assiette évoquée plus haut. Le taux du régime de base reste de 8,73 % jusqu’au PASS, et celui du régime complémentaire de 11,80 % jusqu’à 3,5 PASS ; les montants totaux exacts par secteur pour 2026 sont à vérifier directement auprès de la CARMF, les sources disponibles n’étant pas concordantes sur ce point.
- Réduction possible pour les deux premières années sous certaines conditions.
- Paiement en deux échéances : un acompte en janvier, puis le solde en mai, juin ou juillet selon la réception de votre déclaration de revenus. L’Urssaf prélève la cotisation et la restitue à la CARMF.
En 2023, la pension de retraite mensuelle moyenne s’élève à 2 800 €. Le régime complémentaire CARMF représente 45% de ce montant, le régime ASV 33 %, suivi du régime de base à hauteur de 22 % de la retraite moyenne versée.
En tant que médecin généraliste ou spécialiste, vous devez justifier d’une durée d’assurance (tous régimes de base confondus) de 169 à 172 trimestres, selon votre année de naissance. L’âge légal de départ en retraite est porté à 64 ans.
Le PER (Plan d’Épargne Retraite)
C’est un outil pertinent, permettant de :
- Se constituer un complément de retraite sur le long terme.
- Déduire ses cotisations de ses revenus imposables.
- Profiter d’un cadre fiscal avantageux.
Pour en savoir plus sur le fonctionnement du PER et ses avantages fiscaux, consultez nos articles détaillés : Pourquoi souscrire un PER ? et Quels sont les bons réflexes à avoir sur un contrat d’épargne retraite ?
Et le rachat de trimestres pour étude ?
Avec plus d’une dizaine d’années d’études, certaines périodes n’ont pas été cotisées auprès d’un régime de retraite. Le rachat de trimestres peut sembler intéressant, mais reste coûteux et incertain, car dépendant des réformes à venir.
Autres investissements ?
Il peut être plus judicieux d’opter pour des investissements personnels dont vous maîtrisez les évolutions, tels que :
L’objectif est de diversifier votre patrimoine et d’adopter une stratégie adaptée à votre horizon d’investissement afin de vous permettre d’anticiper sereinement votre retraite.
Chez Terrae Patrimoine, nous sommes à vos côtés à chaque étape de votre carrière pour vous aider à faire les meilleurs choix financiers et patrimoniaux. Dès votre installation, nous vous accompagnons de manière objective afin de vous guider vers les solutions les plus adaptées à votre situation et à vos objectifs.
Avec le temps et le développement de votre activité, nous vous aidons à structurer et diversifier votre patrimoine grâce à des stratégies d’investissement adaptées à votre horizon de placement. Qu’il s’agisse de prévoyance, d’épargne ou d’investissement, chaque décision compte pour assurer votre sérénité financière à long terme.
Peut-on mettre des BSCPE dans un PEA ?
Bonne nouvelle potentielle pour les détenteurs de BSPCE (Bons de souscription de parts de créateur d’entreprise), il semble désormais possible d’utiliser l’enveloppe du PEA (Plan d’épargne actions) pour acquérir les titres lors de l’exercice de ces bons.
En effet, le Conseil d’Etat a, le 8 décembre 2023 (dans son arrêt n°482922), annulé les commentaires du Bofip interdisant de souscrire les titres issus de l’exercice de BSPCE à travers un PEA. Le ministre de l’Economie disposait d’un délai de deux mois pour procéder à l’abrogation de ces commentaires.
Fiscalement il est, en effet, très intéressant de pouvoir exercer la souscription d’actions issues de BSPCE à partir des sommes versées sur un PEA. Dans le cadre de l’imposition de la future cession des titres, cela permettra au titulaire de bénéficier du régime fiscal du PEA, généralement le plus favorable.
Comparaison de la taxation de la cession des BSPCE
Calcul basé sur la différence entre la valeur des BSPCE lors de leurs attributions et lors de leurs cessions
- Détention des titres en direct (sans PEA) :
- BSPCE attribués depuis plus de 3 ans et avant le 01/01/2018 : taux forfaitaire de 19% + prélèvements sociaux.
- BSPCE attribués depuis plus de 3 ans et depuis le 01/01/2018 : taux global de PFU de 30% (ou option barème progressif à l’IR + prélèvements sociaux). Dans le cadre d’un départ en retraite, l’abattement fixe de 500 000 € est applicable.
- BSPCE attribués depuis moins de 3 ans et après le 01/01/2018 : taux forfaitaire de 30% + prélèvements sociaux.
- Détention des titres via un PEA :
- Retrait partiel ou total après 5 ans : seuls les prélèvements sociaux sont dus.
- Retrait avant 5 ans : taux global de PFU de 31,6% (ou option barème progressif à l’IR + prélèvements sociaux de 18,6%).
Actualité
L’arrêt du Conseil d’Etat du 8 décembre 2023 remet en cause les commentaires du BOFIP sur le dispositif d’inscription des titres sur PEA.
L’administration avait ajouté une interdiction pour les BSPCE, dans la lignée des stock-options, alors même que le texte ne fait pas référence à cette catégorie de titres. Le Conseil d’Etat précise dans son arrêt que l’inéligibilité des BSA et BSPCE au PEA n’interdit pas de placer sur le PEA les actions issues de l’exercice de BSPCE ou BSA en payant le prix de souscription au moyen du compartiment espèces de son PEA.
Le Conseil d’Etat a donc annulé la position jugée contraire à la loi de l’administration fiscale figurant aux n°540 et n°585 du BOI-RPPM-RCM-40-50-20-20. Le Conseil d’Etat a enjoint au ministre de procéder, dans un délai de deux mois à compter de la notification de la décision, à l’abrogation des mots « ainsi que les titres souscrits en exercice de ces bons » du paragraphe 540 du BOI et du deuxième alinéa du paragraphe 585 du même BOI.
Le BOI a été mis à jour le 16 mai 2024 (actualité BOFIP ACTU-2024-00072) : les mots « ainsi que les titres souscrits en exercice de ces bons » ont été supprimés des paragraphes 540 et 585 du BOI-RPPM-RCM-40-50-20-20, ainsi que du paragraphe 30 du BOI-RSA-ES-20-40-20. La doctrine officielle autorise donc désormais explicitement ce mécanisme, et il n’est plus nécessaire de produire l’arrêt du Conseil d’Etat aux échanges avec l’administration pour procéder à l’opération.
Le problème se pose concernant le traitement de la fiscalité afférente à cette opération. En effet, l’exonération liée à la durée de détention s’appliquera-t-elle à ces deux gains ou uniquement au second, avec des règles de calcul qui lui seront propres ? Il pourrait être distingué deux « gains » successifs sur la constatation de plus-value réalisée lors de la cession des titres : le premier du fait du prix préférentiel d’acquisition des titres, et le second au moment de la cession.
Le rapporteur public avait invité le Conseil d’État à réserver sa position sur le sujet à une décision ultérieure. À ce jour (août 2026), aucune décision du Conseil d’Etat ni mise à jour du BOFIP n’est venue trancher cette question.
Prudence donc pour les investisseurs qui souhaiteraient inscrire les titres issus de l’exercice de leurs BSPCE au sein d’un PEA. Il faudra passer par la voie d’un rescrit pour éviter toute mauvaise surprise.
Pour plus de précisions sur les PEA, vous pouvez cliquer ici.
Pour la mise en place/transfert d’un PEA, ainsi que d’une stratégie globale et long terme, nous vous invitons à nous contacter grâce à ce lien.
Comment retrouver des produits financiers perdus ? La solution Ciclade
Un petit PEE dans une entreprise, un livret jeune ouvert par nos parents, une assurance-vie souscrite par les grands-parents… les occasions d’oublier un produit financier suite à un changement dans notre vie sont nombreuses.
Lorsqu’une banque ou un assureur constatent que les titulaires ou souscripteurs de produits financiers ne se manifestent pas depuis une longue période (généralement 10 ans ) ou que les fonds ne sont pas réclamés suite à un décès (3 ans en banque, 10 ans pour les assureurs), alors les produits financiers sont clôturés et transférés à la Caisse des Dépôts.
Au bout de 30 ans sans manifestation du titulaire ou des ayants-droits, les avoirs sont reversés à l’Etat français. Certains cas particuliers peuvent prolonger cette période de 30 ans si par exemple les sommes étaient indisponibles pendant une certaine période (période de blocage lié au produit financier en lui-même).
Les produits financiers concernés
Dans l’univers de la banque, tous les types de comptes sont concernés : comptes courant, compte-titres, PEL (Plan Epargne Logement), livrets (A, LLD, jeune, Codevi, CSL…). L’idéal est de posséder un numéro de compte ou l’IBAN complet afin de tracer le devenir de ces sommes mais ce n’est pas obligatoire pour lancer une recherche.
L’épargne entreprise via les PEE (Plan Epargne Entreprise) est également concernée.
Concernant le monde de l’assurance, il est possible de retrouver les assurance-vie et les contrats de capitalisation. Pour les assurance-vie, si une personne pense être bénéficiaire d’un contrat, il est également possible de contacter l’AGIRA pour mener des recherches si le titulaire du contrat est décédé depuis moins de 10 ans.
Pour l’épargne retraite spécifiquement (anciens contrats article 39/83, PERCO, PER), un service complémentaire existe désormais : “Mon épargne retraite”, lancé en 2022 sur info-retraite.fr. Il recense les contrats de retraite ouverts à votre nom (plus de 18 millions de contrats fin 2025, dont environ deux tiers de contrats collectifs d’épargne salariale non réclamés) et alerte désormais l’utilisateur en cas de correspondance avec la base Ciclade.
Que faire pour retrouver les sommes perdues ?
La Caisse des Dépôts a mis en place un dispositif appelé Ciclade afin de permettre à toute personne titulaire, souscripteur, adhérent, bénéficiaire ou ayant-droit d’un produit financier de faire une recherche et éventuellement de récupérer des fonds.
Ce service lancé en 2017 a connu un fort engouement l’année de son lancement avec presque 1,2 millions de demandes déposées. Depuis, l’activité s’est stabilisée à un niveau plus bas : en 2025, environ 200 000 demandes de restitution ont été déposées, pour près de 174 000 paiements effectués et 164 millions d’euros restitués (en hausse de 8 % par rapport à 2024), soit un montant moyen d’environ 943 € par dossier. Depuis le lancement du dispositif en 2017, près de 1,2 milliards d’euros ont été restitués au total, tandis que 640 millions d’euros ont été reversés à l’État au titre de la déchéance trentenaire (dont 89 millions d’euros sur la seule année 2025).
Un site web est à disposition des particuliers : https://ciclade.caissedesdepots.fr/
Les données à remplir concernent le titulaire du produit financier et le produit financier en lui-même. L’outil est vraiment intuitif est simple d’utilisation. Si la recherche donne un résultat, le particulier qui effectue la recherche devra fournir des documents complémentaires (pièce d’identité, IBAN, Justificatif de domicile…)
Est-ce que je peux vendre un bien démembré ?
Lorsqu’un démembrement sur un bien est en place (bien immobilier ou portefeuille titres par exemple) alors l’usufruitier peut vendre son droit indépendamment de l’accord du nu-propriétaire. Mais, dans ce cas l’usufruit s’éteindra au décès du premier usufruitier.
Le nu propriétaire peut également décider de vendre son droit sans l’accord de l’usufruitier.
Aucun des deux ne peut obliger l’autre à vendre la pleine propriété.
Si l’usufruitier et le nu-propriétaire sont d’accord pour céder la pleine propriété alors trois choix s’offrent à eux :
Partage du prix
Le prix de vente est alors partagé entre usufruitier et nu-propriétaire. Il peut être calculé selon la valeur de l’usufruit économique ou le barème fiscal ci-dessous. Le barème fiscal des démembrements viagers est obligatoire pour le calcul des droits d’enregistrement.
| Age de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
| < 21 ans | 90% | 10% |
| < 31 ans | 80% | 20% |
| < 41 ans | 70% | 30% |
| < 51 ans | 60% | 40% |
| < 61 ans | 50% | 50% |
| < 71 ans | 40% | 60% |
| < 81 ans | 30% | 70% |
| < 91 ans | 20% | 80% |
| > 91 ans | 10% | 90% |
Au besoin, un simulateur est disponible avec le lien suivant : https://www.service-public.fr/simulateur/calcul/bareme-fiscal-usufruit
Attention car usufruitiers et nus propriétaires récupéreront les sommes correspondantes à leurs droits à la suite de la vente en pleine propriété.
Si, par exemple, une donation-partage avec réserve d’usufruit (donation de nue-propriété) avait été effectuée par des parents au profit de leurs enfants afin de commencer à leur transmettre du patrimoine, alors cette vente, le partage qui s’ensuit et l’incorporation des sommes en pleine propriété dans les différents patrimoines respectifs peuvent gravement obérer l’intérêt du montage initial.
Remploi des fonds
Il est possible de remployer les fonds démembrés dans un nouveau bien, afin de maintenir les avantages liés au démembrement : nouvel achat immobilier, portefeuille titres, contrat de capitalisation…
Les solutions d’investissement dépendent de la stratégie que les investisseurs souhaitent mettre en place, mais il s’agit souvent d’une solution efficace si l’entente familiale est bonne.
Attention, dans ce cas, il convient de prévoir impérativement ce report, avant la vente et de déposer les fonds sur un compte spécifique démembré, si le produit n’est pas réinvesti immédiatement.
Quasi-usufruit
L’intégralité du prix de vente sera alors remise à l’usufruitier. Une convention sera à rédiger. Nous vous conseillons de lire à ce sujet « Qu’est-ce que le quasi-usufruit ? »
Comment gérer son patrimoine lorsqu’on réside en Polynésie ?
La Polynésie française : un territoire français, une fiscalité étrangère
Sur le plan fiscal la Polynésie française est juridiquement étrangère à la métropole.
Collectivité d’outre-mer dotée d’une large autonomie, la Polynésie française vote sa propre fiscalité par l’intermédiaire de son assemblée. Concrètement, pour un résident fiscal polynésien, cela signifie :
- Pas d’impôt sur le revenu au sens métropolitain du terme ;
- Pas de prélèvements sociaux (CSG, CRDS) ;
- Pas d’impôt sur la fortune immobilière (IFI) sur les biens situés sur le territoire ;
- Pas de droits de succession sur les biens polynésiens.
Ce particularisme crée deux situations que nous rencontrons régulièrement dans notre activité de conseil : d’une part, des résidents polynésiens qui appliquent des stratégies patrimoniales pensées pour le système fiscal métropolitain, avec à la clé des produits inadaptés et des frottements fiscaux évitables ; d’autre part, des métropolitains qui envisagent une installation en Polynésie en pensant, à tort, que vivre à Tahiti les met à l’abri de toute fiscalité française.
Placement financiers : les bons réflexes du résident polynésien
- Le PEA : inaccessible aux résidents polynésiens… mais une vraie opportunité au départ
Le Plan d’Épargne en Actions est l’enveloppe star des Français pour investir en actions européennes. Mais c’est un produit strictement réservé aux résidents fiscaux français : un résident polynésien ne peut pas en ouvrir. Il devra passer par un compte-titres.
En revanche, pour ceux qui détiennent déjà un PEA avant leur départ, il existe une réelle opportunité. On le rappelle, en métropole, un retrait sur un PEA de plus de cinq ans est exonéré d’impôt sur la plus-value, mais les prélèvements sociaux restent dus, au taux de 18,6 % depuis janvier 2026. Vous attendez d’être officiellement installé en Polynésie pour réaliser la même opération, le retrait échappe totalement aux prélèvements sociaux.
Exemple : sur 50 000 € de plus-values, ce sont 9 000 € d’économie.
Le point pratique à ne pas négliger
Pour bénéficier de cette exonération, il est impératif de notifier le changement de résidence fiscale à sa banque en amont, en lui transmettant un certificat de résidence délivré par la DICP (Direction des Impôts et des Contributions Publiques de Polynésie française).
À défaut, la banque continuera de prélever par défaut. Les sommes restent récupérables par voie de réclamation dans un délai de deux ans, mais mieux vaut anticiper.
- L’assurance-vie : zéro prélèvement social pour le résident polynésien
Contrairement au PEA, l’assurance-vie française reste accessible aux résidents polynésiens. Et son traitement fiscal devient même particulièrement avantageux.
En métropole, les intérêts du fonds en euros supportent chaque année les prélèvements sociaux au taux de 17,2 %. Pour un résident polynésien : zéro prélèvement social sur ces mêmes intérêts.
Exemple : pour un contrat de 500 000 € investi à 70 % en fonds euros, l’économie représente environ 2 000 € chaque année, uniquement sur les prélèvements sociaux.
Au moment du rachat, l’avantage persiste : toujours aucun prélèvement social, seule la fiscalité sur les produits reste due.
Vigilance : les prélèvements automatiques des assureurs
Dans la pratique, de nombreux assureurs français continuent de prélever par défaut les prélèvements sociaux, même lorsque leur client est devenu résident polynésien. C’est une erreur, c’est récupérable mais encore faut-il le savoir.
Pour l’éviter, il convient de transmettre chaque année à son assureur une attestation de résidence fiscale accompagnée du formulaire CERFA 5000.
- Le contrat luxembourgeois pour les patrimoines significatifs
Pour les patrimoines importants, le contrat d’assurance-vie luxembourgeois constitue souvent la solution la plus pertinente : neutralité fiscale, univers d’investissement élargi, et protection juridique renforcée des avoirs grâce au triangle de sécurité luxembourgeois.
La transmission : zéro droit de succession en Polynésie française
C’est sans doute la spécificité la plus puissante du territoire : il n’existe pas de droits de succession en Polynésie française. Aucun.
Un résident polynésien qui transmet des biens situés sur le territoire (résidence principale, terrains, comptes bancaires locaux) ne génère aucun droit de succession, que le bénéficiaire soit un enfant, un neveu ou même un ami, dès lors que celui-ci est lui-même résident polynésien (et ne réside pas en France depuis plus de 6 ans au cours des 10 dernières années).
Attention toutefois : dès qu’un bien est situé en métropole, la règle change. Un appartement à Bordeaux, une assurance-vie souscrite auprès d’un assureur français (pour la part des versements après 70 ans), des titres de sociétés françaises : tous ces actifs restent soumis à la fiscalité successorale française, même lorsque le défunt réside à Tahiti.
La localisation des biens et le choix des enveloppes de détention constitue donc un paramètre central de toute stratégie de transmission pour les familles ayant un patrimoine entre les deux territoires. À titre d’exemple, pour les versements effectués après 70 ans sur une assurance-vie, le choix entre un contrat français et un contrat luxembourgeois peut modifier significativement le traitement successoral. C’est un arbitrage à étudier au cas par cas.
Le patrimoine métropolitain : l’angle mort des résidents polynésiens
« Si je vis en Polynésie, j’échappe à la fiscalité française. »
Cette idée reçue est fausse, et elle constitue l’angle mort de nombreuses stratégies patrimoniales.
Trois exemples concrets :
- L’impôt sur la fortune immobilière (IFI)
L’exonération d’IFI ne vaut que pour les biens situés en Polynésie. Au-delà de 1,3 million d’euros d’actifs immobiliers nets détenus en métropole par foyer fiscal, le résident polynésien reste redevable de l’IFI en France.
- Les revenus locatifs de source métropolitaine
Les loyers d’un bien situé en métropole, un appartement loué nu à Montpellier par exemple, sont imposés selon le régime des non-résidents : au taux par défaut de 20 % au titre de l’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux. Soit environ 40 % de charge fiscale : on est loin de l’image du paradis fiscal.
À noter : le mécanisme du taux moyen permet, dans certaines situations, d’obtenir un taux d’imposition inférieur à 20 %. Cette option mérite d’être étudiée au cas par cas.
- Les dividendes de sociétés françaises
Un résident polynésien qui perçoit des dividendes d’une société française supporte une retenue à la source de 12,8 % en France sans prélèvements sociaux français, ni imposition en Polynésie. Au final : 12,8 % libératoires.
Une réglementation locale en mouvement : l’épisode de la réforme RNS
Dernier enseignement, et non des moindres : la réglementation polynésienne évolue, et peut évoluer vite.
Début 2026, la Polynésie française a promulgué une réforme de son régime des non-salariés (RNS) qui prévoyait d’assujettir à des cotisations sociales de 9,84 % les revenus locatifs et les dividendes au-delà d’environ 30 000 € annuels y compris, selon la lecture du texte, les loyers de source métropolitaine. Pour un résident polynésien détenant de l’immobilier locatif en France, cela aurait représenté une triple charge : impôt français, prélèvements sociaux français et cotisations sociales polynésiennes.
Cette loi a finalement été abrogée le 21 mai 2026, à la suite d’une forte mobilisation et de fragilités juridiques. Mais le gouvernement polynésien a clairement indiqué sa volonté de présenter un nouveau texte : la tendance à l’élargissement de l’assiette des cotisations sociales aux revenus du patrimoine est bien là.
Pour les résidents polynésiens disposant de revenus patrimoniaux significatifs, c’est un sujet à suivre de près et à anticiper dans la structuration de son patrimoine.
Les 3 messages à retenir
- Vivre en Polynésie change la donne sur les placements à condition d’utiliser les bons outils et de sécuriser les démarches administratives (certificat DICP, CERFA 5000).
- La transmission y est exceptionnellement favorable à condition que les biens, mais aussi les héritiers et bénéficiaires, soient localisés sur le territoire.
- Vivre à Tahiti n’exonère pas de la fiscalité française sur le patrimoine resté en métropole. Il faut le savoir, et s’y préparer, d’autant que la réglementation locale évolue.
Avant un départ, le bon réflexe est de cartographier l’ensemble de son patrimoine, d’arbitrer ses produits avec un conseil maîtrisant les deux fiscalités, et de ne pas oublier ce que l’on conserve en France.
Notre accompagnement
Chez Terrae Patrimoine nous accompagnons les familles qui détiennent un patrimoine entre la métropole et la Polynésie française, résidents polynésiens, candidats à l’installation ou expatriés de retour pour qu’elles profitent du meilleur des deux mondes.
Angèle Tata, gérante de Terrae Patrimoine Montpellier, est née en Polynésie française et y a vécu vingt ans. Cette double culture, métropolitaine et polynésienne, est au cœur de notre expertise sur ces sujets transfrontaliers.
FAQ – Vos questions sur le patrimoine en Polynésie française
- La Polynésie française est-elle un paradis fiscal ?
Non. Un paradis fiscal se caractérise par l’opacité et l’absence de coopération fiscale internationale. La Polynésie française est un territoire de la République, démocratiquement administré, dont la fiscalité est votée par une assemblée élue. Elle a simplement fait un choix différent de la métropole : taxer davantage la consommation (TVA locale, droits de douane) que les revenus. À titre d’illustration, le niveau des prix à la consommation y est en moyenne 31 % plus élevé qu’en métropole selon l’ISPF (Institut de la statistique de la Polynésie française).
- Un résident polynésien peut-il ouvrir un PEA ?
Non, le PEA est réservé aux résidents fiscaux français. Un résident polynésien devra passer par un compte-titres. En revanche, un PEA ouvert avant le départ peut être conservé, et les retraits effectués une fois la résidence polynésienne établie échappent aux prélèvements sociaux.
- Faut-il clôturer son assurance-vie française avant de s’installer en Polynésie ?
Pas nécessairement. L’assurance-vie française reste accessible et devient même fiscalement avantageuse pour un résident polynésien (zéro prélèvement social). L’essentiel est de notifier le changement de résidence à l’assureur (attestation de résidence et CERFA 5000) et d’examiner, selon le montant du patrimoine et les objectifs de transmission, l’opportunité d’un contrat luxembourgeois.
- Y a-t-il des droits de succession en Polynésie française ?
Non, il n’existe pas de droits de succession sur les biens situés en Polynésie française, quel que soit le lien de parenté avec le bénéficiaire, sous réserve des conditions de résidence de ce dernier. En revanche, les biens situés en métropole restent soumis à la fiscalité successorale française.
- Quels impôts français continue-t-on de payer en vivant à Tahiti ?
Principalement : l’IFI sur les biens immobiliers français au-delà de 1,3 M€ d’actifs nets, l’impôt sur le revenu sur les loyers de source française (taux par défaut de 20 %, plus 17,2 % ou 18.6% de prélèvements sociaux), et une retenue à la source de 12,8 % sur les dividendes de sociétés françaises.
———————
Voici notre intervention à ce sujet dans l’émission Tout pour investir de BFM Business :

Pourquoi souscrire un fonds de partage ?
Bien peu connus du grand public, les fonds de partage permettent pourtant de combiner gestion de patrimoine, finance responsable et philanthropie.
Définition
Un fonds de partage est destiné aux investisseurs qui souhaitent que, tout ou partie des revenus de leurs investissements, soient reversés à une fondation ou à une association au profit de laquelle le fonds a été créé. La thématique du fonds est généralement liée au but philanthropique de l’association ou de la fondation soutenue :
- environnement,
- santé,
- éducation et culture,
- nutrition et accès à l’eau,
- lutte contre les discriminations et l’exclusion,
- logement.
Le plus souvent, les gérants relient leurs objectifs à certains des ODD (Objectifs de Développement Durables) édictés par l’ONU en 2015.
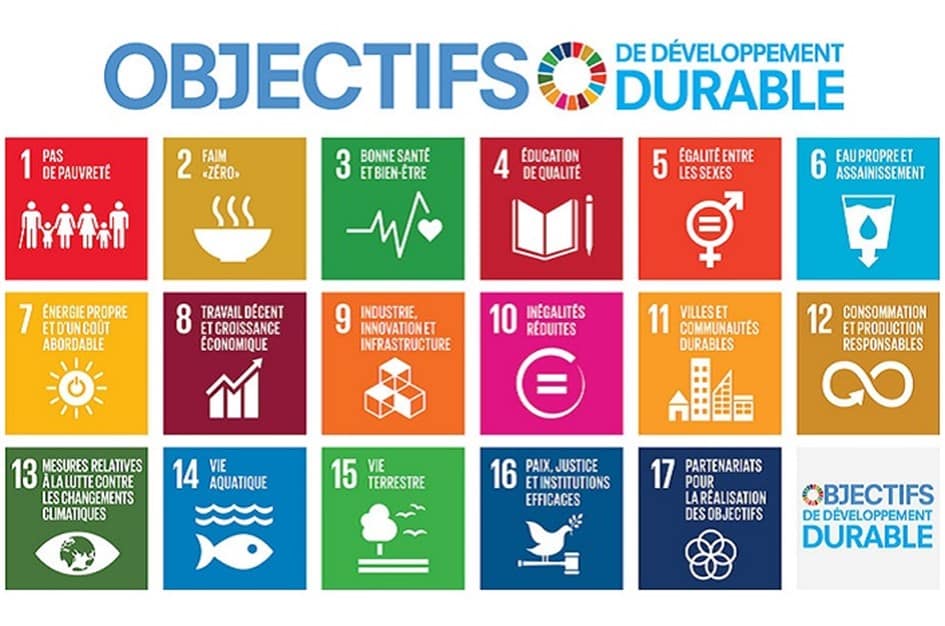
ODD (Objectifs de Développement Durable)
Pour quels investisseurs ?
Ces fonds s’adressent à des investisseurs, particuliers ou personnes morales, qui considèrent que le rendement de leur épargne n’est pas que financier. Ils souhaitent prendre en compte l’impact sociétal et, si possible, le mesurer.
En dehors de la redistribution partielle ou totale du rendement et donc de l’objectif philanthropique, les fonds de partage sont des OPC (Organisme de Placements Collectifs) comme tous les autres. Comme toujours en gestion de patrimoine, un investisseur doit se poser la question de sa capacité d’investissement, de son profil de risque et de son horizon d’investissement.
Selon l’enveloppe fiscale choisie, un avantage fiscal lié au don (le versement de tout ou partie des revenus) peut être perçu par le porteur des parts.
Quels fonds ?
Le plus ancien, et à notre sens le plus connu, est « Faim et Développement » créé en 1983 au profit du CCFD (Comité Catholique contre la Faim et pour le Développement) et géré depuis par Ecofi Investissements, filiale du Crédit Coopératif. La gamme a depuis été revue et étendue.
Dans l’univers des fonds de partage, nous pouvons citer à titre d’exemple :
- Faim & Développement Equilibre (FR0007048327) géré par Ecofi Investissements,
- Faim & Développement Solidarité (FR0007052154) géré par Ecofi Investissements,
- Faim et Développement Agir CCFD (FR0010627232) géré par Ecofi Investissements,
- Epargne Solidaire (FR0007413091) géré par Ecofi Investissements,
- Solidarité Habitat Et Humanisme (FR0011363746) géré par Amundi Asset Management,
- Solidarité CA Habitat Et Humanisme (FR0011363712) géré par Amundi Asset Management,
- Ethique et Partage – CCFD (FR0000970899) géré par Mandarine Gestion,
- SG Solidarité Les Restaurants du Coeur (FR0012881753) géré par Société Générale Gestion.
Cette liste et non exhaustive et ne constitue pas une recommandation d’investissement.
Faut-il conserver son ancien PEL ? Faut-il ouvrir un nouveau PEL ? Quelles astuces pour optimiser l’usage du PEL ?
Le PEL (Plan Epargne Logement) est un placement qui existe depuis plus de 50 ans et qui a pour objectif d’orienter l’épargne des Français vers l’immobilier, en leur permettant d’obtenir des « droits à prêt » afin d’acquérir une résidence principale. Mais la phase de prêt n’est que facultative. Au cours des dernières années, le PEL et sa prime ont perdu leur vocation initiale. Il est devenu un produit d’épargne garanti en capital comme un autre dont le rendement dépend de son année de souscription tout comme sa fiscalité.
Ce placement d’épargne, garanti en capital, comme les livrets réglementés (Livret A et LDDs), constitue la partie prudente et court à moyen terme d’un patrimoine financier.
Il est impossible de détenir plus d’un PEL par personne (sauf si second PEL reçu d’une succession), de le nantir ou de le donner. De plus, aucun moyen de paiement ne peut être délivré (carte bancaire, chéquier…).
Fonctionnement
Le versement initial doit être au minimum de 225 €. Le titulaire devra par la suite effectuer des versements minimums annuel de 540 € (mensuels de 45 € ou trimestriels de 135 € ou semestriel de 270 €). Le montant maximum des sommes versées est fixé à 61 200 €.
Rendement des PEL
| Période de souscription (Début) | Période de souscription (Fin) | Rémunération | Taux du prêt |
| 01/07/1985 | 15/05/1986 | 7,50% | 6,45% |
| 16/05/1986 | 06/02/1994 | 6% | 6,32% |
| 07/02/1994 | 22/01/1997 | 5,25% | 5,54% |
| 23/01/1997 | 08/06/1998 | 4,2 | 4,80% |
| 09/06/1998 | 25/07/1999 | 4% | 4,60% |
| 26/07/1999 | 30/06/2000 | 3,60% | 4,31% |
| 01/07/2000 | 31/07/2003 | 4,50% | 4,97% |
| 01/08/2003 | 31/01/2015 | 2,50% | 4,20% |
| 01/02/2015 | 31/01/2016 | 2% | 3,20% |
| 01/02/2016 | 31/07/2016 | 1,50% | 2,70% |
| 01/08/2016 | 31/12/2022 | 1% | 2,20% |
| 01/01/2023 | 31/12/2023 | 2% | 3.20% |
| 01/01/2024 | 31/12/2024 | 2,25% | 3.45% |
| 01/01/2025 | 31/12/2025 | 1,75% | 2,95% |
| 01/01/2026 | Jusqu’à ce jour | 2% | 3.20% |
Jusqu’au 12 décembre 2002, la rémunération intégrait la prime d’Etat.
Fiscalité du PEL
| Période de souscription (Début) | Période de souscription (Fin) | Fiscalité |
| 01/07/1985 | 28/02/2011 | Exonérés d’impôt sur le revenu pendant 12 ans.
Prélèvements sociaux prélevés en une fois au dixième anniversaire du plan puis tous les ans. |
| 28/02/2011 | 31/12/2017 | Exonérés d’impôt sur le revenu pendant 12 ans.
Prélèvements sociaux prélevés tous les ans. |
| 01/01/2018 | Jusqu’à ce jour | PFU de 31.4%. |
En 2026, net de fiscalité, le rendement du PEL est inférieur à celui du Livret A ou du LDDs.
Les PEL ouverts depuis le 1er mars 2011
Depuis une réforme de mars 2011, la durée de vie du PEL est limitée à 15 ans. Au delà de cette durée, le PEL sera automatiquement fermé et l’épargne sera virée sur le compte bancaire du titulaire.
Les “vieux” PEL (août 2003)
Si vous disposez d’un PEL ancien, le rendement est excellent pour un placement garanti en capital (jusqu’à 4.50%). Rien ne sert donc de fermer votre PEL pour aller, par exemple, vers le fonds euro d’une assurance-vie, sauf si vous recherchez les effets patrimoniaux et successoraux d’une assurance-vie. Il convient toujours de se demander ce que l’on perd quand on vend, ce que l’on gagne lorsqu’on achète et ce que l’on risque si le rendement augmente.
Les PEL souscrits entre le 1er février 2016 et le 31 décembre 2022
Depuis 2023, le taux de rémunération (et du prêt) dont le titulaire peut bénéficier ont tous deux été revalorisés suite à la forte hausse des taux d’intérêts des banques centrales.
Il est donc intéressant de fermer les PEL souscrit entre le 1er février 2016 et le 31 décembre 2022 pour en souscrire un nouveau plus rémunérateur, dans un objectif d’épargne, mais dont le taux de crédit potentiel sera plus élevé. Cette opération est donc à réaliser à condition que :
- Les titulaires ne projettent pas acheter rapidement (quelques mois),
- Les titulaires projettent d’acheter rapidement (quelques mois) mais peuvent emprunter à un taux inférieur à celui de leur PEL (sinon il vaut mieux s’en servir…),
- Les titulaires ne projettent pas d’acheter mais projettent de céder leurs droits à un membre de leur famille (possible sous condition : famille proche, PEL cédé de plus de 3 ans, bénéficiaire qui possède également un PEL de plus de 3 ans…)
Il est donc intéressant de conserver les PEL souscrits entre le 1er février 2016 et le 31 décembre 2022, dans un objectif d’achat immobilier si le taux de crédit obtenu grâce au PEL est plus favorable.
Conseils pratiques sur le PEL
Si votre banquier vous presse de fermer votre PEL (surtout les plus anciens qui sont les plus rentables…) rien ne vous oblige à accepter. Seuls les PEL ouverts à partir de 2011 sont limités en durée à 15 années.
De plus, si votre PEL est au plafond prudence ! En effet, vous vous engagez en théorie à verser au moins 540€ par an sur votre plan. Néanmoins, si vous avez atteint 61 200 €, il n’est plus possible de verser et le PEL ne peut plus être prorogé annuellement. On qualifie alors le PEL d’échu. Si le PEL a été ouvert avant mars 2011, il continuera a générer des intérêts (peu de risques). S’il a été ouvert après mars 2011 soyez prudent. En effet, après 5 ans, le rendement du PEL sera aligné sur celui du CEL… c’est à dire proche de zéro actuellement. Nous vous conseillons donc de ne pas trop verser sur votre PEL et de garder une marge de quelques milliers d’euros en dessous du seuil de 61 200€.
Enfin, lors d’une succession, un PEL peut éventuellement ne pas être clôturé et être transmis aux héritiers. C’est d’ailleurs le seul cas qui peut permettre à un détenteur de posséder deux PEL. Cette opération peut être particulièrement intéressante si le PEL est ancien. Sachez néanmoins que depuis un arrêt de la Cour de Cassation du 19 janvier 2016, rien n’oblige la banque à transmettre le PEL aux héritiers. La clôture est dorénavant la norme. En cas de décès, le légataire doit donc très rapidement demander la transmission mais rien n’oblige la banque à accepter. Les héritiers peuvent toutefois demander à bénéficier des droits à prêt dans un délai d’un an suivant la date de clôture du PEL. Ils n’ont cependant rien à y gagner à ce jour, compte tenu des taux d’intérêt extrêmement faibles pour les emprunts bancaires et en baisse continue ces dernières années.
Les autres solutions garanties en capital
Aux cotés des PEL, il ne faut pas oublier les livrets règlementés (Livret A et LDD) dont le rendement est totalement défiscalisé mais dont le taux est régulièrement revu à la hausse ou à la baisse selon l’inflation. Néanmoins ces solutions très liquides ne correspondent pas à des stratégies long terme car le rendement est tellement faible par rapport à l’inflation que le pouvoir d’achat des investisseurs peut diminuer avec le temps. Ce sont des solutions d’épargne du quotidien, pour la liquidité immédiate, afin de faire face à une dépense imprévue. On conseille rarement de laisse plus de 6 mois de salaires sur ce type de supports.
Le plafond du livret A est de 22 950 €, le plafond du LDD (Livret de Développement Durable) est de 12 000 €. Les intérêts qui se cumulent peuvent permettre d’avoir plus au fil des années sur ces livrets.
Pour la mise en place d’une stratégie globale et long terme, qui vient compléter ces supports garantis en capital, nous vous invitons à nous contacter grâce à ce lien.
Comment vendre la nue propriété d’un bien immobilier ?
Vendre la nue-propriété d’un bien immobilier permet de recevoir immédiatement une somme significative, pour financer un projet, sans pour autant renoncer à s’en servir ou à percevoir les revenus locatifs. Cette opération s’apparente à un viager sans rente (aussi appelé « bouquet unique ») et concerne des patrimoines développés, généralement éloignés des vendeurs traditionnels en viager et qui veulent percevoir une rente.
Notre cabinet conseille et accompagne les vendeurs de nue-propriété dans le cadre d’un projet patrimonial. Vous pouvez tout à fait nous contacter pour que nous étudiions un bien et réalisions gratuitement une première évaluation.
Vendre sa nue-propriété
L’objectif est de réaliser une vente en nue-propriété avec réserve d’usufruit. A cet effet, un expert indépendant valorisera le bien pour déterminer la valeur de l’usufruit et de la nue-propriété (pleine propriété = usufruit + nue-propriété). Cette expertise est à la charge de l’acheteur.
La valorisation dépendra de trois facteurs :
- La valeur du bien en pleine propriété ;
- La valeur locative du bien (permettant de calculer la valeur de l’usufruit viager) ;
- L’âge de l’usufruitier (permettant de calculer la valeur de l’usufruit viager).
Une fois la valorisation effectuée par l’expert et acceptée par le vendeur, il conviendra de rédiger un compromis (couramment appelé promesse de vente) avant l’acte définitif qui se déroulera devant notaire, comme une vente immobilière traditionnelle. Les diagnostics habituels pour une vente immobilière (incluant l’audit énergétique), à la charge du vendeur, sont également à fournir.
Le vendeur de la nue-propriété continuera à utiliser, comme auparavant, le bien immobilier. Si le bien est loué, il continuera de percevoir les revenus fonciers. Il sera toujours redevable de la taxe foncière et en charge de l’entretien. L’acheteur de la nue-propriété ne sera en charge que des gros travaux (toitures, murs, clôtures…). Attention tout de même, si le bien est loué et classé G au DPE, il ne peut plus faire l’objet d’un nouveau bail ou d’un renouvellement de bail depuis le 1er janvier 2025 (l’interdiction s’étendra aux logements classés F à compter du 1er janvier 2028). Les baux en cours ne sont pas remis en cause avant leur reconduction ou leur renouvellement, mais un usufruitier souhaitant continuer à louer un bien mal classé devra anticiper cette échéance, éventuellement avec le nu-propriétaire s’agissant des gros travaux de rénovation énergétique qui restent à sa charge.
Typologie de biens et de vendeurs concernés
La vente en viager concerne généralement des personnes d’environ 75 ans, vendant un bien d’une valeur moyenne comprise entre 250 000 € et 300 000 €, afin de disposer d’une rente pour compléter leur retraite. Peu de transactions dépassent les 500 000 € par manque de vendeurs mais également d’acheteurs.
La vente de la nue-propriété que nous évoquons concerne une clientèle plus patrimoniale, âgée de 70 à 90 ans, généralement sans enfant, qui souhaite recevoir une somme pour financer des projets de vie : résidence secondaire, voyages, aider des proches ou des associations, investissements financiers…
En gestion de patrimoine, nous allons nous intéresser généralement à :
- des biens immobiliers (maisons, appartements ou immeubles) situés dans des métropoles ou des stations balnéaires dynamiques
- d’une valeur comprise entre 400 000 € et plusieurs millions d’euros ;
- libres (résidences principales ou secondaires) ou loués ;
- vendus par des particuliers de plus de 70 ans.
Il est nécessaire pour cette typologie d’actifs de faire appel à des fonds d’investissement spécialisés. En effet, des particuliers n’achèteront pas ce type de viager à cause du versement initial important nécessaire pour acquérir la nue-propriété (bouquet unique) et de l’horizon d’investissement potentiellement long (parfois plus de 20 ans).
C’est sur la recherche de ces acquéreurs de nues propriétés spécifiques que notre cabinet a une véritable plus-value, grâce à son réseau d’investisseurs professionnels (fonds d’investissements spécialisés).
Qu’est-ce que la Cotisation Subsidiaire Maladie (CSM) et le dispositif PUMa ?
Créée en 2016, la Cotisation Subsidiaire Maladie (CSM), appelée également taxe PUMa, et qui remplace la CMU (Couverture Maladie Universelle), reste encore peu connue du grand public. Pourtant, elle concerne de nombreux foyers français, en particulier les personnes vivant principalement de leurs revenus patrimoniaux (dividendes, loyers, plus-values, etc.) sans percevoir de revenus professionnels suffisants.
C’est le cas, par exemple, d’un chef d’entreprise ayant récemment cédé sa société sans encore percevoir de retraite, d’un chômeur en fin de droits n’ayant pas liquidé ses pensions, d’un particulier vivant exclusivement de ses revenus fonciers ou financiers, ou encore d’un expatrié de retour en France sans activité mais détenteur d’un patrimoine locatif.
Concrètement, la CSM est une cotisation sociale (et non un impôt), destinée à financer la Protection Universelle Maladie (PUMa) : elle couvre la prise en charge des frais de santé (maladie, maternité) à toute personne résidant en France de manière stable, même en l’absence d’activité professionnelle.
Qui est concerné par la CSM ?
Vous êtes redevable de la CSM si vous remplissez simultanément ces 4 conditions :
- Vous résidez en France (ou y exercez une activité) ;
- Vos revenus professionnels sont inférieurs à 20 % du PASS (Plafond Annuel de la Sécurité Sociale), soit 9 612 € pour 2026 ;
- Vos revenus du patrimoine dépassent 50% du PASS, soit 24 030 € pour 2026 ;
- Vous ne percevez aucun revenu de remplacement (pas de pension de retraite, de pension invalidité, d’allocation chômage ou de rente viagère gratuite).
Le seuil des revenus professionnels s’apprécie au niveau du foyer : si votre conjoint ou partenaire pacsé dépasse le seuil de 20% du PASS, la CSM n’est pas due.
Quels revenus du patrimoine sont pris en compte dans la CSM ?
Dans le calcul de la CSM, on retient la majorité des revenus patrimoniaux nets imposables, notamment :
- les revenus fonciers ;
- les revenus BIC non professionnels notamment ceux issus de la location meublée non professionnelle (LMNP) ;
- les revenus de capitaux mobiliers (dividendes, intérêts et rachat sur contrats d’assurance-vie, produits imposables sur un PEA donc de moins de 5 ans) ;
- les plus-values mobilières et immobilières.
Ne sont pas pris en compte :
- la plus-value sur la résidence principale ;
- les gains exonérés (comme ceux d’un PEA de plus de 5 ans).
Comment la CSM est-elle calculée ?
La formule de calcul est transparente, mais technique.
Elle combine :
- un abattement forfaitaire de 50 % du PASS soit 24 030 € pour 2026 ;
- un taux de cotisation de 6,5 % ;
- une modulation selon vos revenus d’activité : plus vous vous rapprochez du seuil de 20% du PASS (9 612 € en 2026), plus la cotisation diminue.
Les revenus sont retenus dans la limite de 8 PASS.
Exemple : un couple avec 150 000 € de revenus du capital mais seulement 7 000 € de revenus d’activité pourrait payer environ 2 300 € de CSM. Mais avec 9 420 € de revenus professionnels, la cotisation tomberait à 0 €.
Quand et comment la CSM est-elle prélevée ?
La CSM est appelée par l’URSSAF en novembre de l’année suivante (N+1), sur la base de vos revenus fiscaux. Vous disposez alors de 30 jours pour la payer.
Elle est déductible de votre revenu imposable. En cas de retard, une majoration de 5 % s’applique, puis 0,2 % par mois. Un échelonnement est possible sur demande.
Et pour les expatriés ou frontaliers ?
Les personnes affiliées à un régime de Sécurité sociale étranger doivent fournir un certificat A1 chaque année pour éviter une double cotisation. En l’absence de ce document, l’URSSAF peut réclamer la CSM, même si vous cotisez déjà ailleurs.
La jurisprudence récente a toutefois reconnu que certains revenus déjà ponctionnés à l’étranger pouvaient être exclus de l’assiette française.
Peut-on éviter ou réduire la CSM ?
Oui cette cotisation peut être anticipée.
Trois leviers possibles :
- Atteindre le seuil de 20% du PASS de revenus professionnels : un mandat social rémunéré ou une activité de conseil ponctuelle peuvent suffire, s’ils sont réels et documentés.
- Maîtriser le calendrier de vos revenus patrimoniaux : décaler un dividende ou lisser des cessions de titres sur deux années peut éviter de dépasser le seuil.
- Faire un audit en fin d’année (septembre à novembre) : pour vérifier vos seuils et ajuster vos flux.
À retenir
La CSM peut représenter plusieurs milliers d’euros pour les personnes vivant de leur patrimoine. Sa logique est prévisible et des solutions simples existent pour l’atténuer ou l’éviter légalement, notamment via un bon arbitrage entre revenus d’activité et revenus du capital.
Chez Terrae Patrimoine, nous intégrons cet enjeu dans nos bilans sociaux et patrimoniaux pour éviter les mauvaises surprises.
L’onglet « Biens Immobiliers » d’impôts.gouv.fr : un réflexe désormais bien installé
L’onglet « Biens immobiliers », aujourd’hui souvent désigné sous le nom de service « Gérer mes biens immobiliers » (GMBI), a été mis en ligne sur impôts.gouv.fr en août 2021. Il concerne tous les propriétaires fonciers de France, particuliers, personnes morales et collectivités locales, qu’ils détiennent leurs biens en pleine propriété, en indivision, en nue-propriété ou en usufruit. Il permet de visualiser l’ensemble de son patrimoine immobilier avec un certain nombre de détails : catégorie d’habitation, nombre de pièces, surface, et d’effectuer plusieurs démarches déclaratives en ligne.
Depuis son lancement, ce service s’est imposé comme un outil incontournable de la fiscalité locale.
L’objectif de ce service
La suppression de la taxe d’habitation sur les résidences principales, effective depuis 2023, a fait de cet onglet un outil clé pour l’administration fiscale : il lui permet d’identifier les résidences secondaires qui restent, elles, soumises à la taxe d’habitation.
Depuis la fin de l’année 2022, les contribuables peuvent effectuer en ligne, via ce service, leurs déclarations foncières et relatives à l’urbanisme.
Depuis 2023, tout propriétaire doit également y effectuer la déclaration d’occupation de ses locaux d’habitation : résidence principale, résidence secondaire, bien loué (avec l’identité du locataire) ou local vacant. Cette déclaration, loin d’être un événement ponctuel, est devenue une obligation annuelle : elle doit être mise à jour chaque année avant le 30 juin en cas de changement de situation depuis la précédente déclaration. Une absence de déclaration, ou une déclaration incomplète ou inexacte, expose à une amende de 150 € par bien concerné.
Deux évolutions pratiques sont intervenues depuis la mise en place de cette obligation : il est désormais possible de déléguer la déclaration à son gestionnaire locatif, et l’occupant non-propriétaire d’une résidence secondaire doit, de son côté, signaler cette occupation dans sa propre déclaration de revenus. A défaut, il s’expose à une majoration de 10 % de la taxe d’habitation sur les résidences secondaires, portée à 40 % en cas de manquement délibéré.
La révision des valeurs locatives
Le chantier le plus structurant annoncé lors du lancement de ce service, la révision des valeurs locatives cadastrales des locaux d’habitation, qui sert de base au calcul de la taxe foncière, n’a, en revanche, toujours pas eu lieu. Initialement envisagée pour une première application en 2028, puis reportée à 2030, cette révision a fait l’objet d’un nouveau report par l’article 106 de la loi de finances pour 2026 : les travaux de collecte des loyers des locaux d’habitation ne devraient commencer qu’en 2028, pour une première application qui n’interviendrait qu’en 2031.
Seule une opération plus limitée est en cours en 2026 : une mise à jour des éléments de confort du logement (accès à l’eau, à l’électricité, mode de chauffage…) au sein du cadre cadastral existant, à ne pas confondre avec la révision générale des valeurs locatives elle-même. Les propriétaires concernés recevront un avis individualisé leur permettant de contester d’éventuelles inexactitudes avant toute incidence sur leur imposition.
Pourquoi continuer à s’y connecter régulièrement
L’onglet « Biens immobiliers » reste, pour toutes ces raisons, la source la plus fiable pour suivre l’évolution de sa situation fiscale foncière : vérifier que sa déclaration d’occupation est à jour avant l’échéance du 30 juin, anticiper les prochaines étapes de la révision des valeurs locatives, ou simplement disposer d’une vue d’ensemble de son patrimoine immobilier déclaré à l’administration.
En cas de difficulté pour utiliser ce téléservice, la ligne d’assistance aux usagers reste joignable au 0809 400 210 (service gratuit + prix d’appel), du lundi au vendredi de 8h à 19h30.