Bienvenue dans notre FAQ patrimoniale.
Retrouvez ci-dessous nos réponses à vos questions. Pour un dossier complet, consultez notre page S’adresser à un conseiller en gestion de patrimoine.
Comment bien se servir des avantages matrimoniaux ? Gérer le risque d’action en retranchement.
Un avantage matrimonial est un dispositif permettant au conjoint survivant de dépasser les droits de base accordés par le régime légal, c’est-à-dire les règles qui s’appliquent lorsque qu’on ne met pas en place de contrat de mariage. Ces avantages sont à prévoir dans le contrat de mariage initial ou à mettre en place durant le mariage. Dans tous les cas, il faudra rédiger un contrat. Attention tout de même à ne pas en abuser car dans certains cas l’action en retranchement guette la succession !
Il est requis d’être en communauté, puisqu’un avantage matrimonial ne porte que sur les biens communs. Ces dispositifs ne s’adressent donc qu’aux couples mariés sous un régime communautaire (communauté légale ou universelle) ou séparatiste (séparation de biens) avec une société d’acquêts.
Mais quel(s) avantage(s) choisir au milieu de toutes ces possibilités ? Et bien comme toujours en gestion de patrimoine tout va dépendre de votre situation patrimoniale et de vos objectifs. Afin de sélectionner les bons avantages, il convient de se faire accompagner par un professionnel, généralement par le notaire qui se chargera de la rédaction de l’acte. Vous trouverez ci-dessous un descriptif des principaux avantages matrimoniaux à disposition des notaires.
Le préciput
Nous vous invitons à lire cet article consacré à ce sujet : Est-ce que je dois mettre en place un préciput afin de protéger mon conjoint ?
La stipulation de parts inégales
L’objectif est que le conjoint reçoive une part importante de la succession. La communauté n’est alors pas partagée à 50/50. C’est notamment le cas dans les communautés universelles avec clause d’attribution intégrale au conjoint survivant. Le conjoint survivant reçoit tout. Il est également possible de prévoir des variantes : le conjoint survivant récupère 100% en usufruit, une part importante en pleine-propriété…
Apport à la communauté / Dispense de récompense
L’apport à la communauté permet d’intégrer à une communauté un bien qui aurait dû rester propre.
Néanmoins au décès, lorsque la communauté sera dissoute, l’époux ayant apporté le bien aura droit à une récompense (sauf si le bien a été apporté dans le contrat de mariage initial). En cas de divorce, il est possible de prévoir que les époux pourront reprendre leurs apports.
L’avantage matrimonial de l’apport à la communauté n’a d’intérêt réel, en cas de décès, que si une dispense de récompense est prévue. Ainsi, la valeur du bien ne sera pas reprise à la succession.
Actions en retranchement
Le principal risque à gérer, lié à ces avantages matrimoniaux, est l’action en retranchement. Cette opération peut être menée par des enfants (héritiers réservataires), non communs aux deux époux, lésés par l’avantage matrimonial mis en place.
Pour rappel, un héritier réservataire est une personne physique qui, en raison de son lien familial avec le défunt, a droit à une part de la succession. Dans le cas d’un couple marié, cette question se pose surtout en présence d’enfants qui sont normalement réservataires à hauteur :
- De la moitié des biens en présence d’un enfant.
- Des 2/3 des biens en présence de deux enfants.
- Des 3/4 des biens en présence de trois enfants ou plus.
Les avantages matrimoniaux ne sont pas considérés comme des donations, puisqu’ils ne sont exerçables qu’au décès. Ils n’entrent donc pas dans les calculs de réserve héréditaire. Si le couple n’a que des enfants communs, pas de risque d’action en retranchement étant donné qu’ils hériteront au second décès.
Depuis la réforme du 15 septembre 2021, les enfants non communs peuvent renoncer par avance, du vivant de l’époux survivant et dans les formes de la renonciation anticipée à l’action en réduction, à demander la réduction de l’avantage matrimonial jugé excessif. En contrepartie de cette renonciation, la loi leur accorde de plein droit une hypothèque légale sur les biens du conjoint survivant ainsi que le droit d’exiger un inventaire des meubles et un état des immeubles. C’est un levier efficace lorsque l’avantage matrimonial envisagé risque de léser des enfants d’un premier lit. Il permet de sécuriser leur adhésion de leur vivant plutôt que de laisser le risque peser sur la succession.
Actions en retranchement / Le risque principal
Le risque réside dans les enfants qui ne sont pas issus de l’union présente. Ils n’hériteront de rien au second décès, puisqu’ils n’ont pas de liens avec le conjoint survivant (s’ils ne sont pas devenus les enfants de ce dernier). Ils pourront alors intenter une action en retranchement, qui permet aux enfants lésés de reconstituer leur réserve héréditaire.
Les petits-enfants, en représentation d’un parent décédé, peuvent également mener une action en retranchement pour faire valoir leurs droits.
L’action en retranchement ne place pas les enfants lésés en indivision avec le conjoint survivant sur les biens communs, et ne leur permet donc pas de demander un partage en nature ni une indemnité d’occupation. Elle leur ouvre seulement une créance en valeur contre le conjoint survivant (ou sa succession), à hauteur de la portion excessive de l’avantage matrimonial. C’est donc un droit à indemnisation, et non un droit de propriété sur des biens précis.
Une action en retranchement peut être menée dans un délai de :
- Cinq ans à compter de l’ouverture de la succession.
- Deux ans à compter du jour où les héritiers ont eu connaissance de l’atteinte portée à leur réserve.
Mener une action en réduction ne sera plus possible à partir de dix ans après le décès.
Comment faire pour donner du sens à ses placements ? Qu’est-ce que l’Investissement Socialement Responsable (ISR) ?
Un mouvement se développe depuis une dizaine d’années et prend de plus en plus d’ampleur, probablement en lien avec la prise de conscience écologique mondiale, il s’agit de l’ISR (Investissement Socialement Responsable).
Les personnes morales (grandes sociétés, fondations, associations…) ont été les premières à véritablement lancer ce mouvement de fond. Elles représentent toujours aujourd’hui la majorité des encours, mais les particuliers s’emparent de plus en plus de cette question. La thématique ISR prend en compte d’une manière active les critères ESG : Environnementaux, Sociaux et de Gouvernance.
Donner du sens à son investissement
Pour que l’investissement corresponde aux convictions du client souhaitant s’inscrire dans une démarche ISR, le gestionnaire de patrimoine doit s’y intéresser en détails. La question principale est celle de l’impact de son investissement sur la société en général.
De plus en plus de fonds proposent de mesurer “l’Investment impact”. Par exemple, de comparer les émissions de carbone entre les sociétés composant le CAC 40 et les sociétés du fonds ISR. Il s’agit d’un exemple de mesure parmi d’autres, très nombreux.
L’objectif d’un portefeuille ISR est de sélectionner des fonds vertueux pour constituer une allocation répondant aux critères donnés.
Les différents types d’ISR
L’approche la plus courante est la « Best In Class ». Elle consiste, par exemple, à n’investir que sur les sociétés du CAC 40 qui sont les plus vertueuses sur les critères ESG.
Une autre approche consiste à exclure un certain nombre de secteurs, tels que : les armes, le tabac ou la pornographie.
Enfin, la dernière grande forme d’ISR est constituée des fonds thématiques, investissant sur des secteurs durables : l’eau, le bois, l’optimisation de l’énergie dans les villes…
Le Label ISR, la référence française
Le Label ISR, créé et soutenu par le Ministère de l’Économie, est une référence pour identifier un fonds engagé dans une démarche ISR. Il est régulièrement audité d’une manière indépendant ce qui lui donne du crédit.
Ce label a fait l’objet d’une refonte importante : un nouveau référentiel, publié fin 2023 par la Direction générale du Trésor, est entré en application le 1er mars 2024, avec un tour de vis supplémentaire depuis le 1er janvier 2025. Il exclut (enfin) les sociétés développant de nouveaux projets d’exploration ou de production d’énergies fossiles, et durcit les critères de sélectivité ESG imposés aux fonds candidats. Conséquence directe de ce durcissement : environ un tiers des fonds labellisés sous l’ancien référentiel n’ont pas obtenu le renouvellement du label. Notre cabinet apprécie et soutien la montée en qualité de ce label.
Cette réforme illustre bien la logique de l’ISR aujourd’hui : un label ou une classification n’est jamais acquis définitivement, et sa valeur dépend de l’exigence des critères qui le sous-tendent à un instant donné.
A noter que François-Xavier Soeur, fondateur de Terrae Patrimoine, est devenu membre du comité consultatif du Label ISR au Ministère de l’Économie en 2025.
Cadre réglementaire européen
Le règlement SFDR (Sustainable Finance Disclosure Regulation) structure la finance responsable à l’échelle européenne.
Applicable depuis mars 2021, il impose aux fonds de se classer “Article 6” (pas de caractéristique de durabilité mise en avant), “Article 8” (fonds promouvant des caractéristiques environnementales ou sociales, dit “vert clair”) ou “Article 9” (fonds ayant un objectif d’investissement durable, dit “vert foncé”). Cette classification, obligatoire, est désormais la référence la plus citée aux côtés des labels nationaux : un fonds peut être classé Article 8 ou 9 sans détenir de label français, mais un fonds labellisé Label ISR doit obligatoirement être classé Article 8 ou 9.
Nos portefeuilles
Toutes nos allocations (des plus prudentes aux plus offensives) sont disponibles en ISR. Nous rentrons en détail dans les fonds, afin de les analyser, puis de les sélectionner avec soin ; nous ne nous limitons pas aux labels. Nous souhaitons éviter les gérants pratiquant le « green washing » pour des raisons uniquement marketings.
Un autre moyen de sélectionner les fonds et de donner du sens à ses placements, est de suivre des fonds répondant à certains des 17 Objectifs de Développement Durable (ODD) pour 2030 édictés par les Nations Unies. Nous pouvons citer : l’éducation, l’égalité des sexes, la lutte contre les changements climatiques.
L’obligataire également se développe et se structure activement autour des thèmes ISR. Le plus courant est celui des “Green Bonds” que même un pays comme la France émet désormais chaque année depuis 2017 sous forme d’OAT vertes. L’objectif de ces emprunts est de ne financer que des projets verts et durables : énergies renouvelables, recyclage, éducation, accès à l’eau, gestion durable des ressources…
L’ISR actuellement
Depuis quelques mois, ces fonds ont un impact réel sur les sociétés et la manière dont elles sont gérées. En effet, nous constatons que certains fonds n’investissent plus dans des sociétés ne respectant pas les critères ESG, avec pour conséquence de voir les cours de ces dernières baisser par rapport à leur indice de référence. Afin de contenter leurs actionnaires, elles sont donc obligées d’adapter leurs activités et leur gestion pour se rapprocher des critères ESG. Elles peuvent alors revenir dans le champ des fonds d’investissement. Par exemple, de 2019 à 2024, le bonus du PDG de Shell était également lié à la réduction des émissions de CO2 de la société… sans pour autant rentrer dans le champ d’éligibilité des fonds ISR. Néanmoins c’est une analyse permanente à mener puisque par exemple, Shell a assoupli plusieurs de ses engagements climatiques, abandonnant en 2024 son objectif de réduction d’émissions pour 2035 et affaiblissant son objectif 2030.
L’ISR ne doit pas être un prétexte de sous performance par rapport aux gestions traditionnelles. A court terme néanmoins, il peut sous performer ou surperformer pour des raisons sectorielles. Si, par exemple, le domaine pétrolier s’envole pendant quelques mois, les allocations ISR rateront cette hausse. L’inverse est également vrai en cas de crise sur ce secteur.
Cette démarche ne se limite pas aux fonds, on peut la prolonger avec des investissements immobiliers (Fonds de Private Equity immobiliers).
Enfin si l’objectif n’est pas uniquement financier mais bien philanthropique et donc sociétal, la souscription de parts de fonds de partage peut avoir du sens.
Comment est fiscalisée la revente d’électricité ?
De plus en plus de particuliers installent des panneaux solaires et revendent de l’électricité. Les tarifs sont encadrés, fixés au jour du raccordement, et l’achat est obligatoire par EDF ou une entreprise locale de distribution. Pour les particuliers qui revendent leur électricité, et gagnent donc potentiellement de l’argent, se pose alors la question de déclarer ce revenu.
Fiscalité
Il convient comme toujours de distinguer les particuliers et les professionnels.
Les particuliers sont exonérés (impôt sur le revenu et prélèvements sociaux) dans la plupart des cas s’il s’agit d’une installation de faible puissance (moins de 3 kilowatts crête) dans la limite de 2 installations. Sur le plan pratique, même s’il est exonéré, il convient tout de même de déclarer ce revenu en case 5NN de la déclaration 2042 C Pro. Si les conditions d’exonération ne sont pas remplies, le revenu sera imposé comme un BIC (Bénéfice industriel et commercial) non professionnel. Le choix entre le régime réel ou micro est possible. Les prélèvements sociaux seront également dus.
Concernant les professionnels, il s’agit d’une activité commerciale imposée finalement comme toutes les autres. Il s’agit d’un BIC, nécessairement au régime réel, pour les sociétés à l’impôt sur le revenu. Il est bien sûr également possible d’opter pour l’impôt sur les sociétés.
Actualité
Depuis 2026, la TVA sur l’achat et l’installation de panneaux au-delà de 3 kWc est passée de 10 % à 20 %, et une éco-contribution recyclage est désormais intégrée au prix des modules. Ce sont des changements qui concernent uniquement le coût d’installation et non la fiscalité des revenus de revente.
Bitcoins et cryptomonnaies : Attention à bien déclarer ses comptes et ses plus-values !
Le nombre de crypto investisseurs a explosé en quelques années avec l’avènement progressif de ce nouvel actif. Du petit investisseur ponctuel au trader actif, les obligations déclaratives et fiscales sont nombreuses.
Les règles fiscales ont été modifiées à partir des revenus de l’année 2019 (première déclaration en mai-juin 2020) afin de fixer un cadre réglementaire permettant d’encadrer la fiscalité de cette nouvelle forme de revenus. Mais de l’activité occasionnelle du particulier au trader professionnel, tout en passant par les mineurs, la fiscalité n’est pas la même pour tous.
Voici donc un petit tour d’horizon des obligations fiscales et déclaratives qui attendent les contribuables qui investissent en cryptoactifs.
Le centre du problème : calculer ses plus-values
Avant de les déclarer, chaque contribuable doit calculer ses plus-values. Et c’est probablement l’étape la plus compliquée. Jusqu’à présent beaucoup se servaient d’un tableau Excel mais plus les échanges sont nombreux et les plateformes multiples plus la tâche s’avère complexe et piégeuse.
Rappelons qu’une plus-value est matérialisée par le fait d’échanger une cryptomonnaie contre une devise traditionnelle (pas une cryptomonnaie contre une autre cryptomonnaie). Changer des Bitcoins contre de l’Ethereum ne déclenche donc pas de plus-value. Par contre changer des Bitcoins contre des euros peut matérialiser une plus ou moins-value.
Face à la complexité de la tâche, des startups se sont lancées afin de faire ce fastidieux calcul en lieu et place des investisseurs. Nous pouvons citer Cointracker, TaxBit ou encore la startup française Cryptio. Ces startups agrègent les données issues des plateformes d’échange afin de proposer un bilan fiscal. Certaines proposent des activités annexes, permettant le plus souvent d’optimiser la gestion des portefeuilles de cryptomonnaies.
Fiscalités applicables
Depuis 2019, chaque contribuable doit calculer ses plus et moins-values et déclarer les gains et les pertes à l’administration fiscale. Une plus-value crypto-monnaies est assimilée fiscalement aux plus-values des valeurs mobilières (comme une cession d’actions par exemple).
Dans la grande majorité des cas, un particulier qui fait de l’achat revente de cryptomonnaies sera imposé au PFU (Prélèvement Forfaitaire Unique) de 31,6%. Il est à noter que les moins-values sont imputables sur les plus-values de même nature (cryptomonnaies) réalisées au cours de la même année. On est dans le cadre de la gestion d’un patrimoine financier à titre privé.
Si le total des prix de cession réalisés au niveau du foyer fiscal est inférieur à 305 €, les cessions sont exonérées. Même si la plus-value est exonérée, il convient tout de même de faire une déclaration.
Attention tout de même à deux cas particuliers. Si l’activité d’achat revente devient habituelle et non plus occasionnelle, la fiscalité appliquée sera celle des BIC (Bénéfices Industriels et Commerciaux). Dans le cas d’une activité de minage, la fiscalité est celle des BNC (Bénéfices Non Commerciaux).
La déclaration est à réaliser à l’aide du formulaire n°2086 intitulé « Déclaration des plus ou moins-values de cessions d’actifs numériques ».
Déclarer les comptes à l’étranger – DAC8
La très grande majorité des plateformes d’échanges sont situées à l’étranger. Aux yeux du fisc, il s’agit de comptes bancaires à l’étranger à déclarer.
A cet effet, le Cerfa à utiliser est le 3916-bis après avoir coché la case 8UU de votre déclaration principale de revenu concernant les comptes ouverts, détenus, utilisés ou clos à l’étranger. Tous les comptes sont à déclarer chaque année, même s’ils sont vides ou inactifs, même s’ils ne permettent que d’échanger des cryptomonnaies entre elles (c’est-à-dire sans transformation possible vers une devise traditionnelle).
A noter que les plateformes françaises comme Paymium ou Coinhouse sont des comptes français et évitent donc cette déclaration 3916-bis.
Il convient de rappeler que l’absence de déclaration des comptes est passible d’une amende de 750€ par compte (majorée à 1 500 euros si le portefeuille dépasse 50.000€). Quand on sait que généralement les crypto investisseurs multiplient les comptes, il convient de faire très attention à cette obligation déclarative qui peut s’avérer très couteuse en cas de manquement.
Avec la mise en application de la DAC8 (directive européenne d’échange automatique d’informations), en vigueur depuis le 1er janvier 2026, les plateformes transmettront les données au fisc dès juin 2027, avec échange automatique entre administrations européennes au 30 septembre 2027. Il convient donc de se mettre en conformité au plus vite pour les retardataires.
Comment retrouver des produits financiers perdus ? La solution Ciclade
Un petit PEE dans une entreprise, un livret jeune ouvert par nos parents, une assurance-vie souscrite par les grands-parents… les occasions d’oublier un produit financier suite à un changement dans notre vie sont nombreuses.
Lorsqu’une banque ou un assureur constatent que les titulaires ou souscripteurs de produits financiers ne se manifestent pas depuis une longue période (généralement 10 ans ) ou que les fonds ne sont pas réclamés suite à un décès (3 ans en banque, 10 ans pour les assureurs), alors les produits financiers sont clôturés et transférés à la Caisse des Dépôts.
Au bout de 30 ans sans manifestation du titulaire ou des ayants-droits, les avoirs sont reversés à l’Etat français. Certains cas particuliers peuvent prolonger cette période de 30 ans si par exemple les sommes étaient indisponibles pendant une certaine période (période de blocage lié au produit financier en lui-même).
Les produits financiers concernés
Dans l’univers de la banque, tous les types de comptes sont concernés : comptes courant, compte-titres, PEL (Plan Epargne Logement), livrets (A, LLD, jeune, Codevi, CSL…). L’idéal est de posséder un numéro de compte ou l’IBAN complet afin de tracer le devenir de ces sommes mais ce n’est pas obligatoire pour lancer une recherche.
L’épargne entreprise via les PEE (Plan Epargne Entreprise) est également concernée.
Concernant le monde de l’assurance, il est possible de retrouver les assurance-vie et les contrats de capitalisation. Pour les assurance-vie, si une personne pense être bénéficiaire d’un contrat, il est également possible de contacter l’AGIRA pour mener des recherches si le titulaire du contrat est décédé depuis moins de 10 ans.
Pour l’épargne retraite spécifiquement (anciens contrats article 39/83, PERCO, PER), un service complémentaire existe désormais : “Mon épargne retraite”, lancé en 2022 sur info-retraite.fr. Il recense les contrats de retraite ouverts à votre nom (plus de 18 millions de contrats fin 2025, dont environ deux tiers de contrats collectifs d’épargne salariale non réclamés) et alerte désormais l’utilisateur en cas de correspondance avec la base Ciclade.
Que faire pour retrouver les sommes perdues ?
La Caisse des Dépôts a mis en place un dispositif appelé Ciclade afin de permettre à toute personne titulaire, souscripteur, adhérent, bénéficiaire ou ayant-droit d’un produit financier de faire une recherche et éventuellement de récupérer des fonds.
Ce service lancé en 2017 a connu un fort engouement l’année de son lancement avec presque 1,2 millions de demandes déposées. Depuis, l’activité s’est stabilisée à un niveau plus bas : en 2025, environ 200 000 demandes de restitution ont été déposées, pour près de 174 000 paiements effectués et 164 millions d’euros restitués (en hausse de 8 % par rapport à 2024), soit un montant moyen d’environ 943 € par dossier. Depuis le lancement du dispositif en 2017, près de 1,2 milliards d’euros ont été restitués au total, tandis que 640 millions d’euros ont été reversés à l’État au titre de la déchéance trentenaire (dont 89 millions d’euros sur la seule année 2025).
Un site web est à disposition des particuliers : https://ciclade.caissedesdepots.fr/
Les données à remplir concernent le titulaire du produit financier et le produit financier en lui-même. L’outil est vraiment intuitif est simple d’utilisation. Si la recherche donne un résultat, le particulier qui effectue la recherche devra fournir des documents complémentaires (pièce d’identité, IBAN, Justificatif de domicile…)
Comment gérer son patrimoine lorsqu’on réside en Polynésie ?
La Polynésie française : un territoire français, une fiscalité étrangère
Sur le plan fiscal la Polynésie française est juridiquement étrangère à la métropole.
Collectivité d’outre-mer dotée d’une large autonomie, la Polynésie française vote sa propre fiscalité par l’intermédiaire de son assemblée. Concrètement, pour un résident fiscal polynésien, cela signifie :
- Pas d’impôt sur le revenu au sens métropolitain du terme ;
- Pas de prélèvements sociaux (CSG, CRDS) ;
- Pas d’impôt sur la fortune immobilière (IFI) sur les biens situés sur le territoire ;
- Pas de droits de succession sur les biens polynésiens.
Ce particularisme crée deux situations que nous rencontrons régulièrement dans notre activité de conseil : d’une part, des résidents polynésiens qui appliquent des stratégies patrimoniales pensées pour le système fiscal métropolitain, avec à la clé des produits inadaptés et des frottements fiscaux évitables ; d’autre part, des métropolitains qui envisagent une installation en Polynésie en pensant, à tort, que vivre à Tahiti les met à l’abri de toute fiscalité française.
Placement financiers : les bons réflexes du résident polynésien
- Le PEA : inaccessible aux résidents polynésiens… mais une vraie opportunité au départ
Le Plan d’Épargne en Actions est l’enveloppe star des Français pour investir en actions européennes. Mais c’est un produit strictement réservé aux résidents fiscaux français : un résident polynésien ne peut pas en ouvrir. Il devra passer par un compte-titres.
En revanche, pour ceux qui détiennent déjà un PEA avant leur départ, il existe une réelle opportunité. On le rappelle, en métropole, un retrait sur un PEA de plus de cinq ans est exonéré d’impôt sur la plus-value, mais les prélèvements sociaux restent dus, au taux de 18,6 % depuis janvier 2026. Vous attendez d’être officiellement installé en Polynésie pour réaliser la même opération, le retrait échappe totalement aux prélèvements sociaux.
Exemple : sur 50 000 € de plus-values, ce sont 9 000 € d’économie.
Le point pratique à ne pas négliger
Pour bénéficier de cette exonération, il est impératif de notifier le changement de résidence fiscale à sa banque en amont, en lui transmettant un certificat de résidence délivré par la DICP (Direction des Impôts et des Contributions Publiques de Polynésie française).
À défaut, la banque continuera de prélever par défaut. Les sommes restent récupérables par voie de réclamation dans un délai de deux ans, mais mieux vaut anticiper.
- L’assurance-vie : zéro prélèvement social pour le résident polynésien
Contrairement au PEA, l’assurance-vie française reste accessible aux résidents polynésiens. Et son traitement fiscal devient même particulièrement avantageux.
En métropole, les intérêts du fonds en euros supportent chaque année les prélèvements sociaux au taux de 17,2 %. Pour un résident polynésien : zéro prélèvement social sur ces mêmes intérêts.
Exemple : pour un contrat de 500 000 € investi à 70 % en fonds euros, l’économie représente environ 2 000 € chaque année, uniquement sur les prélèvements sociaux.
Au moment du rachat, l’avantage persiste : toujours aucun prélèvement social, seule la fiscalité sur les produits reste due.
Vigilance : les prélèvements automatiques des assureurs
Dans la pratique, de nombreux assureurs français continuent de prélever par défaut les prélèvements sociaux, même lorsque leur client est devenu résident polynésien. C’est une erreur, c’est récupérable mais encore faut-il le savoir.
Pour l’éviter, il convient de transmettre chaque année à son assureur une attestation de résidence fiscale accompagnée du formulaire CERFA 5000.
- Le contrat luxembourgeois pour les patrimoines significatifs
Pour les patrimoines importants, le contrat d’assurance-vie luxembourgeois constitue souvent la solution la plus pertinente : neutralité fiscale, univers d’investissement élargi, et protection juridique renforcée des avoirs grâce au triangle de sécurité luxembourgeois.
La transmission : zéro droit de succession en Polynésie française
C’est sans doute la spécificité la plus puissante du territoire : il n’existe pas de droits de succession en Polynésie française. Aucun.
Un résident polynésien qui transmet des biens situés sur le territoire (résidence principale, terrains, comptes bancaires locaux) ne génère aucun droit de succession, que le bénéficiaire soit un enfant, un neveu ou même un ami, dès lors que celui-ci est lui-même résident polynésien (et ne réside pas en France depuis plus de 6 ans au cours des 10 dernières années).
Attention toutefois : dès qu’un bien est situé en métropole, la règle change. Un appartement à Bordeaux, une assurance-vie souscrite auprès d’un assureur français (pour la part des versements après 70 ans), des titres de sociétés françaises : tous ces actifs restent soumis à la fiscalité successorale française, même lorsque le défunt réside à Tahiti.
La localisation des biens et le choix des enveloppes de détention constitue donc un paramètre central de toute stratégie de transmission pour les familles ayant un patrimoine entre les deux territoires. À titre d’exemple, pour les versements effectués après 70 ans sur une assurance-vie, le choix entre un contrat français et un contrat luxembourgeois peut modifier significativement le traitement successoral. C’est un arbitrage à étudier au cas par cas.
Le patrimoine métropolitain : l’angle mort des résidents polynésiens
« Si je vis en Polynésie, j’échappe à la fiscalité française. »
Cette idée reçue est fausse, et elle constitue l’angle mort de nombreuses stratégies patrimoniales.
Trois exemples concrets :
- L’impôt sur la fortune immobilière (IFI)
L’exonération d’IFI ne vaut que pour les biens situés en Polynésie. Au-delà de 1,3 million d’euros d’actifs immobiliers nets détenus en métropole par foyer fiscal, le résident polynésien reste redevable de l’IFI en France.
- Les revenus locatifs de source métropolitaine
Les loyers d’un bien situé en métropole, un appartement loué nu à Montpellier par exemple, sont imposés selon le régime des non-résidents : au taux par défaut de 20 % au titre de l’impôt sur le revenu, auxquels s’ajoutent 17,2 % de prélèvements sociaux. Soit environ 40 % de charge fiscale : on est loin de l’image du paradis fiscal.
À noter : le mécanisme du taux moyen permet, dans certaines situations, d’obtenir un taux d’imposition inférieur à 20 %. Cette option mérite d’être étudiée au cas par cas.
- Les dividendes de sociétés françaises
Un résident polynésien qui perçoit des dividendes d’une société française supporte une retenue à la source de 12,8 % en France sans prélèvements sociaux français, ni imposition en Polynésie. Au final : 12,8 % libératoires.
Une réglementation locale en mouvement : l’épisode de la réforme RNS
Dernier enseignement, et non des moindres : la réglementation polynésienne évolue, et peut évoluer vite.
Début 2026, la Polynésie française a promulgué une réforme de son régime des non-salariés (RNS) qui prévoyait d’assujettir à des cotisations sociales de 9,84 % les revenus locatifs et les dividendes au-delà d’environ 30 000 € annuels y compris, selon la lecture du texte, les loyers de source métropolitaine. Pour un résident polynésien détenant de l’immobilier locatif en France, cela aurait représenté une triple charge : impôt français, prélèvements sociaux français et cotisations sociales polynésiennes.
Cette loi a finalement été abrogée le 21 mai 2026, à la suite d’une forte mobilisation et de fragilités juridiques. Mais le gouvernement polynésien a clairement indiqué sa volonté de présenter un nouveau texte : la tendance à l’élargissement de l’assiette des cotisations sociales aux revenus du patrimoine est bien là.
Pour les résidents polynésiens disposant de revenus patrimoniaux significatifs, c’est un sujet à suivre de près et à anticiper dans la structuration de son patrimoine.
Les 3 messages à retenir
- Vivre en Polynésie change la donne sur les placements à condition d’utiliser les bons outils et de sécuriser les démarches administratives (certificat DICP, CERFA 5000).
- La transmission y est exceptionnellement favorable à condition que les biens, mais aussi les héritiers et bénéficiaires, soient localisés sur le territoire.
- Vivre à Tahiti n’exonère pas de la fiscalité française sur le patrimoine resté en métropole. Il faut le savoir, et s’y préparer, d’autant que la réglementation locale évolue.
Avant un départ, le bon réflexe est de cartographier l’ensemble de son patrimoine, d’arbitrer ses produits avec un conseil maîtrisant les deux fiscalités, et de ne pas oublier ce que l’on conserve en France.
Notre accompagnement
Chez Terrae Patrimoine nous accompagnons les familles qui détiennent un patrimoine entre la métropole et la Polynésie française, résidents polynésiens, candidats à l’installation ou expatriés de retour pour qu’elles profitent du meilleur des deux mondes.
Angèle Tata, gérante de Terrae Patrimoine Montpellier, est née en Polynésie française et y a vécu vingt ans. Cette double culture, métropolitaine et polynésienne, est au cœur de notre expertise sur ces sujets transfrontaliers.
FAQ – Vos questions sur le patrimoine en Polynésie française
- La Polynésie française est-elle un paradis fiscal ?
Non. Un paradis fiscal se caractérise par l’opacité et l’absence de coopération fiscale internationale. La Polynésie française est un territoire de la République, démocratiquement administré, dont la fiscalité est votée par une assemblée élue. Elle a simplement fait un choix différent de la métropole : taxer davantage la consommation (TVA locale, droits de douane) que les revenus. À titre d’illustration, le niveau des prix à la consommation y est en moyenne 31 % plus élevé qu’en métropole selon l’ISPF (Institut de la statistique de la Polynésie française).
- Un résident polynésien peut-il ouvrir un PEA ?
Non, le PEA est réservé aux résidents fiscaux français. Un résident polynésien devra passer par un compte-titres. En revanche, un PEA ouvert avant le départ peut être conservé, et les retraits effectués une fois la résidence polynésienne établie échappent aux prélèvements sociaux.
- Faut-il clôturer son assurance-vie française avant de s’installer en Polynésie ?
Pas nécessairement. L’assurance-vie française reste accessible et devient même fiscalement avantageuse pour un résident polynésien (zéro prélèvement social). L’essentiel est de notifier le changement de résidence à l’assureur (attestation de résidence et CERFA 5000) et d’examiner, selon le montant du patrimoine et les objectifs de transmission, l’opportunité d’un contrat luxembourgeois.
- Y a-t-il des droits de succession en Polynésie française ?
Non, il n’existe pas de droits de succession sur les biens situés en Polynésie française, quel que soit le lien de parenté avec le bénéficiaire, sous réserve des conditions de résidence de ce dernier. En revanche, les biens situés en métropole restent soumis à la fiscalité successorale française.
- Quels impôts français continue-t-on de payer en vivant à Tahiti ?
Principalement : l’IFI sur les biens immobiliers français au-delà de 1,3 M€ d’actifs nets, l’impôt sur le revenu sur les loyers de source française (taux par défaut de 20 %, plus 17,2 % ou 18.6% de prélèvements sociaux), et une retenue à la source de 12,8 % sur les dividendes de sociétés françaises.
———————
Voici notre intervention à ce sujet dans l’émission Tout pour investir de BFM Business :

Pourquoi souscrire un fonds de partage ?
Bien peu connus du grand public, les fonds de partage permettent pourtant de combiner gestion de patrimoine, finance responsable et philanthropie.
Définition
Un fonds de partage est destiné aux investisseurs qui souhaitent que, tout ou partie des revenus de leurs investissements, soient reversés à une fondation ou à une association au profit de laquelle le fonds a été créé. La thématique du fonds est généralement liée au but philanthropique de l’association ou de la fondation soutenue :
- environnement,
- santé,
- éducation et culture,
- nutrition et accès à l’eau,
- lutte contre les discriminations et l’exclusion,
- logement.
Le plus souvent, les gérants relient leurs objectifs à certains des ODD (Objectifs de Développement Durables) édictés par l’ONU en 2015.
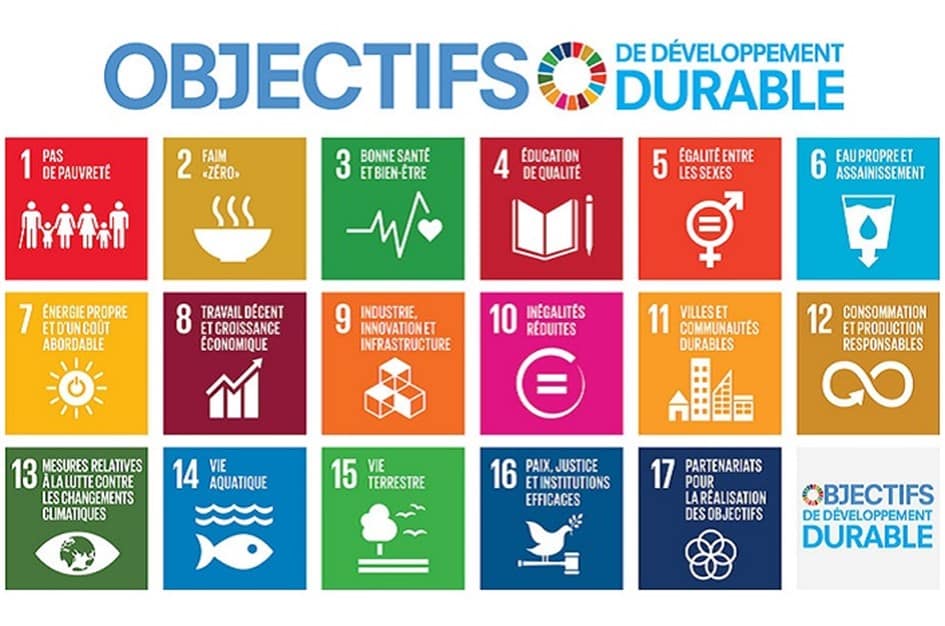
ODD (Objectifs de Développement Durable)
Pour quels investisseurs ?
Ces fonds s’adressent à des investisseurs, particuliers ou personnes morales, qui considèrent que le rendement de leur épargne n’est pas que financier. Ils souhaitent prendre en compte l’impact sociétal et, si possible, le mesurer.
En dehors de la redistribution partielle ou totale du rendement et donc de l’objectif philanthropique, les fonds de partage sont des OPC (Organisme de Placements Collectifs) comme tous les autres. Comme toujours en gestion de patrimoine, un investisseur doit se poser la question de sa capacité d’investissement, de son profil de risque et de son horizon d’investissement.
Selon l’enveloppe fiscale choisie, un avantage fiscal lié au don (le versement de tout ou partie des revenus) peut être perçu par le porteur des parts.
Quels fonds ?
Le plus ancien, et à notre sens le plus connu, est « Faim et Développement » créé en 1983 au profit du CCFD (Comité Catholique contre la Faim et pour le Développement) et géré depuis par Ecofi Investissements, filiale du Crédit Coopératif. La gamme a depuis été revue et étendue.
Dans l’univers des fonds de partage, nous pouvons citer à titre d’exemple :
- Faim & Développement Equilibre (FR0007048327) géré par Ecofi Investissements,
- Faim & Développement Solidarité (FR0007052154) géré par Ecofi Investissements,
- Faim et Développement Agir CCFD (FR0010627232) géré par Ecofi Investissements,
- Epargne Solidaire (FR0007413091) géré par Ecofi Investissements,
- Solidarité Habitat Et Humanisme (FR0011363746) géré par Amundi Asset Management,
- Solidarité CA Habitat Et Humanisme (FR0011363712) géré par Amundi Asset Management,
- Ethique et Partage – CCFD (FR0000970899) géré par Mandarine Gestion,
- SG Solidarité Les Restaurants du Coeur (FR0012881753) géré par Société Générale Gestion.
Cette liste et non exhaustive et ne constitue pas une recommandation d’investissement.
Qu’est-ce que la Cotisation Subsidiaire Maladie (CSM) et le dispositif PUMa ?
Créée en 2016, la Cotisation Subsidiaire Maladie (CSM), appelée également taxe PUMa, et qui remplace la CMU (Couverture Maladie Universelle), reste encore peu connue du grand public. Pourtant, elle concerne de nombreux foyers français, en particulier les personnes vivant principalement de leurs revenus patrimoniaux (dividendes, loyers, plus-values, etc.) sans percevoir de revenus professionnels suffisants.
C’est le cas, par exemple, d’un chef d’entreprise ayant récemment cédé sa société sans encore percevoir de retraite, d’un chômeur en fin de droits n’ayant pas liquidé ses pensions, d’un particulier vivant exclusivement de ses revenus fonciers ou financiers, ou encore d’un expatrié de retour en France sans activité mais détenteur d’un patrimoine locatif.
Concrètement, la CSM est une cotisation sociale (et non un impôt), destinée à financer la Protection Universelle Maladie (PUMa) : elle couvre la prise en charge des frais de santé (maladie, maternité) à toute personne résidant en France de manière stable, même en l’absence d’activité professionnelle.
Qui est concerné par la CSM ?
Vous êtes redevable de la CSM si vous remplissez simultanément ces 4 conditions :
- Vous résidez en France (ou y exercez une activité) ;
- Vos revenus professionnels sont inférieurs à 20 % du PASS (Plafond Annuel de la Sécurité Sociale), soit 9 612 € pour 2026 ;
- Vos revenus du patrimoine dépassent 50% du PASS, soit 24 030 € pour 2026 ;
- Vous ne percevez aucun revenu de remplacement (pas de pension de retraite, de pension invalidité, d’allocation chômage ou de rente viagère gratuite).
Le seuil des revenus professionnels s’apprécie au niveau du foyer : si votre conjoint ou partenaire pacsé dépasse le seuil de 20% du PASS, la CSM n’est pas due.
Quels revenus du patrimoine sont pris en compte dans la CSM ?
Dans le calcul de la CSM, on retient la majorité des revenus patrimoniaux nets imposables, notamment :
- les revenus fonciers ;
- les revenus BIC non professionnels notamment ceux issus de la location meublée non professionnelle (LMNP) ;
- les revenus de capitaux mobiliers (dividendes, intérêts et rachat sur contrats d’assurance-vie, produits imposables sur un PEA donc de moins de 5 ans) ;
- les plus-values mobilières et immobilières.
Ne sont pas pris en compte :
- la plus-value sur la résidence principale ;
- les gains exonérés (comme ceux d’un PEA de plus de 5 ans).
Comment la CSM est-elle calculée ?
La formule de calcul est transparente, mais technique.
Elle combine :
- un abattement forfaitaire de 50 % du PASS soit 24 030 € pour 2026 ;
- un taux de cotisation de 6,5 % ;
- une modulation selon vos revenus d’activité : plus vous vous rapprochez du seuil de 20% du PASS (9 612 € en 2026), plus la cotisation diminue.
Les revenus sont retenus dans la limite de 8 PASS.
Exemple : un couple avec 150 000 € de revenus du capital mais seulement 7 000 € de revenus d’activité pourrait payer environ 2 300 € de CSM. Mais avec 9 420 € de revenus professionnels, la cotisation tomberait à 0 €.
Quand et comment la CSM est-elle prélevée ?
La CSM est appelée par l’URSSAF en novembre de l’année suivante (N+1), sur la base de vos revenus fiscaux. Vous disposez alors de 30 jours pour la payer.
Elle est déductible de votre revenu imposable. En cas de retard, une majoration de 5 % s’applique, puis 0,2 % par mois. Un échelonnement est possible sur demande.
Et pour les expatriés ou frontaliers ?
Les personnes affiliées à un régime de Sécurité sociale étranger doivent fournir un certificat A1 chaque année pour éviter une double cotisation. En l’absence de ce document, l’URSSAF peut réclamer la CSM, même si vous cotisez déjà ailleurs.
La jurisprudence récente a toutefois reconnu que certains revenus déjà ponctionnés à l’étranger pouvaient être exclus de l’assiette française.
Peut-on éviter ou réduire la CSM ?
Oui cette cotisation peut être anticipée.
Trois leviers possibles :
- Atteindre le seuil de 20% du PASS de revenus professionnels : un mandat social rémunéré ou une activité de conseil ponctuelle peuvent suffire, s’ils sont réels et documentés.
- Maîtriser le calendrier de vos revenus patrimoniaux : décaler un dividende ou lisser des cessions de titres sur deux années peut éviter de dépasser le seuil.
- Faire un audit en fin d’année (septembre à novembre) : pour vérifier vos seuils et ajuster vos flux.
À retenir
La CSM peut représenter plusieurs milliers d’euros pour les personnes vivant de leur patrimoine. Sa logique est prévisible et des solutions simples existent pour l’atténuer ou l’éviter légalement, notamment via un bon arbitrage entre revenus d’activité et revenus du capital.
Chez Terrae Patrimoine, nous intégrons cet enjeu dans nos bilans sociaux et patrimoniaux pour éviter les mauvaises surprises.
L’onglet « Biens Immobiliers » d’impôts.gouv.fr : un réflexe désormais bien installé
L’onglet « Biens immobiliers », aujourd’hui souvent désigné sous le nom de service « Gérer mes biens immobiliers » (GMBI), a été mis en ligne sur impôts.gouv.fr en août 2021. Il concerne tous les propriétaires fonciers de France, particuliers, personnes morales et collectivités locales, qu’ils détiennent leurs biens en pleine propriété, en indivision, en nue-propriété ou en usufruit. Il permet de visualiser l’ensemble de son patrimoine immobilier avec un certain nombre de détails : catégorie d’habitation, nombre de pièces, surface, et d’effectuer plusieurs démarches déclaratives en ligne.
Depuis son lancement, ce service s’est imposé comme un outil incontournable de la fiscalité locale.
L’objectif de ce service
La suppression de la taxe d’habitation sur les résidences principales, effective depuis 2023, a fait de cet onglet un outil clé pour l’administration fiscale : il lui permet d’identifier les résidences secondaires qui restent, elles, soumises à la taxe d’habitation.
Depuis la fin de l’année 2022, les contribuables peuvent effectuer en ligne, via ce service, leurs déclarations foncières et relatives à l’urbanisme.
Depuis 2023, tout propriétaire doit également y effectuer la déclaration d’occupation de ses locaux d’habitation : résidence principale, résidence secondaire, bien loué (avec l’identité du locataire) ou local vacant. Cette déclaration, loin d’être un événement ponctuel, est devenue une obligation annuelle : elle doit être mise à jour chaque année avant le 30 juin en cas de changement de situation depuis la précédente déclaration. Une absence de déclaration, ou une déclaration incomplète ou inexacte, expose à une amende de 150 € par bien concerné.
Deux évolutions pratiques sont intervenues depuis la mise en place de cette obligation : il est désormais possible de déléguer la déclaration à son gestionnaire locatif, et l’occupant non-propriétaire d’une résidence secondaire doit, de son côté, signaler cette occupation dans sa propre déclaration de revenus. A défaut, il s’expose à une majoration de 10 % de la taxe d’habitation sur les résidences secondaires, portée à 40 % en cas de manquement délibéré.
La révision des valeurs locatives
Le chantier le plus structurant annoncé lors du lancement de ce service, la révision des valeurs locatives cadastrales des locaux d’habitation, qui sert de base au calcul de la taxe foncière, n’a, en revanche, toujours pas eu lieu. Initialement envisagée pour une première application en 2028, puis reportée à 2030, cette révision a fait l’objet d’un nouveau report par l’article 106 de la loi de finances pour 2026 : les travaux de collecte des loyers des locaux d’habitation ne devraient commencer qu’en 2028, pour une première application qui n’interviendrait qu’en 2031.
Seule une opération plus limitée est en cours en 2026 : une mise à jour des éléments de confort du logement (accès à l’eau, à l’électricité, mode de chauffage…) au sein du cadre cadastral existant, à ne pas confondre avec la révision générale des valeurs locatives elle-même. Les propriétaires concernés recevront un avis individualisé leur permettant de contester d’éventuelles inexactitudes avant toute incidence sur leur imposition.
Pourquoi continuer à s’y connecter régulièrement
L’onglet « Biens immobiliers » reste, pour toutes ces raisons, la source la plus fiable pour suivre l’évolution de sa situation fiscale foncière : vérifier que sa déclaration d’occupation est à jour avant l’échéance du 30 juin, anticiper les prochaines étapes de la révision des valeurs locatives, ou simplement disposer d’une vue d’ensemble de son patrimoine immobilier déclaré à l’administration.
En cas de difficulté pour utiliser ce téléservice, la ligne d’assistance aux usagers reste joignable au 0809 400 210 (service gratuit + prix d’appel), du lundi au vendredi de 8h à 19h30.
Qu’est-ce que le quasi-usufruit ?
Un quasi-usufruit est un usufruit portant sur un bien qualifié de consomptible, c’est-à-dire un bien qui ne peut être utilisé sans être consommé. Les exemples les plus courants sont les sommes d’argent ou les bouteilles de vin.
Principe général
On parle de quasi-usufruit, mais on pourrait tout aussi bien évoquer une quasi pleine-propriété, puisque le quasi-usufruitier a la propriété des biens concernés. Un quasi-usufruitier sur une somme d’argent peut ainsi l’utiliser comme il le souhaite : virements, paiements, investissements…
Au terme du quasi-usufruit, il devra restituer au nu-propriétaire une somme d’argent équivalente, appelée créance de restitution. Cette créance vient, dans plusieurs cas de figure, diminuer le montant taxable de la succession du quasi-usufruitier. La stratégie la plus courante est souvent utilisée pour protéger un conjoint survivant sans faire exploser la fiscalité successorale des enfants héritiers : au décès du premier époux, le conjoint survivant recueille l’usufruit (légal, en application de l’article 757 du Code civil, ou issu d’une donation entre époux au titre de l’article 1094-1) sur les liquidités de la succession, tandis que les enfants héritent de la nue-propriété assortie d’une créance de restitution.
Un recours au quasi-usufruit est également possible lors de la vente d’un bien démembré, , lorsque l’usufruitier et le nu-propriétaire s’accordent pour que l’intégralité du prix de vente lui soit remise.
Lors de la mise en place du quasi-usufruit, une convention doit impérativement être rédigée. Nous conseillons de recourir à un notaire afin d’établir un acte authentique, qui prévoira notamment une clause d’indexation permettant de revaloriser la créance de restitution dans le temps.
La déductibilité de la créance n’est pas systématique
Depuis la loi de finances pour 2024, applicable aux successions ouvertes à compter du 29 décembre 2023, l’article 774 bis du Code général des impôts pose un principe inverse : les dettes de restitution portant sur une somme d’argent ne sont, par défaut, plus déductibles de l’actif successoral du quasi-usufruitier. Ce texte vise en particulier les quasi-usufruits constitués par une donation de somme d’argent entre vifs, par exemple d’un parent à son enfant, dans le seul but de réduire les droits de succession.
L’administration fiscale a toutefois précisé, dans ses commentaires publiés en septembre 2024, que quatre situations continuent à ouvrir droit à déduction :
- L’usufruit légal du conjoint survivant, qu’il résulte de la dévolution légale (article 757 du Code civil) ou d’une donation entre époux (article 1094-1), c’est-à-dire le cas de protection du conjoint survivant décrit plus haut, qui demeure pleinement efficace.
- Le quasi-usufruit résultant de la vente d’un bien démembré, à la condition de pouvoir démontrer que la convention n’a pas été mise en place dans un objectif principalement fiscal.
- Le quasi-usufruit portant sur une indemnité d’expropriation.
- Le quasi-usufruit résultant d’une distribution de réserves (dividendes) par une société.
En dehors de ces quatre cas, la créance de restitution est présumée non déductible, sauf à démontrer l’absence d’objectif principalement fiscal ; une preuve appréciée au cas par cas, dont les contours continuent d’être précisés par la doctrine administrative et la jurisprudence. Prudence donc. Le notaire sera le meilleur des conseillers.