
Bienvenue dans notre FAQ patrimoniale.
Retrouvez ci-dessous nos réponses à vos questions. Pour un dossier complet, consultez notre page S’adresser à un conseiller en gestion de patrimoine.
Comment réduire ses impôts grâce à la loi Censi-Bouvard ?
Il n’est plus possible d’investir en Censi-Bouvard. Ce dispositif permettait, pour les particuliers ayant acheté un logement neuf (entre le 1er janvier 2009 et le 31 décembre 2021) et le louant meublé (dispositif Loueur Meublé Non Professionnel), de bénéficier d’une réduction d’impôt. Les revenus taxables sont soumis aux BIC (Bénéfices Industriels et Commerciaux).
Le montant de la réduction d’impôt est réparti sur 9 ans, à raison de 1/9ème par an. La base de la réduction de la loi Censi-Bouvard est plafonnée à 300 000 € par an. La TVA fait partie de l’assiette taxable si elle n’est pas récupérée. Généralement, elle est récupérée. Les éventuelles subventions ne rentrent pas dans l’assiette pour calculer la réduction.
Pour les acquisitions réalisées entre le 1er janvier 2013 et le 31 décembre 2021, le taux applicable de réduction est de 11%. La réduction est comprise dans le plafonnement global des niches fiscales à 10 000 €. Si le montant de la réduction dépasse le montant d’impôt à payer, la réduction d’impôt est reportable pendant 6 ans.
Notre avis
Seuls les foyers fiscaux faiblement imposés (tranche à 11% au maximum) ont un intérêt à utiliser le dispositif Censi-Bouvard.
Pour tous les autres, vous n’aviez aucun intérêt à opter pour le dispositif Censi-Bouvard. En effet, les investisseurs optant pour ce dispositif ne peuvent pas amortir le bien acheté or, c’est là que réside l’intérêt des biens achetés meublés… percevoir des revenus non fiscalisés pendant des années en amortissant le bien.
Faut-il acheter de l’or ? Comment l’acheter, le détenir et dans quelle proportion ?
« L’or est une valeur refuge ». Nous avons tous entendu cette phrase au moins une fois dans notre vie. Mais quelle est sa valeur et sa place dans le patrimoine d’un particulier au 21ème siècle ?
Acheter de l’or physique permet de débancariser une partie de son patrimoine. L’objectif est de disposer d’un moyen de paiement en cas de faillite généralisée du système financier. En cas de fortes tensions géopolitiques ou financières, le cours de l’or est généralement en hausse, rappelant son rôle historique de valeur refuge.
Le marché de l’or
Compte tenu de sa forte volatilité (variations élevées), il est important de ne pas considérer l’or comme un placement sûr. Durant les dernières années, après un point haut en 2011, l’or a perdu 45% de sa valeur en un peu moins de 4 ans avant de repartir à la hausse. Il s’agit donc avant tout d’un marché de matières premières comme un autre, qui varie à la hausse comme à la baisse selon l’offre et la demande.
Le cycle 2025-2026 illustre à nouveau, de façon spectaculaire, ce même principe de volatilité. Alors que le cours de l’once tournait autour de 1 800 dollars, porté par les tensions géopolitiques, les achats massifs des banques centrales (Chine, Russie, Turquie notamment) et les flux entrants sur les fonds indexés, l’or a franchi le seuil des 4 000 dollars l’once en octobre 2025, puis celui des 5 000 dollars fin janvier 2026, avant d’atteindre un pic proche de 5 600 dollars. Ce même mois de janvier 2026 a toutefois été suivi, dès juin 2026, d’une correction brutale d’environ 25 % par rapport à ce pic (retour autour de 3 985 dollars), sous l’effet d’un dollar plus fort et de taux réels élevés, soit une baisse mensuelle inédite depuis octobre 2008. Ce cycle récent confirme donc, à une échelle encore plus marquée, l’avertissement déjà formulé dans la version initiale de cette page à partir de l’épisode 2011-2015.
Il faut savoir que le cours de l’or est libellé en dollars américains. Le cours a tendance à baisser quand le dollar américain est en hausse (et inversement) puisque que le coût d’achat de cette matière première devient plus cher pour les investisseurs étrangers dont la devise de référence n’est pas le dollar américain.
Par ailleurs, l’or est une matière inerte qui ne produit aucun revenu. Le seul espoir d’en tirer une plus-value est donc de le revendre plus cher qu’il n’a été acheté.
La très grande majorité de l’or échangé dans le monde est de l’or papier, c’est-à-dire : des produits dérivés répliquant le cours de l’or (trackers et certificats), des fonds ou encore des parts de sociétés aurifères. Il est habituel de dire que le volume de l’or papier est 200 fois plus élevé que celui de l’or physique dans le monde. Ces échanges ne sont pas le fait de particuliers cherchant à acheter l’or en tant que valeur refuge, mais bien de prises de positions d’investisseurs mondiaux pariant à la hausse ou à la baisse.
Les différentes formes d’or accessibles
Pour un particulier souhaitant acheter de l’or physique, il convient de prendre quelques précautions. Les produits les plus adaptés sont les pièces d’or et les lingots. Acheter des pièces ou des lingots peut néanmoins s’avérer piégeux. Par exemple, une simple éraflure sur une pièce peut en faire baisser la valeur. De plus, elles peuvent bénéficier de prime (coter au-dessus de leur valeur en or) ou d’une décote (coter en dessous de leur valeur en or). Cette prime et cette décote accentuent les variations du cours de l’or. Une prime aux alentours de 30% a été observée en 2008 durant de la crise financière, lors d’un moment de forte hausse du prix de l’or.
Il faut également ne pas oublier les différents coûts : transaction (1% à 5%), conservation (coffre ?) et éventuellement assurance.
D’une manière générale, les investisseurs spéculent sur le cours de l’or avec de l’or papier et se protègent des crises avec de l’or physique. Il convient de ne pas exposer son patrimoine financier à plus de 5% à cette classe d’actif, très spéculative ou totalement inerte selon le mode de détention choisi.
Pour plus d’informations concernant la fiscalité en cas de cession, vous pouvez vous référer à « Comment est imposée la cession de l’or ?»
Faut-il acheter des Bitcoins ? Que penser des crypto-monnaies dans un patrimoine ?
Bitcoin, Ethereum, Litecoin voici quelques-uns des noms les plus connus dans l’univers des crypto-monnaies. Pour rappel, une crypto-monnaie est un protocole informatique, sans intermédiaire, reposant sur une technologie appelée la blockchain.
En tant qu’investisseur, nous entrons ici dans l’univers des placements atypiques, théoriquement réservés aux investisseurs avertis, prêts à supporter une volatilité et un risque élevés.
Par exemple, la bulle qui a été portée par l’engouement de petits épargnants en 2017 et qui a explosé en 2018 est là pour nous le rappeler. En effet, le Bitcoin, la crypto-monnaie la plus connue de toute, est passé en quelques mois de 20 000 $ à 3 700 $, soit une baisse de plus de 80%. Cet épisode n’est pas resté isolé : le marché a connu d’autres phases de très forte volatilité depuis, notamment l’effondrement de la plateforme FTX fin 2022, avant une nouvelle phase de hausse portée par l’arrivée des ETF Bitcoin aux États-Unis en 2024. La leçon reste la même : la volatilité extrême fait partie intégrante de cette classe d’actifs, dans un sens comme dans l’autre.
C’est face à ce type de constat que se pose la question de cette catégorie de placement dans un patrimoine.
Précautions à prendre
Un Conseiller en Gestion de Patrimoine ne vous accompagnera pas sur l’achat direct de crypto-monnaies, qui reste en dehors du cadre réglementaire classique du conseil patrimonial. Nous ne pouvons que mettre en garde les investisseurs qui souhaitent se lancer à titre personnel. Ayez conscience du risque élevé, soyez sûr de votre intermédiaire (vérifiez son autorisation sur la liste des prestataires de services sur crypto-actifs, PSCA, publiée par l’AMF, voir plus bas) et ne placez que de l’argent dont vous n’aurez jamais besoin. 2,5 % de votre patrimoine financier en crypto-monnaies nous semble déjà une limite haute.
Une solution pour s’exposer à cette classe d’actif peut être par exemple l’ETP (Exchange Traded Product) d’Amundi, le premier lancé sur Euronext Paris adossé au bitcoin (code ISIN XS3332092090). Ce produit, qui réplique la performance du bitcoin sans détention directe de cryptomonnaie, est accessible via un compte-titres ordinaire classique ou une assurance-vie luxembourgeoise (mais pas via en PEA ni en assurance-vie française jusqu’à présent), avec des frais annuels de 0,25 % et un profil de risque élevé (6/7). Il s’agit d’un premier accès réglementé et coté au bitcoin, qu’un Conseiller en Gestion de Patrimoine peut, à la différence d’un achat direct de cryptomonnaie, intégrer à une réflexion patrimoniale sans que cela change la prudence de mise sur cette classe d’actifs.
Comme pour tous ces placements aux rendements alléchants (soi-disant une « alternative aux livrets » comme le présentent certaines publicités internet mensongères), il ne faut pas oublier qu’un rendement élevé implique nécessairement un risque élevé, et potentiellement, surtout si vous vous faites démarcher par internet ou suivez une publicité trompeuse… une arnaque. Prudence donc !
A ce sujet vous pouvez vous référer à l’article ” Comment être sûr de ne pas se faire escroquer en investissant dans un produit financier ? Que faire en cas d’escroquerie et que peut espérer l’investisseur lésé ? “.
Fin 2019, la France avait mis en place un agrément PSAN (Prestataire de Services sur Actifs Numériques) auprès de l’AMF. Ce cadre national a depuis été remplacé par le règlement européen MiCA (Markets in Crypto-Assets) : la période transitoire permettant aux anciens PSAN de continuer à exercer sans l’agrément européen s’est achevée le 1er juillet 2026. Depuis cette date, seuls les prestataires autorisés en tant que PSCA (Prestataires de Services sur Crypto-Actifs) au titre de MiCA peuvent légalement proposer leurs services en France ; exercer sans cette autorisation expose à des sanctions pouvant aller jusqu’à deux ans d’emprisonnement et 30 000 € d’amende. Nous vous conseillons de vérifier qu’un prestataire figure bien sur la liste des PSCA autorisés publiée par l’AMF avant de lui confier des fonds puisque l’ancien statut PSAN, à lui seul, n’est désormais plus suffisant.
Enfin il convient de bien déclarer ses plus-values et les comptes ouverts à l’étranger. Nous vous recommandons à ce sujet l’article “Bitcoins et cryptomonnaies : Attention à bien déclarer ses comptes et ses plus-values !“
Les 4 points d’attention concernant la reprise d’un bien immobilier loué
Cette démarche est extrêmement encadrée en droit français et exige donc de répondre, à tout le moins, à ces quatre questions :
- Pourquoi ? S’agit-il de reprendre le bien pour y habiter ou pour le vendre ?
- Comment ? S’interroger sur le régime applicable au contrat et au type de locataire en place.
- Quand ? Déterminer la date limite à laquelle le locataire doit avoir reçu congé pour que ce congé soit valable.
- A qui adresser le congé ?
Le motif du congé
Les modalités du congé vont différer en fonction du motif. Il est donc important de déterminer si le but de la reprise est, pour le propriétaire, d’y habiter lui-même ou de vendre le bien.
Sur le plan légal, seuls trois motifs permettent au propriétaire de donner valablement congé à son locataire : la reprise pour occuper personnellement le logement (ou le faire occuper par un proche), la vente du bien, ou un motif légitime et sérieux (par exemple des manquements du locataire à ses obligations). Une simple difficulté économique du propriétaire, à elle seule, ne constitue pas un motif légitime et sérieux recevable : les tribunaux exercent sur ce point un contrôle au cas par cas.
Le régime applicable au contrat de bail
L’attention du propriétaire doit se porter dès le départ sur le régime applicable à son contrat de bail. En effet, un bien à usage d’habitation est susceptible de relever de différents régimes et notamment des régimes suivants :
- Régime des logements loués vides (Loi n°89-462 du 6 juillet 1989 relative aux rapports locatifs),
- Régime des logements loués meublés (Depuis la loi Alur, l’article 25-4 de la loi du 6 juillet 1989 défini le logement meublé comme « un logement décent équipé d’un mobilier en nombre et en qualité suffisants pour permettre au locataire d’y dormir, manger et vivre convenablement au regard des exigences de la vie courante.”)
- Régime du bail mobilité (contrat applicable à un locataire considéré comme temporaire type étudiant, salarié en mission temporaire ou en formation professionnelle et d’une durée allant de 1 à 10 mois)
- Régime des logements régis par les dispositions de la loi n°48-1360 du 1er septembre 1948 (applicable aux logements construits avant le 1er septembre 1948 et situés sur certaines communes de plus de 10 000 habitants ou limitrophes).
- Régime des logements conventionnés ANAH…
Focus 1: Les locataires protégés
Le locataire peut, selon son âge et ses ressources, être protégé lorsque le propriétaire veut lui donner congé.
Selon les cas, le propriétaire ne peut pas lui donner congé ou peut lui donner congé, sous certaines conditions.
A titre d’exemple, dans le cas particulier du bien loué sous le régime de la loi de 1948, le propriétaire qui désire reprendre le local pour l’habiter lui-même ne peut notifier congé au locataire ou à l’occupant qu’en lui proposant un logement de remplacement sauf si le propriétaire possède le bien depuis plus de 10 ans ou a été évincé de son propre logement.
Toujours sous le régime de la loi de 1948, le droit de reprise ne peut pas être exercé par le propriétaire lorsque l’occupant est âgé de plus de 70 ans et dispose de ressources annuelles inférieures à 1,5 fois le montant annuel du Smic brut et que le bénéficiaire de la reprise est âgé de moins de 65 ans.
Focus 2 : La forme du congé
Qu’il s’agisse de la loi du 6 juillet 1989 ou de la loi du 1er septembre 1948, la législation précise la plupart du temps expressément les mentions qui doivent figurer sur les congés et la forme de ceux-ci. Le formalisme imposé est parfois très exigent, notamment en matière de congés pour vendre dans le cadre de la loi de 1989.
Il serait ici trop long d’évoquer toutes ces conditions de forme mais, compte-tenu de la complexité des règles applicables, il est recommandé au lecteur de faire appel à un professionnel, commissaires de justice (anciennement huissier) ou Avocat. Précisons que, parfois, la délivrance d’un congé par acte d’huissier est rendue obligatoire, comme c’est le cas pour reprendre un bien loué sous le régime de la loi de 1948.
Le congé doit par ailleurs préciser expressément le motif légal invoqué, à peine de nullité ; pour un congé pour vendre, il doit en outre reproduire l’offre de vente (prix et conditions), le locataire disposant d’un droit de préemption pour se porter acquéreur en priorité.
Les délais de préavis
En fonction du régime applicable, les délais de préavis à respecter pour assurer la validité du congé seront différents.
A titre d’exemple, dans un bail soumis au régime des logements vides, le propriétaire doit donner congé au locataire pour qu’il libère les lieux au plus tard à la date de fin du bail. Pour que le congé soit valable, il faut que le locataire reçoive la lettre de congé au moins 6 mois avant la date de fin du bail (ou du 1er renouvellement ou reconduction du bail, dans certains cas). Ce délai passe à 3 mois pour les logements loués meublés.
Si la lettre de congé parvient au locataire en retard, le congé n’est pas valable.
Ex : si la date de fin du bail est le 15 octobre, alors le locataire doit recevoir la lettre de congé au plus tard le 15 avril.
Si la date de fin du bail est le 31 août, alors le locataire doit recevoir la lettre de congé au plus tard le 28 février (ou le 29 février en cas d’année bissextile).
Si le congé est donné de manière anticipée (ex : avant le délai de 6 mois), il demeure valable mais ne prendra effet qu’à la date à laquelle il aurait dû être donné.
Le délai de préavis court à compter de la réception effective du congé par le locataire, et non de sa date d’envoi : c’est un point que la jurisprudence rappelle régulièrement, notamment pour les envois électroniques évoqués ci-dessus. Ce délai est d’ordre public : aucune clause du bail ne peut le raccourcir, même avec l’accord du locataire.
Le (les) destinataires du congé
Le propriétaire doit adresser sa lettre de congé à tous les signataires du bail.
Lorsque le bail n’est signé que par une personne, le propriétaire doit toutefois prendre garde à la situation matrimonial de son locataire. Ainsi :
- Si un seul des époux est signataire du bail, mais que le propriétaire a été informé du mariage, alors le propriétaire doit adresser la lettre de congé aux 2 époux.
- Si un seul des partenaires de Pacs a signé le bail, mais que les 2 partenaires ont demandé conjointement que le nom de chacun figure au bail, alors le propriétaire doit adresser la lettre de congé aux 2 partenaires de Pacs.
Ce formalisme s’applique de la même façon en cas de colocation avec clause de solidarité : le congé doit viser nommément chaque colocataire signataire, sous peine d’être inopposable à celui qui ne l’aurait pas reçu.
Article écrit avec Julie Mariotte – Avocat à la cour – Inscrit au Barreau de Bordeaux
Expatriés français de retour en France : Les 4 points d’attention concernant la gestion de patrimoine
Il existerait entre 2 et 2,5 millions de français expatriés et ce pour une durée moyenne de plus de 5 ans. Parmi eux, un tiers songerait à revenir en France.
Outre les modalités pratiques liées au déménagement (écoles des enfants, déplacements, couverture santé…) se posent de nombreuses questions concernant le patrimoine.
Concernant la stratégie à adopter, il convient de s’y prendre le plus tôt possible car certaines opérations seront sans doute à réaliser avant le retour effectif en France et plus particulièrement concernant la reprise d’un bien immobilier loué.
Le régime matrimonial et la protection du conjoint
Si un mariage a été célébré à l’étranger, il convient de se demander à quel régime le couple est soumis. Par exemple la plupart des mariages dans les pays anglosaxons impliquent un régime de séparation de biens au retour en France. Faire le point sur les avantages matrimoniaux (la protection entre époux) et les donations éventuelles est également essentiel. L’interlocuteur naturel à ce sujet est le notaire.
La fiscalité des revenus
Lorsqu’un français non-résident a, par exemple, des revenus immobiliers issus de biens locatifs en France, il continue de déposer une déclaration de revenus pendant son expatriation.
Au retour en France, vont s’ajouter à ces revenus locatifs les revenus d’activité ou les pensions de retraites. Le risque principal est de voir sa pression fiscale s’envoler car les revenus fonciers sont lourdement taxés (tranche marginale d’imposition et prélèvements sociaux).
Enfin, si vous répondez aux critères du régime des impatriés (durée d’expatriation, mobilité intra groupe ou avoir été chassé par une entreprise française…), vous bénéficierez d’avantage fiscaux non négligeables.
Produits financiers
Les comptes bancaires ne posent généralement que peu de problèmes. Attention tout de même, si vous conservez un compte bancaire à l’étranger à votre retour en France, vous devrez l’indiquer dans votre déclaration de revenus (formulaire 3916).
Les compte-titres, PEA et assurance-vie peuvent présenter des plus-values importantes. Selon les convention fiscales, fermer ces produits puis les resouscrire ou vendre des positions puis les racheter pour éliminer les plus-values latentes peuvent avoir du sens et représenter d’importants gains fiscaux à terme.
Si vous aviez fait l’objet d’une exit tax lors de votre départ de France (mise en sursis de paiement sur des plus-values latentes ou en report sur des titres de société, au-delà de certains seuils de détention), celle-ci est en principe intégralement annulée au retour, à condition de toujours détenir les titres concernés et de déclarer ce retour (formulaire n°2074-ETS) dans le délai imparti.
Par ailleurs, un contribuable n’ayant pas été résident fiscal de France pendant les trois années précédant son retour peut bénéficier, l’année de son retour, d’un plafond de déduction PER sensiblement majoré (jusqu’à trois fois le plafond annuel standard), cumulable avec les plafonds non utilisés des années précédentes et, pour un couple, avec la mutualisation des plafonds entre époux. C’est un levier d’optimisation ponctuel, à mobiliser l’année du retour.
Les biens immobiliers
Lorsqu’un français s’expatrie pour des raisons professionnelles, dans la plupart des cas, le dernier lien qu’il garde avec la France est l’immobilier… ce qui est finalement très français compte tenu de l’attachement quasi viscéral de nos compatriotes à la pierre.
Une ancienne résidence principale, louée meublée ou non, un investissement locatif ou de défiscalisation, les cas sont nombreux et les choix lors du retour en France décisifs et impactants.
Souvent pour des raisons fiscales ou car la famille a changé de taille (naissance d’enfants, divorce…) la question de vendre certains biens immobilier se pose. Plutôt que d’acheter une nouvelle résidence principale, il convient peut-être par exemple de mettre fin à un bail locatif afin d’occuper le bien.
Mais prudence tout de même, s’il s’agissait d’un investissement défiscalisant, il faut s’assurer que mettre fin du bail ne remet pas en cause l’avantage fiscal obtenu (réduction d’impôt, travaux impactés sur les revenus fonciers…). Une fois ces informations vérifiées, un calcul précis de la rentabilité réelle des biens immobiliers loués est à réaliser, nette de la nouvelle fiscalité française, avant de prendre des décisions aux conséquences patrimoniales potentiellement lourdes.
Article écrit avec Julie Mariotte – Avocat à la cour – Inscrit au Barreau de Bordeaux
Le service de déclaration des biens immobiliers du site impôts.gouv
La suppression de la taxe d’habitation sur les résidences principales a fait naître un nouveau service de déclaration des biens immobiliers. Pour l’Administration Fiscale, les informations renseignées vont permettre de savoir quel bien constitue votre résidence principale et ainsi l’exonérer de taxe d’habitation. Elle saura également quels biens constituent des résidences secondaires ou des biens locatifs qui se verront, eux, assujettis à la taxe d’habitation.
Cette déclaration obligatoire est devenue annuelle depuis 2023 : chaque propriétaire doit confirmer ou mettre à jour sa déclaration avant le 30 juin de chaque année pour tout changement intervenu au 1er janvier précédent (locataire, vacance, passage de résidence principale à secondaire, acquisition…). Aucune démarche n’est requise si rien n’a changé depuis la dernière déclaration.
Précisons également qu’elle concerne aussi bien les résidents fiscaux français que les non-résidents dès lors qu’ils détiennent un bien immobilier en France.
En pratique
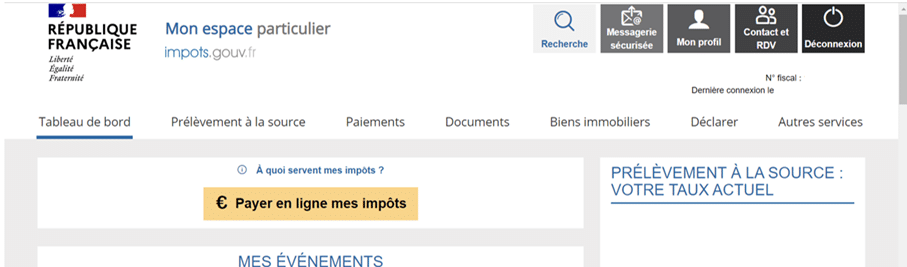
Rendez-vous sur votre espace impots.gouv / onglet « Bien Immobiliers ».
Vous entrez ensuite dans l’espace pré-renseigné des biens immobiliers que l’Administration Fiscale sait être les vôtres.
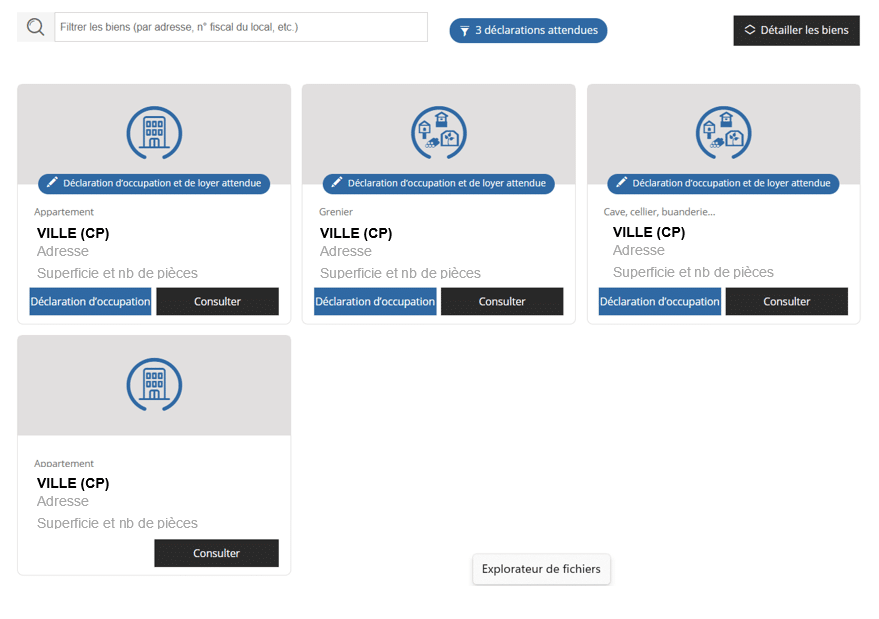
Il convient alors de remplir l’ensemble des informations demandées à savoir :
- Pour les biens occupés (résidence principale et secondaire) il faudra indiquer «propriétaire occupant à titre de résidence principale / secondaire” puis vérifier que tous les occupants sont bien inscrits ou les ajouter. Les enfants semblent ne pas avoir besoin d’être mentionnés.
- Pour les biens vacants ou loués ou occupés à titre gratuit, il faudra le mentionner puis, pour les biens occupés, préciser le type de location le cas échéant ainsi que le nombre et le nom, prénom, date et lieu de naissance des occupants (enfants non compris).
En cas de location saisonnière, inutile de renseigner l’identité des occupants.
Depuis 2026, le service demande plus précisément le loyer mensuel hors charges lorsque l’écran vous y invite : un champ à ne pas laisser vide même s’il paraît redondant avec votre déclaration de revenus fonciers. Le service s’est par ailleurs enrichi de plusieurs fonctionnalités pratiques : regroupement de plusieurs biens ayant la même situation d’occupation pour éviter de ressaisir l’information bien par bien, motif de vacance à préciser, contrôles de cohérence bloquant certaines saisies contradictoires, et possibilité de déléguer la mise à jour de la déclaration à un mandataire (gestionnaire ou administrateur de biens).
Il est à noter que pour les biens démembrés, seul l’usufruitier doit renseigner les informations sus mentionnées. En revanche, le nu propriétaire n’aura pas à compléter quoi que ce soit mais verra apparaitre en « consultation seule » le bien dans son espace impots.gouv.
De même, pour les biens détenus en indivision, par des époux, la déclaration faite par l’un des deux membres du couple se reporte automatique sur l’espace impots.gouv de son conjoint.
Enfin les autres biens indivis, apparaissent sur chacun des espaces mais l’administration fiscale se fiera à la dernière déclaration réalisée par l’un des indivisaires.
Une fois terminée, vérifiez bien que tout est complet et n’oubliez pas qu’en cas de changement vous pourrez modifier votre déclaration.
Enfin, sachez qu’en l’absence de déclaration ou d’inexactitude dans les déclarations, une amende de 150€ par local sera encourue. Ce montant de 150 € par local, reste bien en vigueur sur le plan légal, mais son application pratique a été très ciblée jusqu’à présent. Au titre de la campagne 2025, elle n’a été effectivement appliquée qu’à certains propriétaires personnes morales détenant plus de 200 biens, et une tolérance similaire semble prévaloir pour les particuliers sur la campagne 2026. Cette tolérance ne dispense toutefois ni de l’obligation de déclarer, ni des conséquences indirectes d’une déclaration erronée (application à tort de la taxe d’habitation sur les résidences secondaires ou de la taxe sur les logements vacants, par exemple). Mieux vaut donc continuer à être à jour de vos déclarations plutôt que de compter sur cette tolérance administrative, qui n’est ni garantie ni pérenne !