Nos réponses sur la réduction de l’impôt sur le revenu. Pour aller plus loin, consultez notre dossier complet : Réduire son impôt sur le revenu.
Est-ce que je peux profiter du régime des impatriés ?
Le régime des impatriés permet de profiter de certains avantages fiscaux pour les non-résidents, devenant résidents fiscaux français, et qui bénéficient d’un complément de rémunération d’un employeur ou d’une prime d’impatriation pour les faire venir en France.
Ce dispositif a pour objectif d’aider les entreprises françaises à recruter des cadres de hauts niveaux afin de soutenir les sociétés et leur développement.
Conditions d’éligibilité
L’ensemble des conditions suivantes sont à respecter pour que le dispositif soit applicable :
- Le salarié ou le dirigeant recruté ne doit pas avoir été domicilié fiscalement en France au cours des 5 années précédant l’entrée en fonction. De plus, le domicile fiscal ne doit être établi en France qu’après la prise de fonction dans un délai raisonnable. Si l’installation prend un peu de temps et déborde sur l’année civile suivante, le nouveau contribuable pourra demander à bénéficier du régime, à partir du moment où il est réellement installé en France. Une personne s’installant en France (ou sa famille), avant la prise de poste, ne pourra pas bénéficier du régime. Ce dispositif est ouvert quelle que soit la nationalité du bénéficiaire.
- La personne recrutée doit avoir postulé depuis l’étranger à un poste ou avoir été « chassée » par son nouvel employeur. Ne sont donc concernés que les salariés et dirigeants qui ont été recrutés à l’étranger et qui y occupaient d’ores et déjà un poste (salarié ou indépendant). Sont également concernés les étudiants s’il s’agit d’un premier emploi. Les mobilités intragroupes vers la France sont éligibles.
- Le salaire perçu par l’impatrié doit, après exonération de la prime d’impatriation, être au moins égal au salaire de référence d’un salarié non impatrié pour le même poste. La prime d’impatriation doit apparaître distinctement dans le contrat de travail. Soit le montant est clairement indiqué, soit son calcul est réalisable sur la base de critères objectifs (pourcentage d’une rémunération de base, mise à disposition d’un logement…). Pour les embauches externes uniquement, la prime peut être évaluée forfaitairement. Dans ce cas elle est réputée égale à 30% maximum de la rémunération totale. Ce droit est étendu à compter du 16 novembre 2018 pour les rémunérations à partir du 1er janvier 2019 aux mobilités intragroupes.
Durée du dispositif
Si la prise de fonction/l’impatriation a lieu :
- Avant le 6 juillet 2016 : la durée du régime, en plus l’année en cours, est de 5 ans.
- Après le 6 juillet 2016 : la durée du régime, en plus l’année en cours, est de 8 ans.
Avantages fiscaux
Les bénéficiaires du régime sont exonérés d’impôt sur le revenu pour :
- Le supplément de rémunération lié à l’expatriation. Il est possible d’opter pour une évaluation forfaitaire, même si la prime est clairement prévue dans le contrat de travail. La prime est réputée être égale à 30% de la rémunération nette totale, mais le salaire perçu doit être comparé à un salaire de référence et seule la part excédant ce salaire de référence sera exonérée.
- La part de rémunération issue de l’activité professionnelle effectuée à l’étranger.
Enfin, les impatriés bénéficient d’une exonération de 50% si, sont de source étrangère les :
- Revenus de capitaux mobiliers (dont le paiement est assuré par une personne établie hors de France (hors États et Territoires Non Coopératifs en matière fiscale ou pays ne disposant pas de convention).
- Produits de la propriété intellectuelle ou industrielle.
- Gains de cession de valeurs mobilières et de droits sociaux.
Cette exonération de 50% ne s’applique pas aux prélèvements sociaux.
Enfin, un contribuable n’ayant pas été fiscalement imposé en France au cours des cinq dernières années civiles précédant celle du retour en France du foyer fiscal, n’est imposable à l’IFI (Impôt sur la Fortune Immobilière) que sur l’immobilier taxable situé en France. Cette exonération n’est que de cinq ans, même pour les contribuables qui bénéficient du régime des impatriés pendant 8 ans.
Plafonnement des avantages fiscaux
La prime d’impatriation et l’exonération, pour l’activité exercée à l’étranger, ne peuvent pas excéder 50% de la rémunération totale.
L’exonération seule, pour l’activité exercée à l’étranger, ne peut pas excéder 20% du salaire de référence.
Stratégies
Avant le retour en France, il peut être intéressant de mettre en place certaines mesures patrimoniales.
Réaliser ses plus-values sur les placements financiers détenus en France, en tant que non-résident, permet généralement de ne pas être fiscalisé sur cette opération, contrairement à un résident français. Un calcul précis selon le pays de résidence doit être effectué.
L’ouverture d’un contrat d’assurance-vie ou d’un compte-titres luxembourgeois permettront de profiter des avantages de l’exonération de 50% sur les revenus issus de ces placements en tant qu’impatrié, pendant 5 ou 8 ans en fonction de la date de son impatriation.
Ces stratégies sont à personnaliser et à étudier en détails selon la situation du futur contribuable français.
Faut-il investir dans un meublé ? Avis, avantages et pièges à éviter.
La location meublée consiste à louer un ou plusieurs logements garnis d’un mobilier suffisant, pour qu’un locataire puisse entrer dans les lieux et y vivre normalement avec ses seuls effets personnels. Il s’agit avant tout d’un placement immobilier. Tous les réflexes habituels relatifs à l’achat d’un bien immobilier sont donc à suivre.
Les avantages de ce type de biens
Les investisseurs se tournent vers des biens immobiliers à louer meublés pour deux grands avantages. Le premier est fiscal. En effet, les revenus issus des biens meublés ne sont pas des revenus fonciers traditionnels (fiscalisés à la Tranche Marginale d’Imposition + Prélèvements sociaux à 18,6%) mais des BIC (Bénéfices Industriels et Commerciaux). Cette catégorie de revenus, issue du caractère commercial de la location meublée, permet à l’investisseur d’amortir le bien (déduire une charge comme pour une entreprise), et donc, de bénéficier d’une fiscalité favorable durant cette période. Selon le rendement du bien et si l’achat est réalisé à crédit, la période sans fiscalité peut s’étendre de 15 à 20 ans. Les amortissements non déduits sont reportables sans limitation de durée.
Malgré ce point fort majeur, en cas de revente du bien, l’investisseur bénéficiera quand même de la fiscalité des particuliers sur les plus-values immobilières. Attention toutefois : depuis la loi de finances pour 2025, applicable à toutes les cessions réalisées à compter du 15 février 2025 (y compris lorsque les amortissements ont été déduits avant cette date, quelle que soit la date de mise en location du bien) les amortissements pratiqués pendant la durée de détention sont réintégrés dans le calcul de la plus-value imposable, qui s’en trouve d’autant augmentée. L’investisseur ne cumule donc plus aussi avantageusement les deux régimes qu’auparavant : l’avantage tiré de l’amortissement en cours d’exploitation est désormais en grande partie repris au moment de la revente, le régime se rapprochant sur ce point de celui des loueurs professionnels.
Il est toujours important de se demander quel sera le rendement net de fiscalité pour l’investisseur : il n’y a aucun intérêt à percevoir 4% de revenus si c’est pour en laisser plus de la moitié à l’administration fiscale.
Le deuxième grand avantage est lié à la rentabilité des biens eux-mêmes. En effet, les revenus sont généralement un plus élevé lorsque qu’on loue meublé plutôt qu’en location nue traditionnelle (entre +10% et +20% selon les localisations). Attention tout de même, les frais liés à un appartement meublé sont plus importants pour un investisseur que pour un appartement loué nu : meubles à remplacer, comptabilité à tenir, rotation plus élevée des locataires.
Résidence de services : prudence avec ce montage
Dans une résidence de services (chambre étudiante, EHPAD), c’est-à-dire dans un immeuble destiné à de la location avec des prestations annexes et des équipements collectifs, le bien est confié à un exploitant. Ce type de placement est destiné à des investisseurs ne souhaitant pas avoir de soucis de gestion et être bénéficiaire d’un loyer garanti tous les mois pendant une durée prédéterminée (bail commercial). Ils sont alors propriétaires d’une chambre et d’un tantième des parties communes. Le rendement de ce type de bien est généralement inférieur à celui d’un bien en direct, puisque de nombreux intermédiaires doivent être rémunérés : promoteur, exploitant, distributeur…
La qualité et la solidité de l’exploitant, e gestionnaire, sont primordiales puisque c’est auprès de lui que l’investisseur contractera. Si l’exploitant disparaît, l’investisseur pourrait se retrouver avec un bien inexploitable sur les bras. S’il s’agit d’une chambre étudiante dans le centre d’une grande ville, le bien aura toujours une vraie valeur et l’investisseur pourra en reprendre la gestion lui-même. Si l’on parle d’une chambre d’EHPAD dans la Creuse, la situation sera très problématique, car la valeur du bien dépend de l’exploitant. Il est finalement votre seul interlocuteur.
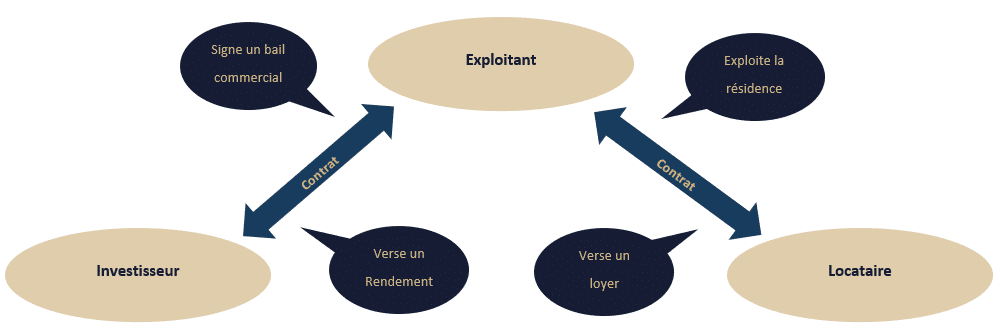
L’autre faiblesse de ce montage est la renégociation qui a lieu au terme du bail commercial. L’investisseur peut être dépendant de l’exploitant. Reprenons l’exemple de notre EHDAP dans la Creuse, si l’exploitant au terme de 9 ans décide de baisser le loyer de 4% à 2%, l’investisseur ne dispose pas réellement d’un pouvoir de négociation.
Attention également aux clauses du bail commercial. Il convient de vérifier qui doit payer les gros travaux, le niveau des charges, la durée, le montant des loyers et leur indexation… Vous serez toujours redevables de la taxe foncière et d’une partie des charges de copropriété. Un point d’attention particulier est à porter à celui qui doit payer les travaux d’entretien et les gros travaux (exploitant ou propriétaire). Mieux vaut un 3% de rendement sans cette épée de Damoclès qu’un 4% avec le risque de devoir payer des sommes importantes à un moment indéterminé durant le bail.
Nous ne sommes pas favorables à ce type de résidence de services qui lie trop fortement l’investisseur au bon vouloir de l’exploitant. Les déconvenues se multiplient actuellement et, notamment depuis la loi Pinel (dans une partie du texte n’ayant rien à voir avec le dispositif fiscal du même nom), certains exploitant d’EHPAD peu scrupuleux demande une autorisation pour déplacer de quelques centaines de mètres leur établissement et bâtissent un nouvel ensemble en déplaçant les résidents. Les investisseurs sont alors piégés dans l’ancien bâtiment avec un bien inexploitable, invendable et totalement décoté.
LMNP (Loueur Meublé Non Professionnel) détenu en direct
Ce type de placement s’adresse à des investisseurs souhaitant détenir un bien en direct et l’exploiter. Il s’agit généralement d’un appartement ou d’un petit immeuble. Des règles de base sont à respecter.
Il existe deux grandes catégories de biens exploités en direct : la location meublée simple et la location saisonnière.
La location meublée simple correspond aux baux d’un an renouvelable. La location saisonnière se rapporte aux baux de moins de trois mois (type AirBnB).
Mobilier
Vous trouverez une liste très précise du mobilier obligatoirement mis à disposition des locataires sur le site Légifrance : https://www.legifrance.gouv.fr/loda/id/JORFTEXT000030967884/
Afin de valoriser un meublé, et ainsi augmenter le loyer ou faciliter la location, il est possible de rajouter des équipements qui ne sont pas obligatoires : télévision, lave-linge, décoration, climatisation… Attention à ne pas mettre n’importe quel type de bien dans une location meublée. Celle-ci est à penser comme une chambre d’hôtel avec des locataires qui changent souvent. Par exemple, installer une télévision murale a du sens en évitant au locataire de la faire tomber lors d’un moment d’inattention. Il convient également d’être attentif à ce qui pourrait apparaître comme des détails, tels que la présence de fils apparents. Il faut aussi penser à des installations qui facilitent le ménage comme des WC suspendus.
Loyer
Nous vous recommandons de lire l’article « Suis-je libre de fixer le loyer d’un bien que je loue ? »
Obligations déclaratives générales
Certaines démarches sont à réaliser. Attention, il ne faut pas perdre de vue qu’il s’agit d’une activité commerciale. Vous devez donc obtenir un numéro SIRET auprès d’un CFE (Centre de Formalité des Entreprises). Vous pouvez être redevables de la TVA notamment dans le cas des résidences de service.
Obligations déclaratives des meublés touristiques
D’une manière générale, un meublé de tourisme est à déclarer en mairie (formulaire CERFA n°14004*04). Tout changement sera à actualiser. Certaines villes (petite couronne parisienne, celles de plus de 200 000 habitants et parfois celles de plus de 50 000 habitants) imposent d’obtenir un numéro d’enregistrement à publier dans les annonces. C’est le cas par exemple de Paris. Dans cette ville, la location saisonnière n’est possible que s’il s’agit d’une résidence principale ou d’un local commercial. A Paris, vous devez télédéclarer cette activité afin d’obtenir un numéro d’enregistrement qui devra figurer sur les annonces : https://meubles-tourisme.paris.fr/meubles-tourisme/jsp/site/Portal.jsp?page=accueil
Ce cadre a été profondément remanié par la loi Le Meur (loi n° 2024-1039 du 19 novembre 2024) relative à la location de meublés de tourisme. Depuis le 20 mai 2026, un téléservice national de déclaration est déployé progressivement : le numéro d’enregistrement devient un véritable identifiant de conformité, commun à toutes les communes et à toutes les plateformes (Airbnb et autres), et non plus une simple obligation locale propre à certaines villes.
Vous ne pouvez pas louer un bien plus de 120 jours par année civile en location saisonnière, qu’il s’agisse ou non de la résidence principale du loueur, dans les communes ayant mis en place un numéro d’enregistrement. Les autres communes ne sont pas concernées par le numéro d’enregistrement et la limite des 120 jours. La loi Le Meur permet désormais aux communes, par délibération motivée, d’abaisser cette limite de 120 à 90 jours par an dans les zones tendues.
Certaines communes imposent également, pour louer les résidences secondaires, de demander un changement d’usage (d’habitation à commercial) afin de permettre une location en meublé de tourisme. En effet, deux catégories d’usages sont reconnues par le CCH (Code de la Construction et de l’Habitation) : les logements à usage d’habitation et tous les autres biens qui ne sont pas à usage d’habitation. Cet encadrement a pour objectif de protéger certains secteurs d’habitations, afin de préserver la tranquillité et l’unité d’un quartier résidentiel.
La loi Le Meur ajoute désormais une obligation de performance énergétique (DPE) pour les meublés de tourisme soumis à changement d’usage : les logements classés F ou G sont progressivement exclus du dispositif, avec une trajectoire allant jusqu’en 2034 pour les biens les plus anciens. Par ailleurs, la fiscalité au régime micro-BIC des meublés de tourisme a également été resserrée : l’abattement est désormais de 50 % (plafonné à 77 700 € de recettes, jusqu’à 71 % dans certaines zones rurales) pour les meublés classés, contre seulement 30 % (plafonné à 15 000 €) pour les meublés non classés — contre 50 % auparavant pour ces derniers.
Respecter ce formalisme est extrêmement important car les sanctions sont sévères désormais, lorsque les règles liées à la location saisonnière ne sont pas suivies. Depuis un décret de fin 2019, les plateformes de location temporaires (AirBnB et autres), pourront être contraintes par les communes de donner la liste, une fois par an, des biens loués. Les municipalités pourront ainsi croiser leurs fichiers avec ceux des plateformes et intensifier leurs contrôles. La lutte contre les locations illégales s’intensifie. Les amendes administratives peuvent désormais atteindre 10 000 € en cas de non-respect des obligations déclaratives, et une astreinte de 100 € par jour peut s’appliquer en cas de défaut de transmission du diagnostic de performance énergétique.
Gestion locative
Les baux meublés simples ont un taux de rotation naturellement plus élevé que les baux nus traditionnels. Les locataires restent logiquement moins longtemps dans des appartements meublés que lorsqu’ils signent le bail d’un appartement loué vide. Faire appel à une agence immobilière vous évitera de gérer tous les aspects liés à la gestion locative : entrées, sorties, états des lieux, réparations…
Les locations saisonnières présentent un taux de rotation encore plus élevé puisque les locataires ne restent que quelques jours. Des conciergeries AirBnB peuvent vous permettre de ne pas aller faire le ménage et changer les serviettes dans votre bien tous les 3 jours. Ces prestations ont bien évidement un coût qu’il convient d’évaluer pour le calcul du rendement du bien loué.
Les résidences de service ne posent pas de cette problématique de gestion locative, puisque la prestation est prévue dans le contrat liant l’investisseur à l’exploitant. La rentabilité affichée est donc nette de ces frais.
Comptabilité
Le recours à un cabinet d’expertise-comptable est fortement conseillé. Renseignez-vous sur le savoir-faire car la location meublée demande une certaine maîtrise spécifique. En effet, cette gestion fait appel à des connaissances très spécifiques. Certains cabinets sont spécialisés et il convient de faire appel à eux en priorité. La plupart des experts-comptables de nos clients chefs d’entreprise préfèrent décliner ce type de mission.
En outre, ce service vous coûtera très peu cher car une grande partie des frais comptables sont remboursés sous la forme d’une réduction d’impôt. A cet sujet, nous vous conseillons de lire l’article “Quels sont les frais de comptabilité que je peux déduire de ma comptabilité LMNP (Loueur Meublé Non Professionnel) ?”
Le LMP (Loueur Meublé Professionnel)
Le statut LMP (Loueur Meublé Professionnel) a subi plusieurs modifications remettant en cause son intérêt pour certains investisseurs.
Pour rappel, deux conditions cumulatives sont nécessaires pour y être éligible. En effet, les recettes du foyer fiscal issues de cette activité doivent :
- être supérieures à 23 000 € par an ;
- dépasser les autres revenus d’activité.
L’inscription au RCS n’est plus obligatoire. La plupart des bailleurs LMP ne sont d’ailleurs pas inscrit au RCS et s’acquittent uniquement à ce jour des prélèvements sociaux de 17,2% sur les bénéfices imposables.
Les principaux avantages pour les propriétaires bailleurs LMP résident dans :
- l’amortissement des biens ;
- le report des déficits ;
- l’exonération d’Impôt sur la Fortune Immobilière.
Les revenus issus du LMP sont soumis, sur le bénéfice imposable, aux cotisations sociales à régler à l’Urssaf (le taux effectif et le montant du forfait minimal en l’absence de bénéfice sont revalorisés chaque année ; ils sont à vérifier au cas par cas auprès de l’Urssaf, les chiffres pouvant varier sensiblement d’une année sur l’autre), et les plus-values sont imposées selon le barème des professionnels, c’est-à-dire que l’amortissement vient augmenter la plus-value imposable.
Le loueur meublé pour les non-résidents
Les non-résidents sont souvent les grands oubliés des commentaires sur les lois de finances. Et pourtant l’administration fiscale elle, ne les oublie pas !
Dernière grande modification fiscale qui les impacte pleinement, la suppression de la condition d’inscription au RCS qui a fait basculer la plupart des loueurs meublés non-résidents au LMP (Loueur Meublé Professionnel).
Sont considérés comme LMP, les non-résidents:
- Qui perçoivent plus de 23 000 € de recettes de la location meublée d’immeubles situés en France ou à l’étranger,
- Dont les recettes issues de la location meublée sont supérieures aux revenus professionnels du foyer.
Cette seconde condition est vite atteinte pour de nombreux non-résidents. Seuls la plupart des retraités, dont les pensions sont considérées comme des revenus professionnels, échappent à cette bascule. En effet, pour les actifs, l’expatriation est souvent réalisée pour des raisons professionnelles et les revenus professionnels en France sont donc quasi nuls.
Conséquences pour les non-résidents :
- les revenus issus du LMP sont soumis, sur le bénéfice imposable, aux cotisations sociales à régler à l’Urssaf ;
- les plus-values seront imposées selon le barème des professionnels, c’est-à-dire que l’amortissement vient augmenter la plus-value imposable.
Je pense que certains contribuables regrettent amèrement le temps ou la discussion portait uniquement sur l’assujettissement ou non des revenus aux prélèvements sociaux compte tenu des cotisation sociales environ deux fois et demies plus élevées. Il est tout de même à noter que certains pays ont prévu, dans leurs conventions fiscales avec la France, des mesures permettant d’éviter aux français non-résidents, de s‘acquitter des cotisations sociales.
Faut-il rattacher ses enfants majeurs à son foyer fiscal ?
On ne fait pas des enfants pour l’avantage fiscal qu’ils nous procurent… mais après tout s’ils nous permettent de payer un peu moins d’impôt sur le revenu, prenons le temps de creuser le sujet.
Se poser la question de rattacher ou non un enfant majeur à son foyer fiscal, revient à se demander s’il vaut mieux choisir entre :
- bénéficier du quotient familial, c’est-à-dire le rattacher,
- profiter de la déduction fiscale issue du versement d’une pension alimentaire, c’est-à-dire le détacher.
Le mécanisme
D’une manière générale, si vous n’aidez pas (financièrement ou en nature) votre enfant majeur et qu’il n’a pas de revenus, vous n’avez aucun intérêt à le détacher de votre foyer fiscal. Vous bénéficiez ainsi de l’économie d’impôt générée par la demi-part fiscale qu’il vous procure. Cet avantage est plafonné par le quotient familial limitant votre gain à 1 807 € par demi-part pour l’imposition des revenus 2025 (déclarés en 2026).
Dans le cas contraire, si vous versez une pension alimentaire à un enfant avec pour conditions :
- une limite annuelle de 5 959 €,
- qu’il en ait réellement besoin pour assurer son train de vie,
Il peut devenir intéressant de le détacher du foyer fiscal. Si vous hébergez cet enfant, vous pouvez déduire 4 075 € pour les revenus 2025, déclarés en 2026, sans justificatif. Vous pouvez même aller jusqu’à 6 855 € pour les revenus 2025 si les dépenses sont réelles (justifiables) et si elles ne concernent pas le logement et la nourriture qui sont compris dans le forfait de 4 075 €.
C’est à ce moment précis qu’il va falloir sortir la calculatrice.
Dans le cas d’enfants rattachés au foyer fiscal, le gain issu du plafonnement familial est limité à 1 807 € par demi-part (pour les deux premiers enfants). A partir du troisième enfant rattaché, chaque enfant compte pour une part fiscale, l’avantage est donc plafonné à 3 614 € pour les revenus 2025.
Ce gain fiscal est à comparer au gain issu de la déduction fiscale liée à une pension alimentaire versée. La pension va venir en déduction des revenus imposables. Afin de calculer l’avantage fiscal, il convient de multiplier sa tranche marginale d’imposition (11%, 30%, 41% ou 45%) par la pension déductible. Le résultat est alors à comparer à l’économie d’impôt réalisée en gardant son enfant rattaché au foyer fiscal.
Afin de vérifier son calcul, se faire accompagner d’un professionnel ou réaliser une simulation sur le site impôts.gouv est impératif !
Pour rappel, si votre enfant est détaché du foyer fiscal, il devra réaliser sa propre déclaration de revenus et déclarer la pension alimentaire reçue (que ses parents déduisent) et les revenus issus de ses propres activités professionnelles. Les étudiants bénéficient néanmoins de l’exonération, dans une certaine limite, des rémunérations liées aux activités professionnelles réalisées dans le cadre de leurs études (stages et alternances) à hauteur d’un SMIC (21 622 € pour les revenus 2025 déclarés en 2026).
Faut-il investir en FIP, FCPI, FCPI-JEI, FIP Corse ou Outremer pour défiscaliser son impôt sur le revenu ? Quels conseils pour sélectionner les meilleurs fonds ?
Les produits de défiscalisation sont distribués par de nombreux acteurs : banques privées, cabinets de gestion de patrimoine et sociétés de gestion en direct.
Attention toutefois : depuis 2026, ces différents véhicules n’offrent plus tous un avantage fiscal. Le FIP métropole et le FCPI “classique” ont perdu leur réduction d’impôt à l’entrée. Seuls les FIP Corse et Outre-mer, ainsi qu’une nouvelle catégorie de FCPI investis en Jeunes Entreprises Innovantes (FCPI-JEI), permettent encore de réduire son impôt sur le revenu en contrepartie de l’investissement.
Montage
Des sociétés de gestion créent des FIP et FCPI afin d’investir au capital de PME l’argent confié par les souscripteurs. Ces derniers deviennent alors propriétaires de parts des fonds dans lesquels ils investissent. Les gérants investissent selon une stratégie et des contraintes, connues au préalable par l’investisseur, et régulées par l’AMF (Autorité des Marchés Financiers).
Les FIP et FCPI impliquent une durée de blocage comprise entre 6 et 10 ans et un risque élevé de perte en capital. En contrepartie de ce risque, une réduction d’impôt sur le revenu était historiquement accordée à l’entrée : 25 % depuis le 10 août 2020 (18 % auparavant). Ce n’est plus le cas pour l’ensemble des fonds aujourd’hui :
Le FIP métropole a perdu sa réduction d’impôt à compter du 1er janvier 2026.
Le FCPI classique a perdu la sienne à compter du 21 février 2026.
Seuls les FCPI investissant dans des Jeunes Entreprises Innovantes (FCPI-JEI) conservent un avantage fiscal, désormais différencié selon le profil du fonds : 30 % pour les JEI classiques, 40 % pour les JEI à impact, 50 % pour les JEI deeptech.
Les FIP, censés investir sur des régions identifiées, sont généralement moins risqués que les FCPI qui investissent sur des sociétés investissant une large part de leur chiffre d’affaires en recherche et développement. Le potentiel de gain est réel sur les FCPI. Sur les FIP, l’objectif est généralement de rendre à peu près le capital investi à terme.
Certains FIP sont spécialisés sur des zones géographiques que le gouvernement cherche à stimuler : la Corse et l’Outre-mer. Afin de pousser l’épargne des Français vers ces placements, la réduction d’impôt y reste fixée à 30 %, un taux que les réformes de 2025-2026 n’ont pas remis en cause. Néanmoins, le nombre d’entreprises intéressantes pour des gérants est plus faible dans ces régions.
Attention tout de même, si vous obtenez une réduction d’impôt en contrepartie de votre investissement, c’est que vous investissez dans des sociétés qui présentent certaines caractéristiques. Les sociétés de gestion doivent respecter des critères de taille (bilan, chiffre d’affaires, salariés…) ou même de dépenses en recherche et développement (FCPI).
Ces FIP et FCPI ne sont pas à confondre avec les FPCI (Fonds Professionnels de Capital Investissement), FCPR (Fonds Commun de Placement à Risque) ou FPS (Fonds Professionnel Spécialisé) qui ne donnent aucun avantage fiscal mais permettent d’aller chercher de la plus-value à terme.
Fiscalité
Investir « one shoot » permet d’obtenir une réduction d’impôt de 25% ou 30% l’année suivant l’investissement.
Des plafonds d’investissements sont prévus pour chacune des catégories.
| Plafonds d’investissement | Investisseur seul | Couple |
| FIP Corse | 12 000 €
(réduction 3 600 €) |
24 000 €
(réduction 7 200 €) |
| FIP Outre-mer | 12 000 €
(réduction 3 600 €) |
24 000 €
(réduction 7 200 €) |
| FCPI-JEI / JEII | 75 000 €
(réduction 22 500 € à 30 000 €) |
150 000 €
(réduction 45 000 € à 60 000 €) |
| FCPI-JEIR (deeptech) | 75 000 €
(réduction jusqu’à 37 500 €) |
150 000 €
(réduction jusqu’à 75 000 €) |
| FIP métropole et FCPI classiques | Plus de réduction d’impôt depuis le 1er janvier 2026 | Plus de réduction d’impôt depuis le 1er janvier 2026 |
Les plafonds des FIP Corse et des FIP Outre-mer sont indépendants les uns des autres et se cumulent. Les réductions d’impôt obtenues au titre des FIP Corse et Outre-mer entrent dans le plafonnement global des niches fiscales, fixé à 10 000 €. Les FCPI-JEI, en revanche, en sont explicitement exclus : ils bénéficient d’un plafond spécifique qui leur est propre, cumulé à 50 000 € sur la période 2024-2028, ce qui en fait un levier complémentaire pour les contribuables ayant déjà saturé leurs autres niches fiscales.
Seuls les prélèvements sociaux (18,6 % depuis le 1er janvier 2026, contre 17,2 % auparavant) seront dus sur les plus-values à la sortie, quel que soit le fonds.
Il s’agit d’une réduction d’impôt et non pas d’un crédit d’impôt (ce dernier donnant lieu à un remboursement de l’administration fiscale). Si vous n’avez pas d’impôt à effacer, la réduction sera perdue.
Sélectionner les meilleurs fonds
Comme toujours, il est important de s’intéresser à la société de gestion. Sont à étudier : son ancienneté, la stabilité des gérants, la composition du capital et sa capacité à liquider totalement les fonds passés, une fois la fin de l’engagement de conservation atteint, tout en créant de la performance.
L’équipe de gestion et son parcours sont déterminants pour décider dans quel fonds investir.
Nous choisissons prioritairement des sociétés dans lesquelles les gérants sont investis dans leurs fonds, ont des parts de la société de gestion et ont une rémunération liée à la performance (carried interest). Ce mécanisme permet d’aligner les intérêts des gérants sur ceux des investisseurs, puisque ces derniers ne toucheront une rémunération variable qu’à condition que le fonds atteigne une certaine performance.
Nous apprécions des sociétés telles qu’Eurazeo et Isatis.
Stratégie patrimoniale
Depuis la réforme 2025-2026, la logique d’investissement dans ces fonds doit être clairement scindée en deux :
- D’un côté, une logique de défiscalisation, qui ne peut plus s’obtenir que via un FIP Corse, un FIP Outre-mer, ou un FCPI-JEI. C’est là que doit se concentrer la réflexion pour un investisseur cherchant avant tout un avantage fiscal.
- De l’autre, une logique de performance pure, sans avantage fiscal à l’entrée, avec un FPCI (Fonds Professionnels de Capital Investissement), un FCPR (Fonds Commun de Placement à Risque) ou un FPS (Fonds Professionnel Spécialisé) qui ne donnent aucun avantage fiscal mais permettent d’aller chercher de la plus-value à terme.
Pour un investisseur qui souhaite investir dans des fonds non cotés défiscalisant, il faut avant tout diversifier le risque en achetant plusieurs fonds tout en profitant d’un avantage fiscal. D’une année à l’autre, d’une société de gestion à une autre, les performances peuvent être très différentes.
Points d’attention
Nous vous rappelons que les frais de gestion sont élevés, comme souvent en Private Equity (souvent au-delà de 3%). Ces frais sont liés à l’analyse de multiples dossiers de sociétés non cotées, mobilisant ainsi des équipes nombreuses. Ils sont prélevés directement sur la valeur de la part.
Le risque en capital pris par les investisseurs reste important, pour un avantage fiscal désormais limité aux seuls FIP Corse/Outre-mer (30 %) et FCPI-JEI (30 % à 50 %).
La durée de blocage est longue : 6 à 10 ans selon les fonds.
Le risque d’illiquidité est particulièrement réel puisque les sociétés de gestion investissent sur de petites sociétés en développement et/ou régionales. Un gérant mettant du temps à liquider son fonds impactera nécessairement son taux de rendement interne.
Notre avis
Notre avis est très réservé sur ce type d’investissement. La défiscalisation ne doit pas être au centre d’une stratégie patrimoniale. Nous préférons grandement agir sur l’assiette de l’impôt que sur l’impôt lui-même ou aller chercher des investissements avec un bon couple rendement / risque qui permettra de réaliser de la plus values sans les contraintes permettant d’obtenir un avantage fiscal à la souscription qui généralement pèse sur la performance à terme.
Pour les investisseurs qui souhaitent malgré tout conserver un objectif de défiscalisation via ce type de support, seuls les FIP Corse, les FIP Outre-mer et les FCPI-JEI le permettent encore avec, pour ces derniers, un profil de risque généralement plus marqué (jeunes entreprises innovantes) qu’il convient de bien mesurer avant d’investir.
Nous préférons, de manière générale, agir sur l’assiette de l’impôt plutôt que sur l’impôt lui-même, dans le but de mettre en place des stratégies patrimoniales plus durables.